国保と社保の決定的な違いとは?保険料の損得と2026年最新ルール
給与明細を眺めたときや、退職・独立を機に手続き窓口を訪れた際、多くの人が直面するのが「健康保険の保険料」の重さです。「会社員を辞めたら国民健康保険料が高すぎて驚いた」「パートの収入を増やしたいが、社会保険の扶養から外れると損をするのか」といった悩みは後を絶ちません。
日本に暮らす誰もが加入する公的医療保険ですが、会社員などが加入する「社会保険(健康保険)」と、自営業や無職の方が加入する「国民健康保険(国保)」とでは、毎月の負担額はもちろん、扶養の扱い、休業時のセーフティネットに至るまで設計が根本から異なります。2026年現在、短時間労働者への社会保険適用拡大が一段と進むなか、両者の違いと損得の分岐点を正しく把握しておくことは、手取り収入と生活防衛に直結します。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険は保険料を会社が半分負担(労使折半)し扶養家族の追加保険料もゼロだが、国保は全額自己負担で家族が増えるほど保険料が加算される。
- 要点2:病気や出産で働けない場合の「傷病手当金」「出産手当金」は社会保険特有の給付であり、国保には原則として存在しない。
- 要点3:2026年最新の社会保険適用拡大により、パート・アルバイトの加入基準が見直されているため、退職・転職や働き方の選択時には綿密な試算が欠かせない。
【基礎から整理】国民健康保険(国保)と社会保険(社保)の根本的な仕組みの違い
日本の医療保険制度は「国民皆保険」を原則としていますが、加入者の就労形態によって大きく2つのルートに分かれています。
社会保険(社保・健康保険)は、主に民間企業の会社員や公務員、一定の条件を満たすパート・アルバイトを対象とした制度です。運営母体は中小企業が中心の「全国健康保険協会(協会けんぽ)」や、大企業が独自に設立する「健康保険組合」などがあります。
対する国民健康保険(国保)は、自営業者、フリーランス、農業従事者、退職者などが加入する地域保険です。各市区町村および同業者が集まる国民健康保険組合が運営を担っています。
最大の違いは、組織に属して働く人を支える仕組みか、地域住民として個人単位で支え合う仕組みかという設計思想にあります。この構造の差が、保険料の計算や給付範囲の違いを生み出す根本的な要因となっています。
「国保が高すぎる」と感じる理由|保険料の計算方法と会社折半のインパクト
退職直後や独立したばかりの人が「国民健康保険料が高すぎる」とショックを受けるケースは頻発しています。その背景には、保険料の算出ロジックと「会社折半(労使折半)」の有無という2つの要因が存在します。
社会保険の保険料は、毎月の給与や賞与をもとに算出される「標準報酬月額」に一定の保険料率を掛けて計算されます。そして最大の強みは、発生した保険料の50%を勤務先企業が負担する「労使折半」になっている点です。給与明細から引かれている金額と同額を、会社が上乗せして納付しています。
一方、国民健康保険は「前年の1月〜12月の総所得」をベースに市区町村ごとの計算式で算出され、保険料は全額が自己負担です。前年に会社員として安定した給与を得ていた場合、退職した翌年の国保保険料は現役時代の高い所得を基準に計算されるため、手取りが減ったタイミングで多額の請求が届く構造になっています。
さらに国保には、加入者全員に均等にかかる「均等割」や世帯ごとの「平等割」が加算される自治体が多く、所得が低い時期であっても一定の固定負担が発生します。
扶養家族の有無で大差!「106万・130万円の壁」とパート・アルバイトの扶養基準
家計への影響において見逃せないのが「扶養」の取り扱いです。社会保険と国民健康保険では、家族を養う際のコスト構造がまるで異なります。
社会保険には「被扶養者」の制度があり、年収や生計維持関係の条件を満たす配偶者や子ども、親などを何人扶養に入れても、加入者本人の保険料は1円も上がりません。保険料はあくまで本人の給与額のみで決定されるため、家族が多い世帯ほど社会保険のコストパフォーマンスは跳ね上がります。
対照的に、国民健康保険には「扶養」という概念が存在しません。生まれたばかりの乳幼児であっても1人としてカウントされ、人数分の均等割が世帯の保険料にそのまま上乗せされます。
パートやアルバイトで働く配偶者が直面する「106万円の壁」「130万円の壁」もこの扶養ルールに直結しています。年収が基準を超えて扶養から外れると、自身で社会保険に加入するか国保へ加入しなければならず、手取りが一時的に目減りする「逆転現象」が生じるため、働き方のコントロールには慎重な試算が求められます。
もしもの時のセーフティネット比較|傷病手当金・出産手当金が国保には原則ない?
医療機関の窓口で保険証を提示した際の自己負担割合は、現役世代であれば国保・社保ともに原則3割で差はありません。高額療養費制度による月々の医療費上限も同様に機能します。しかし、「病気や出産で働けなくなった時の生活保障」には決定的な格差が存在します。
社会保険の加入者には、業務外の病気やケガで連続4日以上働けなくなった場合に給与の約3分の2が最長通算1年6カ月支給される「傷病手当金」が用意されています。また、産前産後休業中の収入をカバーする「出産手当金」も完備されています。
一方の国民健康保険には、一部の特例を除き、傷病手当金や出産手当金の制度が原則としてありません。自営業者やフリーランスが体調を崩して休業した際、医療費そのものは3割負担で済むものの、休業中の収入補填はゼロとなります。このリスクに備えるためには、民間の所得補償保険への加入や事前の資金確保が必須となります。
退職・転職時はどっちが得?「任意継続」と「国保切り替え」の損得ラインと手続き
会社を退職した際、多くの人が「社会保険の任意継続」か「国民健康保険への切り替え」の二者択一を迫られます。この判断を誤ると、年間で数十万円単位の損をする可能性があります。
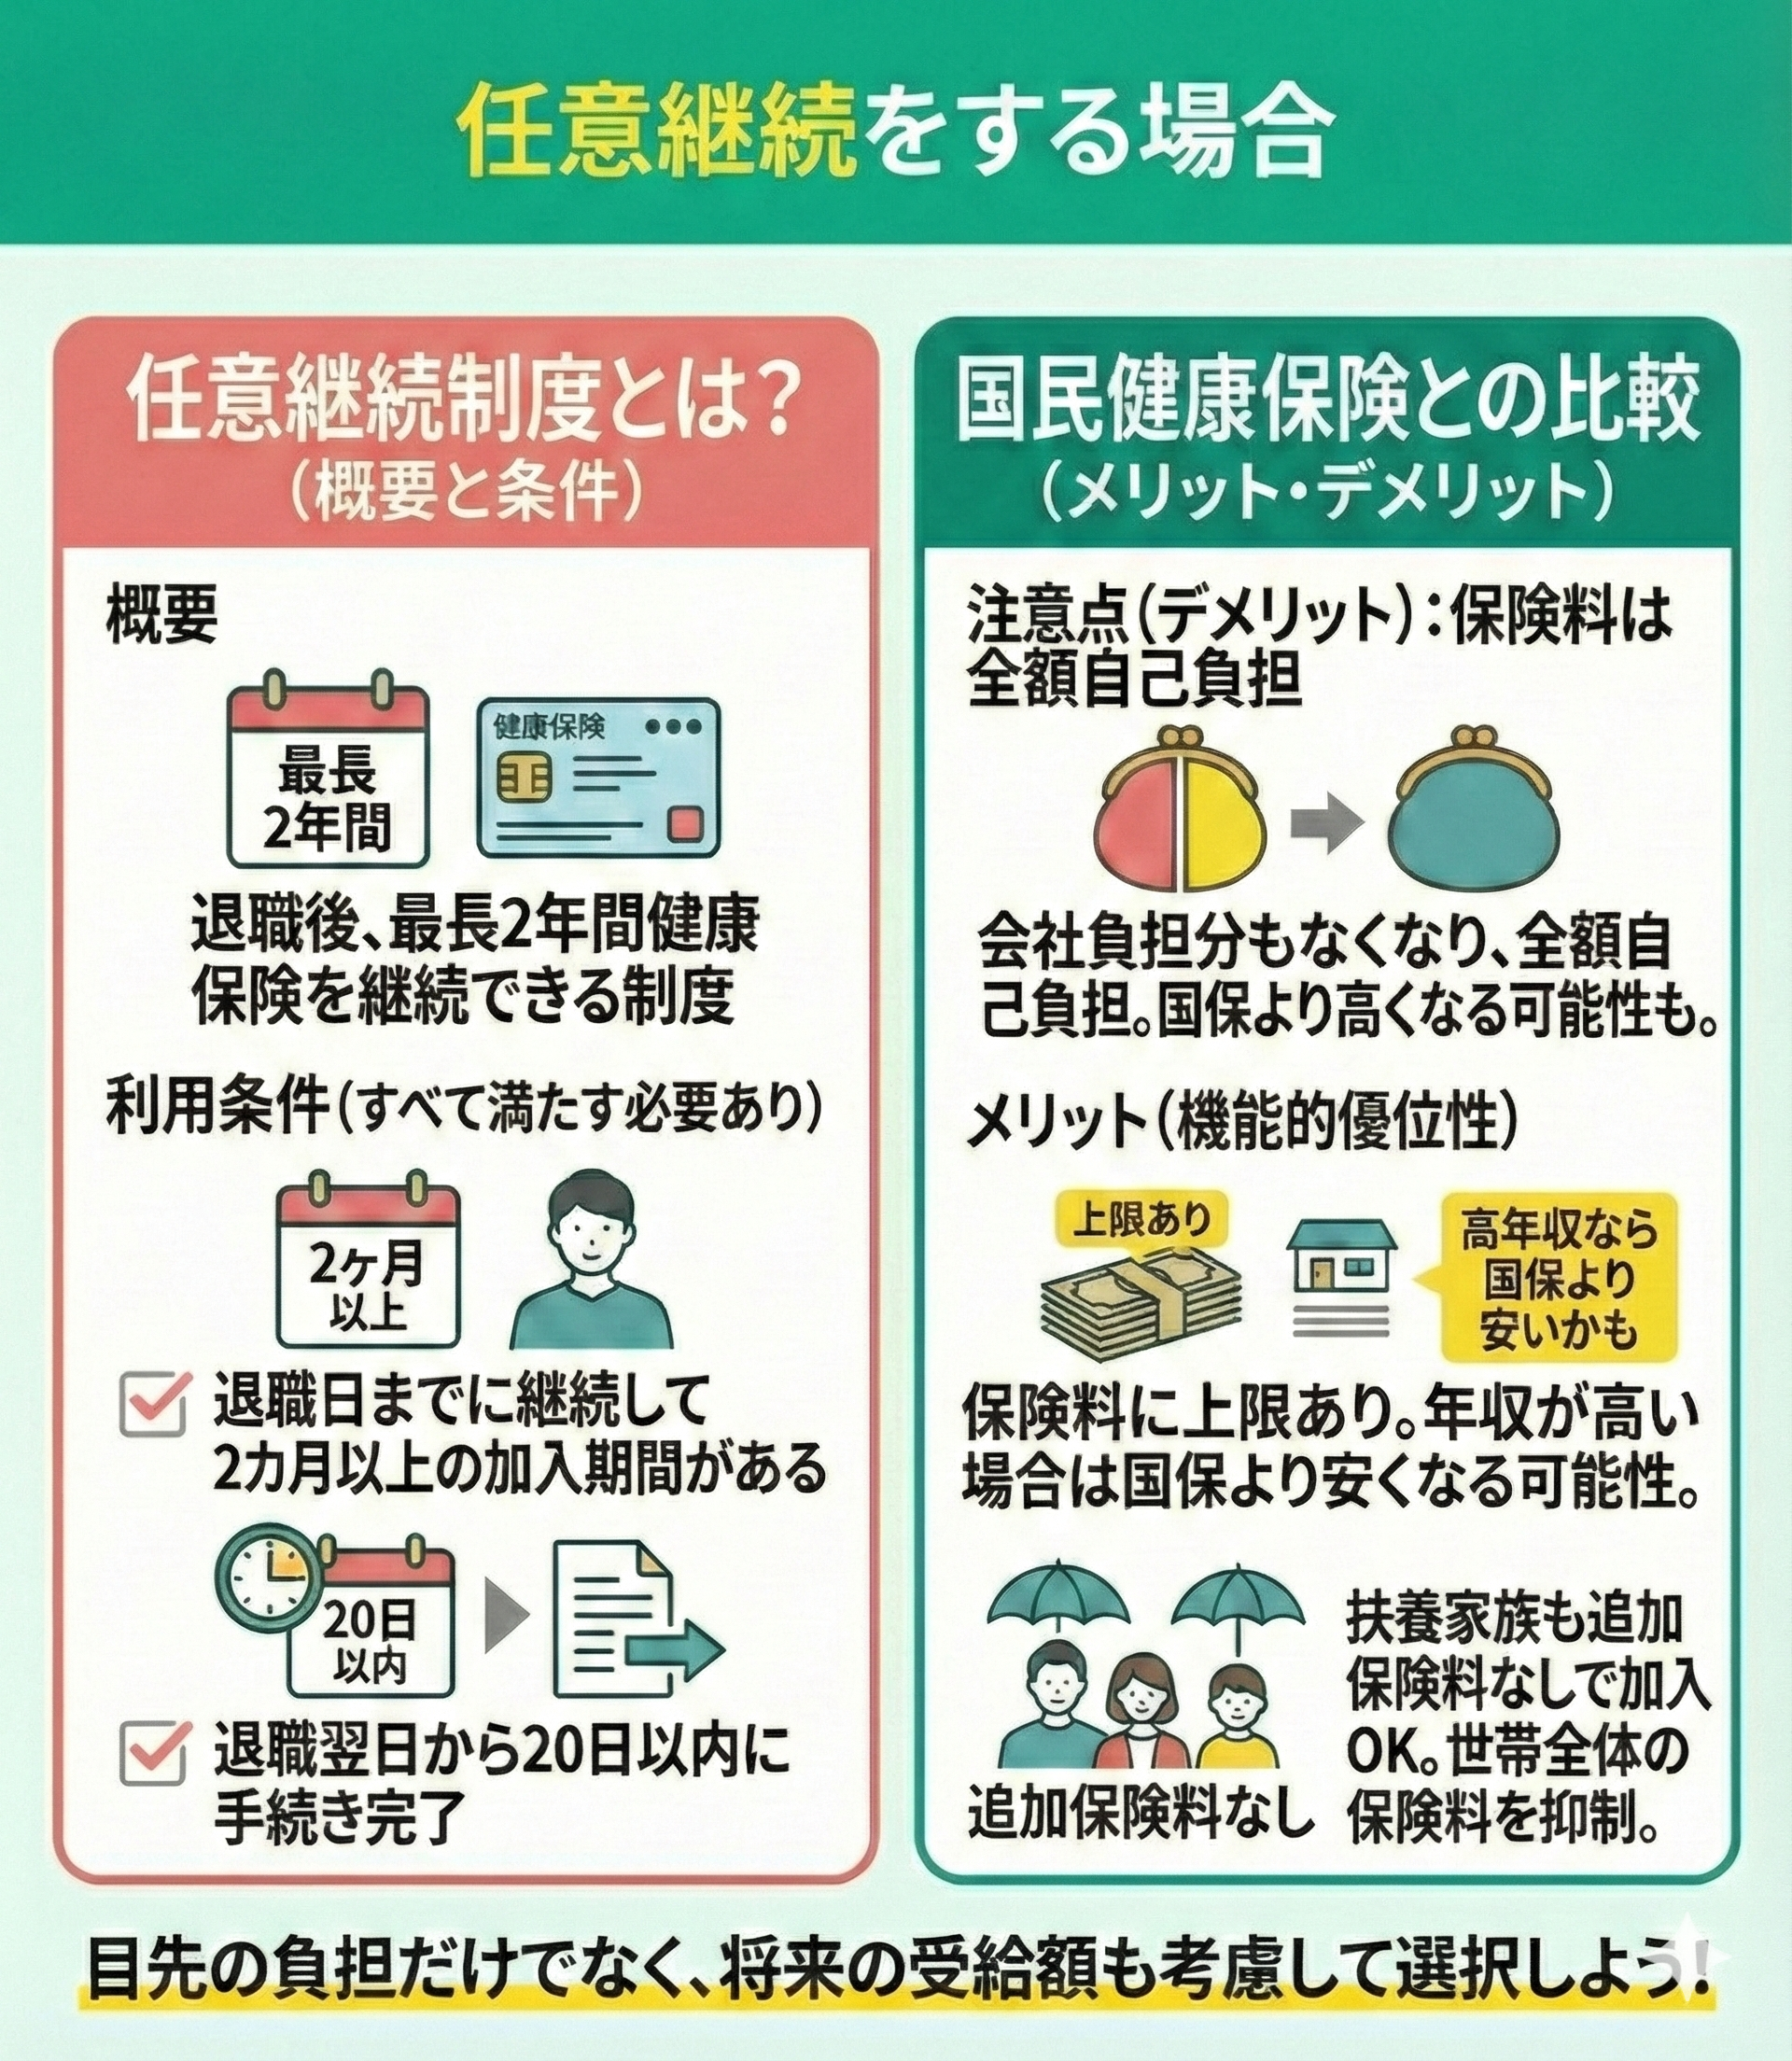
任意継続とは、退職前の健康保険に最長2年間そのまま加入し続けられる制度です。在職中の労使折半がなくなり全額自己負担(従来の約2倍)となりますが、保険料には法律で定められた「上限額」が設定されています。そのため、在職時の給与が高かった人や、扶養家族が複数いる世帯では、国保に加入するよりも任意継続を選んだほうが保険料を大幅に安く抑えられるケースが目立ちます。
退職後の選択手順とポイントは次の通りです。
① まず現在の健康保険組合に問い合わせ、任意継続した場合の「確定保険料」を確認する。
② お住まいの市区町村の国保窓口で、前年所得をもとに「国保保険料の試算」を出してもらう。
③ 家族の人数や傷病手当金の残り期間などを考慮し、総額で有利な方を選択する。
任意継続の手続きは「退職日の翌日から20日以内」という厳格な期限があり、1日でも遅れると受け付けられません。退職が決まった段階で速やかに双方の金額を比較することが鉄則です。
【2026年最新】社会保険の適用拡大で何が変わる?働き方の見直しと今後の対策
2026年現在、短時間労働者を対象とした社会保険の適用拡大は最終局面を迎えています。これまでの企業規模要件(従業員数51人以上など)の段階的引き下げを経て、さらに広範な事業所で週20時間以上勤務するパート・アルバイトへの社保加入が義務化される流れが定着しました。
「扶養から外れて手取りが減る」とネガティブに捉えられがちですが、社会保険への加入には明確な実利もあります。将来受け取る公的年金に厚生年金が上乗せされて受給額が増加するほか、前述の傷病手当金や出産手当金といった強力な生活保障が個人単位で付与されます。
短期的には月々の手取りが数万円減る局面があるものの、長期的な資産形成と万一のリスクヘッジを総合的に勘案し、「あえて社保に入って労働時間を伸ばす」キャリアを選択する人が急増しています。
【国民健康保険と社会保険の違い】に関するよくある質問(FAQ)
Q1:フリーランスや自営業者が社会保険に入る方法はありませんか?
A1:個人事業主のままでは原則として社会保険(健康保険・厚生年金)に加入できませんが、自身で「法人(マイクロ法人など)」を設立して役員報酬を設定すれば、社長1人の会社であっても社会保険に加入することが可能です。所得や扶養状況によっては、国保よりも大幅に保険料を最適化できる場合があります。
Q2:転職期間に1カ月だけ無職になる場合も国保の切り替え手続きが必要ですか?
A2:退職日の翌日から次の会社の入社日まで1日でも空白期間がある場合は、原則として国民健康保険への加入(または任意継続)手続きが必要です。手続きを行わない期間に病院にかかると全額自己負担(10割)となり、後から遡って保険料を請求されることになります。
Q3:国民健康保険料を滞納するとどうなりますか?
A3:督促状が届くほか、延滞金が発生します。滞納が続くと通常よりも有効期限が短い「短期被保険者証」や、窓口でいったん全額を立て替える「被保険者資格証明書」へ切り替えられ、最終的には預貯金や給与などの財産差し押さえが執行されます。支払いが困難な場合は放置せず、速やかに役所の窓口で減免や分納の相談を行ってください。
まとめ:自分に最適な保険を選び、賢く手取りと安心を守るために
国民健康保険と社会保険は、単に保険料の徴収元が異なるだけでなく、扶養の恩恵、労使折半の有無、休業補償の手厚さに至るまで、全く異なるセーフティネットです。
会社員でいる間は当たり前に享受している社会保険のメリットですが、転職・退職、独立、あるいはパートタイムでの労働条件見直しといった人生の転換期には、それぞれの制度設計の違いがダイレクトに家計を左右します。目先の月額保険料だけでなく、将来の年金受給額やもしもの時の所得保障まで見据え、自身のライフスタイルに合った賢い選択を行いましょう。 (出典: 国民 健康 保険 社会 保険 違い(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
