収入と所得の違いを知らないと税金で損?2026年の手取り防衛術
給料明細を受け取った際や確定申告の時期に、多くの人が目にする「収入」と「所得」という言葉。「似たような意味だろう」と何気なく読み流していると、本来払う必要のない税金を余計に納める羽目になったり、受けられるはずの公的助成や手当の対象から外れてしまったりと、家計に深刻なダメージを及ぼしかねません。
物価高や社会保険料の負担増が続く2026年現在、家計を守るためには「手元に残る現金をいかに最大化するか」という視点が欠かせません。金融リテラシーの第一歩にして最大の要所である「収入と所得の決定的な違い」を解き明かし、損をしないための実践的なマネー防衛術を深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は入ってきたお金の総額(額面)であり、「所得」はそこから経費や給与所得控除を差し引いた純粋な利益を指す。
- 要点2:税金や社会保険料は「収入」ではなく「所得」をベースに計算されるため、控除の仕組みを知らないと大幅に手取りを減らすリスクがある。
- 要点3:2026年の最新税制を踏まえ、源泉徴収票の正しい読み解きと控除の積極的な活用が、実質的な可処分所得の防衛に直結する。
【基本のキ】収入と所得の決定的な違い|「額面と手取り」を整理する
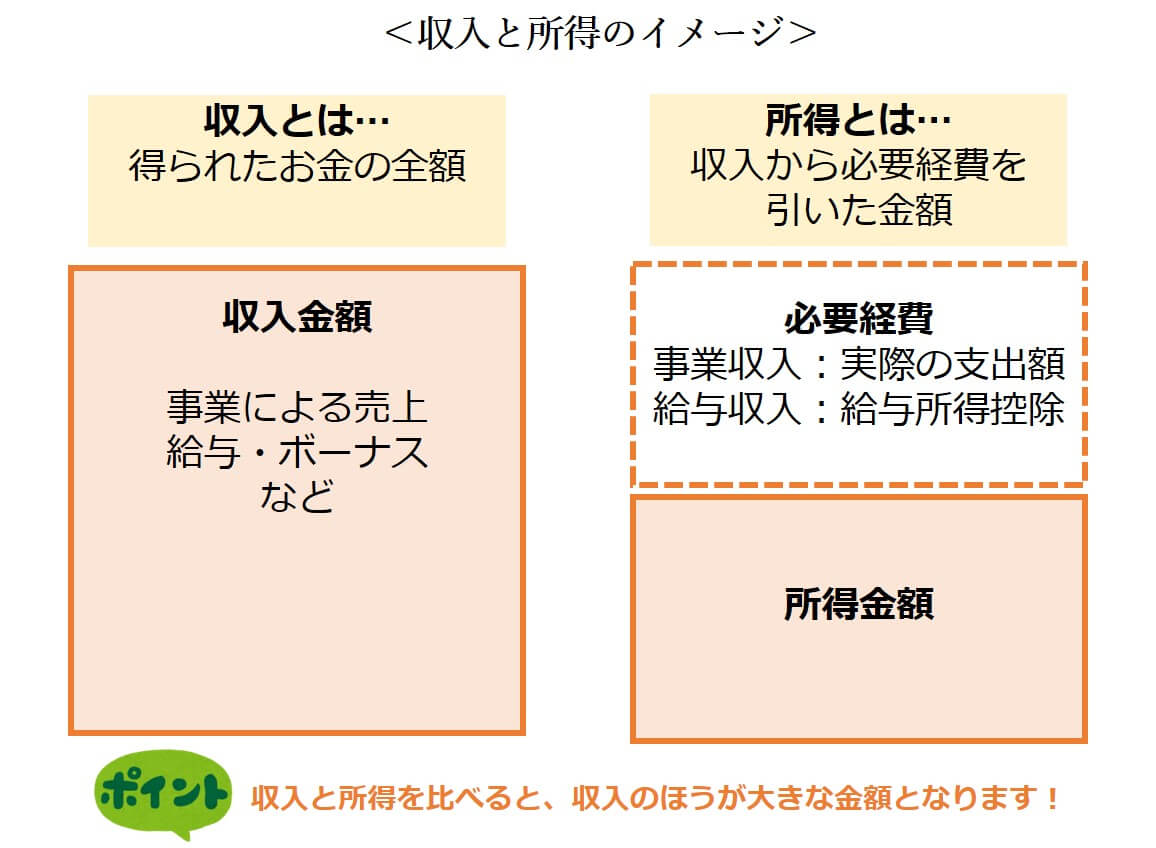
日常生活で混同されがちな「収入」「所得」「手取り」ですが、税法上および家計管理上、これらは全く別個の概念として厳密に区分されています。まずはその構造をシンプルな計算式で整理してみましょう。
給与収入と給与所得の関係を会社員を例にして考えると、その違いは明快です。
- 収入(額面):基本給、各種手当、ボーナスなどをすべて合算した「会社から支払われた総支給額」
- 所得:収入から法律で定められた「給与所得控除」を差し引いた後の金額
- 手取り:収入から「所得税」「住民税」「社会保険料(健康保険・厚生年金・雇用保険)」が天引きされ、最終的に銀行口座へ振り込まれる実際の金額
つまり、会社から見た支払総額が「収入」であり、個人の手腕で得た純利益に相当するものが「所得」、そして実際に生活費として自由に使えるお金が「手取り」です。この三層構造を混同していると、行政の給付金申請や各種ローンの審査基準で「どちらの数値を記入すべきか」を誤り、思わぬ不利益を被ることになります。
【落とし穴を回避】知らなきゃ大損!控除と税金計算のカラクリ
「収入と所得の違いを曖昧にしている人が、なぜ税金面で大損してしまうのか」――その真相は、住民税と所得税の計算が「収入」ではなく「課税所得」に対して行われる仕組みに隠されています。
国が税金を計算する際、収入からいきなり課税するわけではありません。まず収入から給与所得控除を引き、さらにそこから個人の生活事情に配慮した「各種所得控除」を引いた残額を算出します。これが課税所得金額の求め方の核心です。
差し引かれる代表的な控除には、誰もが一律で適用される基礎控除をはじめ、配偶者控除、扶養控除、社会保険料控除、生命保険料控除、医療費控除などがあります。もしこれらの控除申請を年末調整や確定申告で怠れば、課税所得金額が実態よりも高く見積もられ、税率を掛けた後の所得税や翌年の住民税が跳ね上がってしまいます。「所得を圧縮する控除」の存在を知らないことこそが、知らぬ間に手取りを減らす最大の要因なのです。
【源泉徴収票の見方】どこを見れば「自分の本当の所得」がわかるのか
毎年12月頃に勤務先から手渡される源泉徴収票は、まさに収入と所得の縮図です。専門用語が並び難解に見えますが、見るべき数字は4つの主要ブロックに集約されます。
1. 支払金額:いわゆる年収・額面収入。1年間に会社から支給された総支給額。
2. 給与所得控除後の金額:支払金額からみなし経費を引いた「給与所得」。ここがあなたの真の所得。
3. 所得控除の額の合計額:基礎控除や社会保険料控除、配偶者控除などを合算した「差し引ける金額の合計」。
4. 源泉徴収税額:最終的に算定され、1年間に納めた(納めるべき)所得税の総額。
「支払金額」から「給与所得控除後の金額」を引いた差額が、会社員に認められている経費枠です。さらに「給与所得控除後の金額」から「所得控除の額の合計額」を差し引いたものが、実際の税率を掛ける直前の課税所得になります。この書類の因果関係を把握できれば、「自分の所得がいくらで、なぜこの税額になったのか」を一目で把握できるようになります。
【会社員と個人事業主】給与所得控除と自営業の必要経費の違い
税金の計算アプローチは、働き方によって大きく二分されます。会社員(給与所得者)と自営業・フリーランス(個人事業主)における最大の違いは、「経費の引き落とし方」と「申告の手順」にあります。
会社員の場合、スーツ代や業務に関わる個人的な出費を個別に領収書で精算するのは煩雑なため、国が収入に応じて一律に給与所得控除という「みなし経費」を用意しています。原則として会社が年末調整を代行してくれるため、自身で細かな計算をする必要がありません。
対して個人事業主は、売上総額(収入)から、事業運営に投じた実際の領収書を積み上げた自営業の必要経費を自ら差し引いて事業所得を割り出します。このプロセスを自ら国税庁に届け出る作業が確定申告です。確定申告と年末調整の違いは、単なる手続きの差にとどまらず、「概算の法定控除を使うか」「実額の領収書を積み上げて所得を圧縮するか」という税務戦略の根幹に関わっています。
【年収の壁と配偶者控除】働き損を防ぐボーダーラインの新常識
パートやアルバイトで働く方や、その配偶者にとって死活問題となるのが「年収の壁」です。ここでも「収入」と「所得」の混同が混乱を引き起こす元凶となっています。
メディアで頻繁に報じられる「103万円の壁」とは、給与収入が103万円以下であれば、給与所得控除(55万円)と基礎控除(48万円)の合計103万円が差し引かれ、課税所得が0円になって本人の所得税が発生しないボーダーを意味します。つまり、「収入103万円=所得48万円以下」という換算が成り立ちます。
世帯主の税負担を軽減する配偶者控除や段階的に控除額が変動する配偶者特別控除、さらには厚生年金や健康保険への加入義務が生じる「社会保険の壁(106万円・130万円)」など、どのボーダーも「本人の収入基準なのか、それとも所得基準なのか」を正確に見極める必要があります。制度の主旨を取り違えてシフトを入れすぎると、税金や保険料の負担が急増して実質的な手取りが目減りする逆転現象が生じるため、慎重な就業調整が求められます。
【2026年最新】手取り額早見表と知っておくべき税制改正のポイント
2026年の現行税制における年収別の手取り目安をまとめました。独身・扶養家族なしの場合、額面収入に対する手取りの割合(手取り率)はおよそ75%〜80%程度で推移しますが、高年収帯になるにつれて累進課税と給与所得控除の上限(年収850万円超で頭打ち)の影響を受け、手取り率は一段と低下します。
| 給与収入(額面) | 概算給与所得 | 年間手取り額の目安 | 手取り率 |
|---|---|---|---|
| 300万円 | 約202万円 | 約235万円〜240万円 | 約79% |
| 500万円 | 約356万円 | 約385万円〜395万円 | 約78% |
| 700万円 | 約520万円 | 約520万円〜535万円 | 約75% |
| 1,000万円 | 約805万円 | 約710万円〜730万円 | 約72% |
近年の税制改革においては、少子化対策財源としての支援金制度の導入や扶養控除の見直し、さらには最低賃金引き上げに伴う年収の壁への時限的支援策の行方など、制度のアップデートが続いています。額面の数字だけを追うのではなく、「所得をいかに健全にコントロールし、手取りを最大化させるか」という意識がこれまで以上に重要です。
【収入と所得の違い】に関するよくある質問(FAQ)
Q1:行政の手当や保育料の算定に使われるのは「収入」と「所得」のどちらですか?
A1:原則として「所得」(市町村民税の所得割額など)が基準となります。ただし、児童手当や高校授業料無償化などの制度案内では、一般向けにわかりやすく「年収目安(収入ベース)」で表記されるケースが多いため、自治体の支給条件がどちらの数字を指しているのか、注意書きを必ず確認してください。
Q2:副業をしている会社員の場合、いくらから確定申告が必要ですか?
A2:本業の給与以外の副業所得が年間20万円を超えた場合に所得税の確定申告が必要です。ここでも基準は「収入」ではなく「所得」です。副業の売上が30万円であっても、パソコン代や通信費などの経費が15万円かかっていれば、所得は15万円(30万円-15万円)となり、所得税の確定申告は不要となります(※住民税の申告は所得金額に関わらず別途必要です)。
Q3:手取りを増やすために個人で今すぐできる控除対策はありますか?
A3:iDeCo(個人型確定拠出年金)やふるさと納税の活用が有効です。iDeCoは拠出した掛金の全額が「小規模企業共済等掛金控除」として所得から差し引かれるため、課税所得を直接圧縮して所得税・住民税を減らす強力な効果があります。また、医療費が年間10万円(または総所得金額等の5%)を超えた場合の医療費控除や、特定の医薬品を対象とするセルフメディケーション税制の活用も手堅い手取り防衛策となります。
まとめ:仕組みを知り、手取りを賢く守り抜く
「収入」と「所得」の違いを正しく把握することは、単なる言葉の勉強ではありません。手元に残るお金を最大化し、知らず知らずのうちに税金面で損を被るリスクを回避するための実践的な防衛術です。
源泉徴収票を正しく読み解き、活用可能な控除を漏れなく申告する。その小さな積み重ねこそが、不透明な経済状況の中で家計を守り抜く最大の推進力になります。まずは昨年の源泉徴収票を手元に置き、ご自身の「本当の所得」と「控除の余地」を確認することから始めてみてください。 (出典: 収入 所得 違い(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
