デンタルローンとは?審査落ちの理由と金利相場の落とし穴【2026最新】
歯の矯正やインプラント、審美セラミック治療など、健康保険が適用されない自費診療において、治療費が100万円を超えるケースは珍しくありません。まとまった自己資金を用意できない場合や、手元の預貯金を一気に減らしたくない層の間で急速に浸透しているのが「デンタルローン」です。
一般的なクレジットカード決済やフリーローンに比べて低金利で利用できる一方、ネット上では「審査に落ちて治療計画が狂った」「分割手数料を含めたら総額が跳ね上がった」と後悔を口にする声も散見されます。2026年の最新金融動向を踏まえ、後悔しないための審査基準、金利相場、そして税制優遇の活用法まで、現場の取材データを基に深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:デンタルローンは歯科治療に特化した分割払いで、年利約2.5%〜9.0%とカードローンより割安だが、使途が歯科治療に限定される。
- 要点2:審査落ちの主因は信用情報の事故歴や他社借入過多であり、「審査が甘い信販会社」という甘言は実在しない。
- 要点3:金利手数料は対象外となるものの「治療費元本」は医療費控除と併用可能で、契約した年の確定申告で大きな節税効果を得られる。
【基本構造】デンタルローンとは?クレカ分割や一般ローンとの決定的な違い
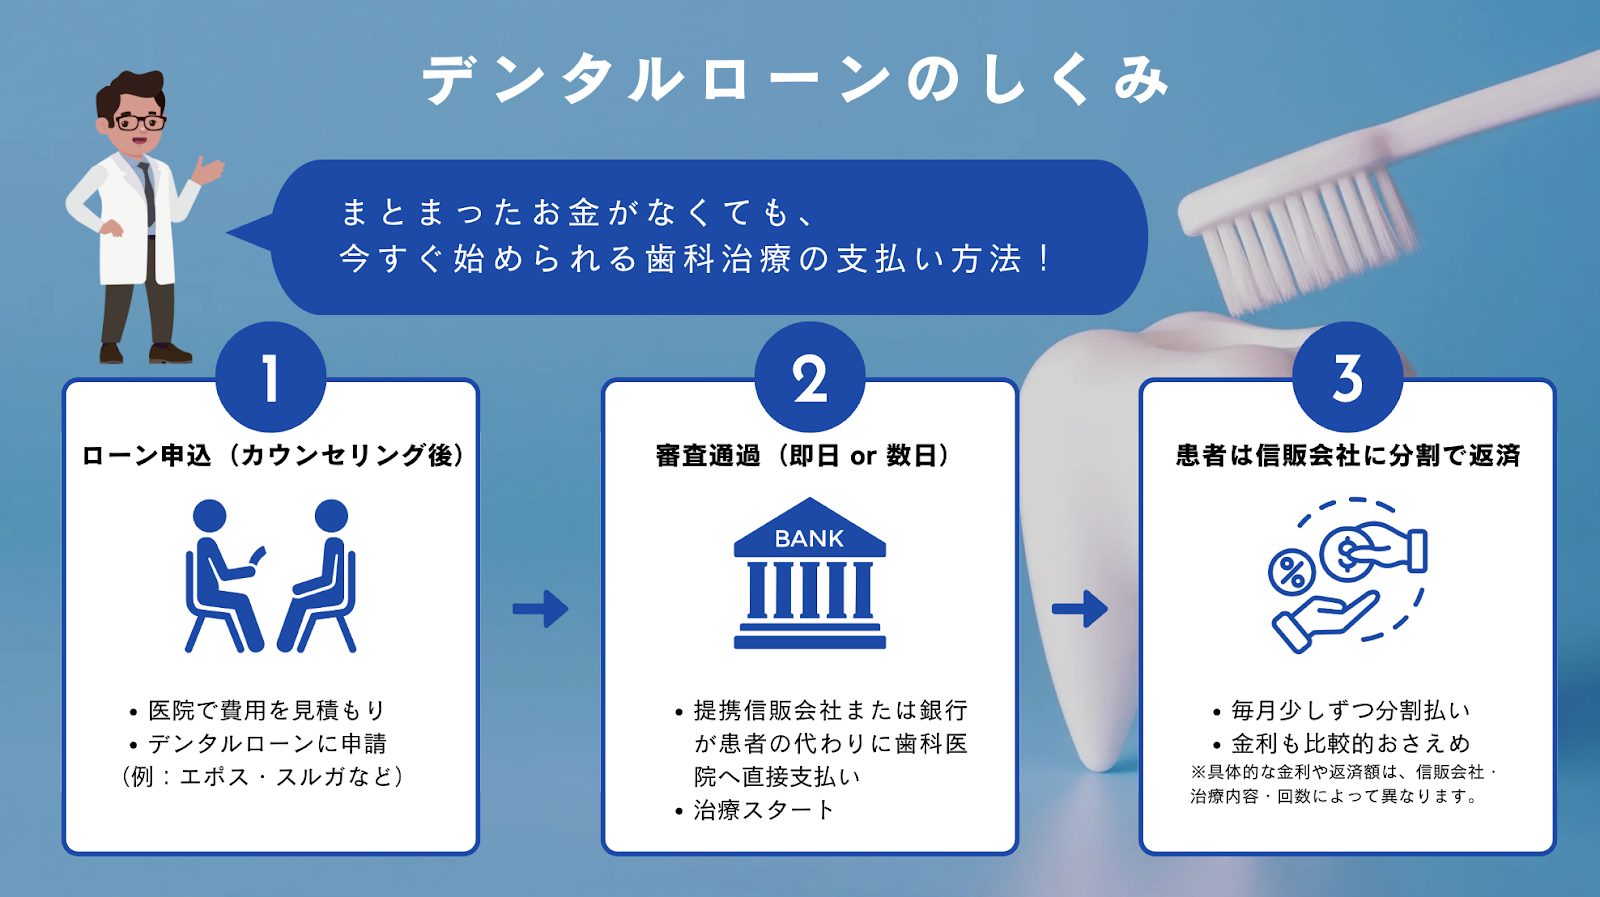
デンタルローンとは、歯科医院での自費診療にかかる高額な治療費を、信販会社や金融機関が患者に代わって医療機関へ立替払いし、患者がその費用を分割で返済していく目的別信用取引です。保険診療の範囲内であれば数千円から数万円で済む歯科治療ですが、噛み合わせの根本改善を狙う歯科矯正や、歯を失った部位に人工歯根を埋め込むインプラント治療は全額自己負担となり、治療費が80万〜200万円前後に達します。こうした高額医療へのアクセスを平準化する金融インフラとして設計されています。
一般的なクレジットカードの分割払いやリボ払いを利用すると、実質年率は14.0%〜15.0%程度に設定されているケースが大半です。一方、デンタルローンは治療費の決済に特化している分、金融機関側の貸倒リスクが低く見積もられ、年利2.5%〜9.0%前後の比較的有利な金利条件が適用されます。資金使途が自由なカードローンやフリーローンと比べても、金利面での優位性は際立っています。
契約形態は主に2系統に分かれます。1つは、歯科医院の受付で直接タブレットやWEB画面から申し込める「信販会社提携型(アプラス、ジャックス、オリコなど)」です。窓口で手続きが完結し、即日〜翌日には結果が判明する機動力が支持されています。もう1つは、患者自身が金融機関に直接申し込む「銀行型(イオン銀行デンタルローンなど)」です。こちらは審査に数日から1週間程度を要する反面、より低い実質年率が設定されている特徴があります。
【2026年最新金利相場】インプラント治療費の分割払い&返済シミュレーション詳細まとめ
金融引き締め局面を通過した2026年最新デンタルローン金利相場は、信販会社提携型で実質年率4.5%〜8.5%、銀行系で2.5%〜5.0%程度が標準的なレンジとなっています。治療の選択肢として需要が高い「インプラント2本埋入(治療費総額約100万円)」を想定し、金利と返済回数によってどの程度の金利負担差が生じるのか、具体的な数値を把握しておく必要があります。
以下の試算は、治療費元本100万円を一般的な固定金利で分割返済した場合の比較データです。
| 決済手段・ローン種別 | 適用金利(年利) | 36回(3年)返済時・利息総額 | 60回(5年)返済時・利息総額 | 編集部の見解・評価 |
|---|---|---|---|---|
| 銀行系デンタルローン(イオン銀行等) | 年3.8% | 約59,600円(月額約29,400円) | 約100,200円(月額約18,300円) | 利息負担が最も軽く、審査に通る信用力があるなら第一選択肢。 |
| 信販会社提携型(アプラス等標準値) | 年5.9% | 約93,700円(月額約30,300円) | 約158,800円(月額約19,300円) | 歯科医院の窓口でスムーズに組めるが、5年返済では利息15万円超を許容する必要あり。 |
| クレジットカード分割払い(比較参考) | 年15.0% | 約247,900円(月額約34,600円) | 約427,400円(月額約23,700円) | 治療費100万円に対して利息だけで40万円以上上乗せされ、資産防衛上は避けるべき選択。 |
インプラント治療費の分割払いを行う際、月々の支払額を抑えようとして安易に84回(7年)や120回(10年)などの長期返済を選ぶ利用者が目立ちます。しかし、回数を伸ばすほど元本が減るペースが遅くなり、総支払額が大きく膨張します。徹底したデンタルローン返済シミュレーション詳細まとめを事前に確認し、「月々の返済額」ではなく「支払う金利の総額」を注視して返済期間を決定することが不可欠です。
審査に落ちる理由と審査基準の落とし穴|「審査甘い信販会社」の真相を暴く
自費診療のカウンセリングが進み、いざ治療着手という段階で「ローンの審査に通らなかった」とショックを受ける患者が後を絶ちません。デンタルローン審査基準は公表されていないものの、金融庁の監督指針および信用情報機関(CIC、JICC)の運用実態から、明確な足切りラインが存在します。
デンタルローン審査に落ちる理由として圧倒的に多いのが、個人の信用情報に記録された「軽微な延滞」です。現代社会において盲点となりやすいのが、スマートフォンの端末代金を通信費と一緒に分割で支払っているケースです。携帯料金の支払いが1〜2ヶ月遅れただけでも、信用情報上には「異動」や入金遅延を示すサインが記録されます。これがデンタルローンの与信審査において致命的なマイナス要因となります。
さらに、年収に対する総返済負担割合(返済比率)も厳密に精査されます。他社からのカードローンや消費者金融の借入、クレジットカードのキャッシング枠が残っている場合、年収の3分の1を超える貸し出しを禁じる総量規制の基準に抵触するか、あるいは各社独自のスクリーニング基準ではねられます。
ネットの掲示板やSNS上には「デンタルローンの審査が甘い信販会社一覧」といった真偽不明の情報が出回っていますが、デンタルローン審査甘い信販会社の真相を取材すると、現実は全く異なります。アプラスやオリコ、ジャックスなどの大手信販会社は、いずれも信用情報機関に加盟し、厳正なスコアリングシステムを運用しています。独自の審査基準で自営業者やパート勤務者の属性を細かく評価するケースはあるものの、信用情報に事故情報(ブラックリスト)がある申込者を無審査で通す正規の信販会社は1社も存在しません。「誰でも通る」と謳う非正規業者は、いわゆるヤミ金融の危険性が極めて高いため、警戒を怠ってはなりません。
なお、アプラスデンタルローン審査は提携歯科医院のネットワークが広く、ウェブ申し込みから短時間で回答が出る利便性で知られますが、過去の滞納履歴には極めて厳格です。一方、イオン銀行デンタルローンなどの銀行系は、口座保有状況や安定継続年収のハードルが一段高く設定されており、信販系よりもさらに手堅い審査が行われます。

【実態検証】歯科矯正デンタルローンの評判と利用者のネットの反応
インプラントと並んで利用件数が跳ね上がっているのが、20代〜30代を中心とした歯科矯正デンタルローンの評判です。マウスピース矯正の台頭により、「月々9,800円〜で憧れの歯並びに」というキャッチコピーが街やSNSに溢れています。しかし、デンタルローン利用者のネットの反応を精査すると、理想と現実のギャップに対する切実な吐露が浮かび上がってきます。
都内のIT企業に勤務する20代女性の手記には、次のようなリアルな告白が綴られています。
「カウンセリング当日の高揚感のまま、受付のiPadでアプラスのデンタルローンに申し込んで84回払いを契約しました。毎月の引き落としは1万2千円程度なので楽勝だと思っていましたが、矯正自体は2年で終わったのに、支払いはその後5年も続きます。転職して手取りが減った時期にも容赦なく引き落とされ、治療が終わった過去のものに対してお金を払い続ける精神的苦痛は想像以上でした」
この告白が示唆するのは、行動経済学で言う「現在バイアス(現在の便益を過大評価し、将来のコスト負担を軽く見積もる心理傾向)」の罠です。治療を始めたいという強い衝動がある瞬間は「月々の支払額」しか目に入りませんが、ローンは契約した瞬間から長期の負債として固定化されます。
ネット上の口コミでも、「手元資金がないままフルローンを組んだ結果、急な入院や出費に対応できなくなった」「途中で担当医と相性が合わずに転院したくなったが、ローンの残債処理が複雑すぎて身動きが取れなくなった」といったトラブル事例が多数報告されています。外見や噛み合わせの改善というポジティブな動機があるからこそ、冷静なリスク見積もりが置き去りにされがちなのです。
知らないと損する税制優遇|デンタルローンと医療費控除の併用テクニック
デンタルローンを利用する上で、絶対に押さえておくべき最大の経済的メリットがデンタルローンと医療費控除の併用です。歯科矯正(噛み合わせの機能改善を目的とするもの)やインプラント治療、セラミック冠の装着などは、自費診療であっても所得税法上の「医療費控除」の正当な対象となります。
国税庁の基本通達において、極めて重要な特例ルールが存在します。デンタルローンを利用した場合、信販会社が医療機関に治療費を立て替えて支払った「その年」の確定申告で、治療費の全額を医療費控除として一括申請できる点です。
例えば、2026年10月に総額120万円のインプラント治療を5年(60回)払いのデンタルローンで契約した場合、患者自身はまだ数万円しか返済していなくても、2026年分の確定申告において120万円全額を医療費として申告できます。課税所得が500万円(所得税率20%+住民税10%)の会社員であれば、所得税と住民税を合わせて約30万円前後の還付・税軽減効果が期待できます。
ただし、知っておくべき厳格なルールと注意点があります。控除の対象となるのは「歯科治療の対価としての元本部分のみ」であり、信販会社へ支払う分割手数料(金利分)は医療費控除の対象外となります。確定申告の際には、信販会社の契約書控えや歯科医院が発行した請求書面を揃え、利息を除外した治療費実費を正確に算出して申告しなければなりません。

デンタルローンのデメリットと注意点|契約前に知るべき3つのリスク
治療開始のハードルを劇的に下げてくれるデンタルローンですが、借金である以上、構造的なリスクが内在しています。契約書に署名する前に、以下のデンタルローンのデメリットと注意点を徹底検証する必要があります。
第1のリスクは、「医療機関とのトラブル発生時における支払い義務の継続」です。仮に歯科医院が倒産したり、治療結果に不満があって治療を中断したりした場合でも、信販会社に対するローンの返済義務は原則として自動的には消滅しません。信販会社側は「医療行為そのものの成否」とは切り離された金銭消費貸借契約を結んでいるためです。医療過誤や転院を巡る紛争が生じた際、治療を受けられないのに毎月の引き落としだけが続くという二重の悲劇に直面するリスクがあります。
第2のリスクは、「将来の大型ローン審査への影響」です。デンタルローンを組むと、その借入残高と毎月の返済額が信用情報機関に登録されます。治療開始から数年以内に「住宅ローンの購入」や「マイカーローン」を計画している場合、デンタルローンの残債が存在することで借入可能額が大幅に減額されたり、返済負担率の超過を理由に本審査で落とされたりする危険があります。
第3のリスクは、「繰上返済手数料や事務手続きの煩雑さ」です。一般的な銀行口座の繰上返済と異なり、信販会社によっては繰上返済を行う際に事前の電話連絡や書面手続きを要求され、所定の手数料を徴収されるケースがあります。まとまったボーナスが入ったからと一気に完済しようとしても、思ったような利息削減効果が得られない場合があるため、繰上返済の規約は事前確認が必須です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融取材と医療現場の双方を分析してきた結論として、デンタルローンは「誰にでも勧められる魔法の杖」ではありません。向き・不向きの境界線は冷徹に引かれます。
【利用をおすすめできる人】
- 十分な貯蓄はあるが、万一の有事資金を手元に残すため、あえて低金利(年3〜4%台)で分割払いを選択する人
- 噛み合わせの悪化による頭痛や消化不良など、健康被害が切迫しており、資金が貯まるのを待つ時間的損失が大きい人
- 医療費控除を一括活用し、還付された税金を繰上返済や生活防衛資金に回す計画性がある人
【利用を慎重に再考すべき人】
- 「手持ち資金がゼロ」であり、審査が通るからという理由だけで上限額いっぱいの審美治療を組もうとしている人
- 直近3年以内に住宅ローンの本審査や、転職による減収の可能性がある人
- 金利総額を計算せず、クリニックの窓口で言われた「月々数千円」という言葉の響きだけで契約しようとしている人
【デンタルローンとは】に関するよくある質問(FAQ)
Q1:専業主婦や学生、アルバイトでもデンタルローンを申し込むことはできますか?
A1:本人に安定した継続収入がない専業主婦や学生の場合、単独での申し込みは審査通過が極めて困難です。ただし、安定収入のある配偶者や親を「連帯保証人」として立てるか、あるいは配偶者・親名義でローンを申し込むことで利用可能となる信販会社や金融機関が多く存在します。一部の信販会社ではパート・アルバイト本人の名義でも、年収に応じた限度額内で受け付ける場合があります。
Q2:デンタルローンの審査にはどのくらいの日数がかかりますか?即日で治療を始められますか?
A2:歯科医院と提携している信販会社(アプラス等)のWEB申し込みであれば、最短数十分から即日中に審査結果が判明します。そのため、カウンセリング当日に審査を完了させ、治療計画を確定させることが可能です。一方、イオン銀行などの銀行系デンタルローンの場合は、本人確認書類や治療見積書の郵送・アップロード確認が必要となるため、審査完了まで3日〜1週間程度を要するのが一般的です。
Q3:もしデンタルローンの審査に落ちてしまった場合、すぐに別の信販会社で再申し込みしても大丈夫ですか?
A3:短期間に複数のローンへ手当たり次第に申し込む行為は「申込ブラック」と呼ばれ、信用情報機関に申し込み履歴だけが連続して残るため、かえって審査を不利にします。一度落ちた場合は、まず携帯電話料金の未払いやクレジットカードの利用枠を見直し、半年間ほど期間を空けて信用情報の照会記録が消えるのを待つか、連帯保証人を立てて申し込む形へ修正するのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
健康寿命の延伸や口元の清潔感への意識が高まる中、歯科自費診療とデンタルローンの利用は今後も堅調に推移していくと見られます。しかし、分割払いは手元の現金を減らさない代わりに、「将来の自由な収入」を長期間にわたって担保に差し出す行為に他なりません。
デンタルローンを利用する際は、目先の月額返済額だけでなく「返済総額」「適用金利」「将来のライフイベントへの影響」を冷徹に天秤にかける必要があります。医療費控除などの公的制度をフル活用し、身の丈に合った無理のない返済計画を立てることこそが、後悔のない治療への最短距離となります。 (出典: デンタル ローン と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
