切迫早産の入院費はいくら?自己負担を激減させる制度と1ヶ月の実例
妊娠中の定期健診で突然告げられる「切迫早産」の診断。母子の命を守るために即日入院を余儀なくされるケースも多く、突然の事態に戸惑う妊婦や家族が直面するのが「一体いくら費用がかかるのか」という経済的な不安です。数週間から数ヶ月に及ぶ長期入院となれば、数百万円単位の請求を想像して青ざめる方も少なくありません。
通常の自然分べんとは異なり、切迫早産の入院治療には公的医療保険が適用されます。さらに、日本のセーフティーネットである公的制度や民間のサポートを正しく活用すれば、実際の自己負担額は当初の不安を大幅に下回る水準まで圧縮できます。想定される費用の全体像から負担を減らす制度の手続きまで、知っておくべきポイントを整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:切迫早産の入院治療は健康保険の適用対象となり、高額療養費制度を使えば1ヶ月の医療費自己負担は一般的な所得世帯で約8万〜9万円が上限となります。
- 要点2:総額を大きく左右するのは「差額ベッド代」と「食事代」であり、病院側の都合による個室移動時の支払い免除規定や保険適用外の実費を把握することが重要です。
- 要点3:働く女性は「傷病手当金」、加入者は「民間医療保険」を請求でき、確定申告での「医療費控除」や「出産育児一時金」と組み合わせることで家計の防衛が可能です。
【費用相場と内訳】切迫早産の入院費はいくらかかる?平均入院日数と請求のリアル
切迫早産と診断された場合、子宮収縮を抑える張り止めの点滴(リトドリン塩酸塩など)の24時間投与や、厳重な胎児心拍モニタリング、絶対安静の管理が行われます。気になる切迫早産の入院期間の平均日数は約20日〜30日前後とされていますが、子宮頸管の長さや週数によっては24週前後から正期産に入る36週までの2〜3ヶ月間に及ぶことも珍しくありません。
全額自己負担となる通常の出産費用とは異なり、切迫早産の処置・投薬・診察・入院基本料は3割負担の保険診療です。保険適用前の総医療費は1ヶ月あたり50万〜100万円規模に達しますが、窓口での支払いはその3割となります。そこに保険適用外となる「食事療養費」や「日用品レンタル代」、希望に応じた「差額ベッド代」が加算される仕組みです。
何も制度を使わずに退院時一括精算を迎えれば、1ヶ月で数十万円単位の現金が必要となります。しかし、後述する公的手続きを事前に済ませておくことで、実際の窓口支払額は劇的に抑えられます。
【1ヶ月の実例公開】高額療養費制度と限度額適用認定証で自己負担が激減する理由
長期入院の費用負担を決定的に抑える最大の鍵が、公的医療保険の高額療養費制度です。同一月(1日〜末日)にかかった医療費の自己負担額が世帯の所得区分に応じた上限額を超えた場合、超過分が支給されます。
一般的な年収約370万〜約770万円(区分ウ)の世帯を例に、1ヶ月(30日間)入院した場合のリアルな費用シミュレーションを見てみましょう。
【切迫早産で1ヶ月入院した場合の自己負担実例(区分ウ・大部屋利用時)】
- 保険診療の総医療費(10割):約900,000円
- 窓口負担(3割):270,000円 → 高額療養費制度の適用後:約85,000円
- 入院時食事療養費(1食490円×90食):44,100円(保険適用外)
- 日用品・病衣レンタル・消耗品等:約15,000円(保険適用外)
- 実質的な総支払額:約144,100円
このように、本来27万円以上かかる窓口負担が、制度の適用によって約8万5,000円の限度額に固定されます。マイナンバーカードを健康保険証として利用する「マイナ保険証」で受診するか、事前に加入している健康保険組合から限度額適用認定証を取り寄せて提示すれば、窓口での立替払いすら不要となり、最初から限度額までの支払いで済みます。
個人病院と総合病院でどう違う?費用比較と差額ベッド代の支払い免除ルール
入院先が「個人産院・クリニック」か「大学病院・総合周産期母子医療センター」かによっても、最終的な請求額や環境は大きく異なります。
個人病院は全室個室設計の施設が多く、快適な療養生活が送れる反面、1日あたり5,000円〜20,000円前後の差額ベッド代(特別療養環境室料)が発生しがちです。一方で、総合病院や大学病院は大部屋(4〜6人部屋)が基本のため差額ベッド代がかからず、重症化してNICU(新生児集中治療室)での管理が必要になった場合でも院内で即座に対応できる医療体制の強みがあります。
ここで必ず把握しておきたいのが差額ベッド代の支払い免除ルールです。厚生労働省の明確な通知により、以下の条件に該当する場合は患者側に支払い義務がありません。
- 医師が治療上の必要性(感染症対策や重篤な症状など)から個室隔離を指示した場合
- 大部屋が満床で、病院側の管理上の都合により個室へ案内された場合
- 患者側への十分な説明がなく、同意書への署名・同意がない場合
「大部屋を希望したのに満室を理由に個室へ通された」というケースでは、同意書に署名する前に「大部屋が空くまでの間、病院都合での個室利用となるか」を医事課に確認することが、無用な出費を防ぐ防衛策となります。
【収入減をカバー】傷病手当金の申請方法と民間医療保険の給付金請求テクニック
予期せぬ入院によって就労不能となった働くプレママにとって、治療費と並ぶ懸念が「休職による収入の途絶」です。職場の健康保険(協会けんぽや健康保険組合など)に加入している被保険者であれば、傷病手当金を申請できます。
業務外の病気やケガの療養のために連続して3日間休んだ後、4日目以降の就労できなかった期間に対して、おおよそ給与(標準報酬日額)の3分の2に相当する額が最長1年6ヶ月間にわたって支給されます。産休(産前産後休業手当)が始まる前日までの欠勤期間が対象となるため、医師の診断書を添えて勤務先経由で確実に申請を進めましょう。
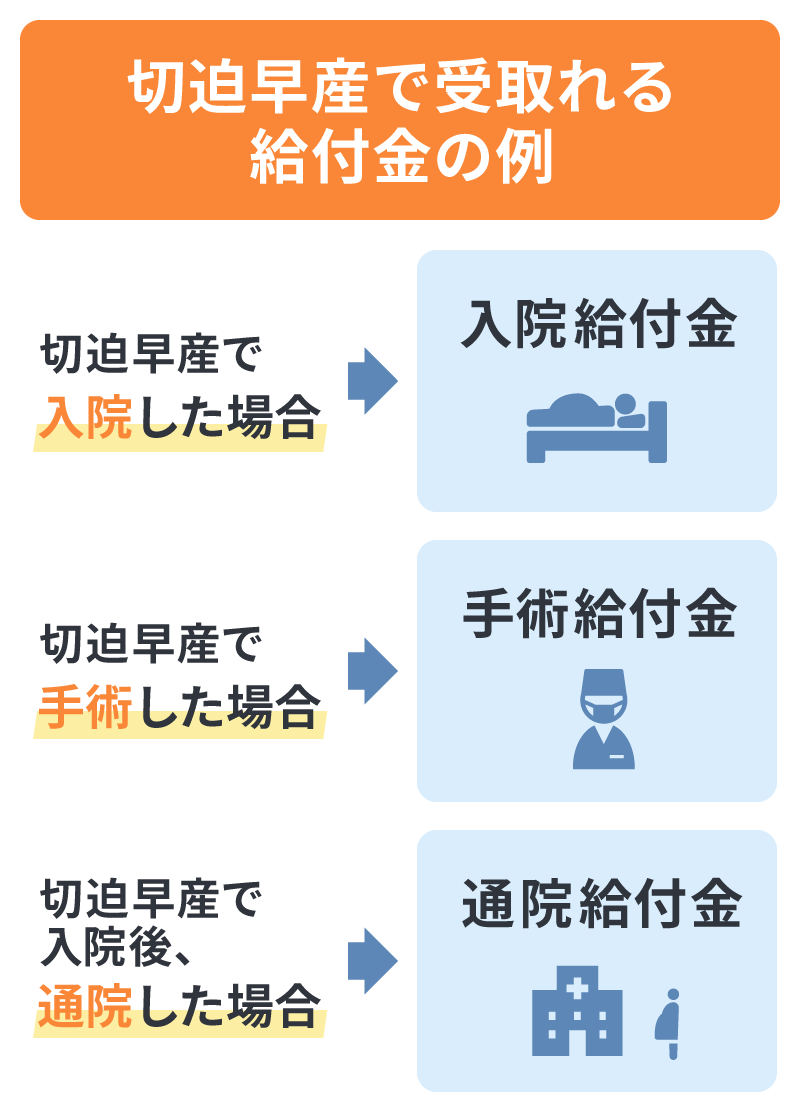
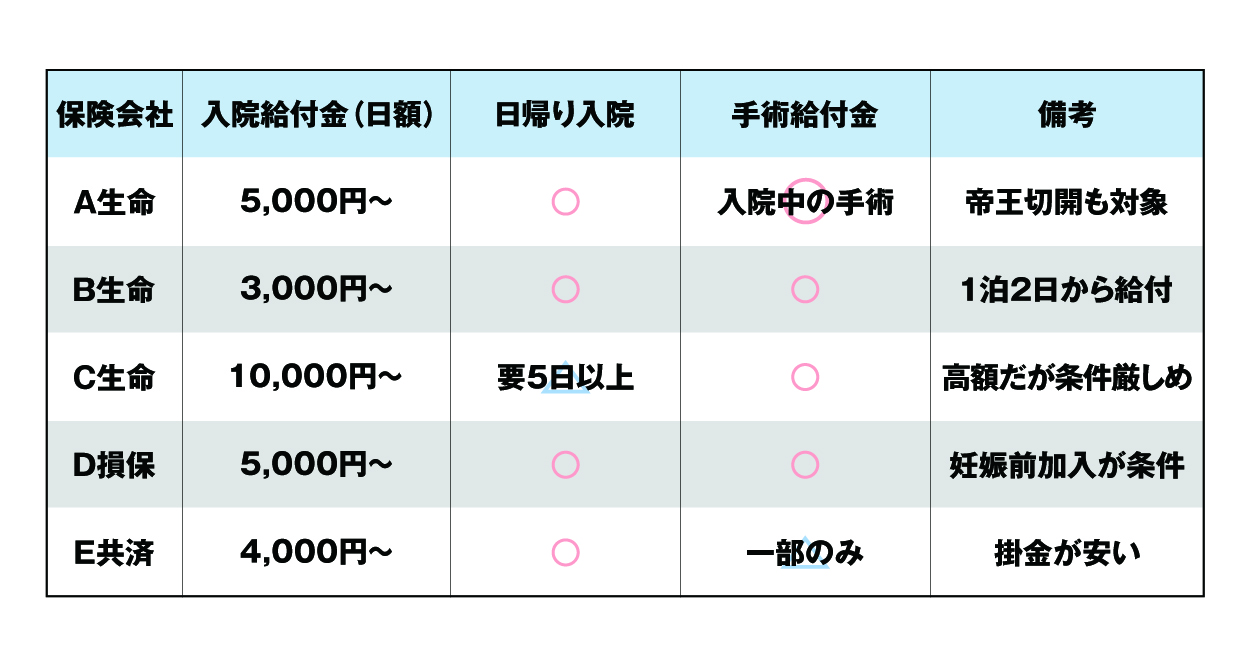
民間の医療保険に加入している場合は、医療保険の給付金請求が家計の強力な支えとなります。切迫早産は保険会社から「疾病入院」として認められるため、契約内容に応じて「入院給付金日額(5,000円〜10,000円)」や「女性疾病特約一時金」が支払われます。30日間の入院で日額1万円が支給されれば30万円の給付となり、高額療養費を差し引いた実質自己負担をすべてカバーした上で手元にプラスが残るケースも珍しくありません。
【2026年最新制度】出産育児一時金の併用と医療費控除の確定申告で戻るお金
退院から出産にかけて利用できる制度の併用も見逃せません。現在、子ども1人につき原則50万円が支給される出産育児一時金は「直接支払制度」を利用して分べん費用の精算に充てるのが一般的ですが、切迫早産の入院費とは独立した給付です。切迫入院が長引いた末にそのまま同じ病院で出産を迎えた場合、分べん費用と切迫入院費が合算されて精算されることがありますが、内訳を分けることで各制度の恩恵を漏れなく受けられます。
年間の医療費支払額(1月1日〜12月31日)が世帯合計で10万円(または総所得金額の5%)を超えた場合は、翌年の確定申告で医療費控除を申告することで、納めすぎた所得税の還付と翌年度の住民税減額が受けられます。
切迫早産に伴う入院費はもちろん、医師の指示による緊急搬送や破水時の移動で利用したタクシー代、通院交通費も控除の対象です。現在ではマイナポータルとe-Taxの連携が進み、医療費通知情報を取り込むだけで控除額の自動計算とオンライン申請が数分で完結します。領収書や交通費のメモは手元に大切に保管しておきましょう。
【切迫早産の入院費】に関するよくある質問(FAQ)
Q1:月をまたいで入院すると高額療養費の自己負担上限はどうなりますか?
A1:高額療養費制度は「1日〜末日」までの暦月単位で計算されます。例えば月半ばの15日から翌月15日まで30日間入院した場合、2ヶ月分それぞれで限度額計算が行われるため、同一月内に30日間入院するよりも自己負担の合計額が増加する点に注意が必要です。
Q2:任意加入の医療保険に入っていない場合、貯蓄だけで乗り切れますか?
A2:高額療養費制度を活用すれば、大部屋利用時の実質的な医療費・食事代の自己負担は月あたり約13万〜15万円前後に収まります。2ヶ月の入院であれば30万円前後の手元資金があれば制度上は対応可能です。退職や産休前の傷病手当金を併用することで、生活費の持ち出しを抑えられます。
Q3:入院中に病院で支払った日用品や赤ちゃんの検査代は医療費控除になりますか?
A3:医師の診療・治療・療養に直接必要な費用は対象ですが、個人の希望で購入した私物(テレビカード代や雑誌、日用品)は対象外です。ただし、切迫早産による医療管理下での処置や投薬費用、保険適用となった入院料は全額が医療費控除の対象計算に含められます。
まとめ:焦らず制度をフル活用して母子の安静を最優先に
切迫早産による突然の入院宣告は、心身ともに大きなショックとプレッシャーをもたらします。しかし、日本の公的医療保険制度と各種給付金、民間保険の仕組みを正しく組み合わせれば、経済的なリスクはコントロール可能な範囲に収まります。
まずはマイナ保険証の活用や限度額適用認定証の準備を家族に依頼し、窓口負担を最小限に抑える体制を整えましょう。お金の心配を一つずつクリアにし、医師や助産師のサポートのもとで母子の安全とお腹の赤ちゃんの成長を最優先に過ごしてください。 (出典: 切迫 早産 入院 費(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
