個人事業主の貸借対照表は必要?青色申告で大損しない書き方と罠
確定申告の時期が近づくたびに、多くの個人事業主やフリーランスを悩ませるのが「貸借対照表(バランスシート)」の作成です。「損益計算書だけで十分ではないのか」「数字が合わず毎年頭を抱えている」という声は後を絶ちません。しかし、この貸借対照表を正しく理解し作成できるかどうかで、手元に残る現金の額に数十万円単位の差が生まれます。
白色申告では提出が求められない貸借対照表ですが、節税メリットを極大化する青色申告においては避けて通れない最重要書類です。2026年の税制環境においても、デジタル化の波とともに記帳の正確性が一段と厳しく問われています。初心者がつまずきやすい「元入金」や「事業主貸・事業主借」のカラクリから、残高の不一致を防ぐ実践的なテクニックまで、知っておくべき実務の要点を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:貸借対照表を提出しない場合、青色申告特別控除が最大65万円から10万円へと激減し、税負担が大幅に跳ね上がる。
- 要点2:個人事業主特有の「元入金」「事業主貸」「事業主借」の概念を理解することが、記帳エラーや残高不一致を防ぐ最大の鍵。
- 要点3:2026年現在はクラウド会計ソフトとe-Taxの連携が標準化しており、複式簿記の自動化でミスなく満額控除を獲得可能。
【真相解明】個人事業主の貸借対照表は本当に必要?提出しない場合のリスクと大損の正体
そもそも「個人事業主の貸借対照表は本当に必要なのか」という疑問を持つ人は少なくありません。結論から言えば、白色申告であれば貸借対照表の提出は不要です。白色申告では売上と経費をまとめた「収支内訳書」のみの作成で済むため、財政状態を表すバランスシートを作る義務はありません。
しかし、青色申告を選択している事業者が「面倒だから」と貸借対照表を提出しない場合の影響は極めて深刻です。最大65万円(または55万円)の青色申告特別控除を受けるための法定要件に「貸借対照表の添付」が定められており、これを怠ると自動的に10万円控除へと格下げされます。
控除額が55万円減少し課税所得が増加すると、所得税・住民税・国民健康保険料を合わせて年間で約15万〜25万円以上の手取り減少に直結します。記帳の手間を惜しんだ代償としてはあまりにも重く、まさに「作成しないことで大損する」構造がここにあります。
【2026年最新】青色申告65万円控除の要件と複式簿記の帳簿付けルール
最大の節税メリットである「65万円控除」を獲得するためには、国税庁が定める厳格な条件をクリアしなければなりません。単に帳簿をつけるだけでなく、正しい形式と申告手段が求められます。
青色申告で65万円控除を適用するための必須要件は以下の3点です。
第一に、取引を原因と結果の2面から記録する複式簿記による帳簿付けを行っていること。第二に、確定申告書に損益計算書とあわせて正規の貸借対照表を添付すること。そして第三に、e-Taxによる電子申告を行うか、あるいは優良な電子帳簿保存を行っていることです。
紙での書面提出を選択した場合は控除額が55万円に減額されます。2026年現在、マイナンバーカードを用いたスマホ申告やPCからのe-Tax送信は完全に定着しており、e-Taxを利用するメリットは税額控除の満額享受のみならず、添付書類の省略や還付スピードの早さなど多岐にわたります。
【完全解説】初心者が絶対につまずく「事業主貸・事業主借・元入金」の仕組みと違い
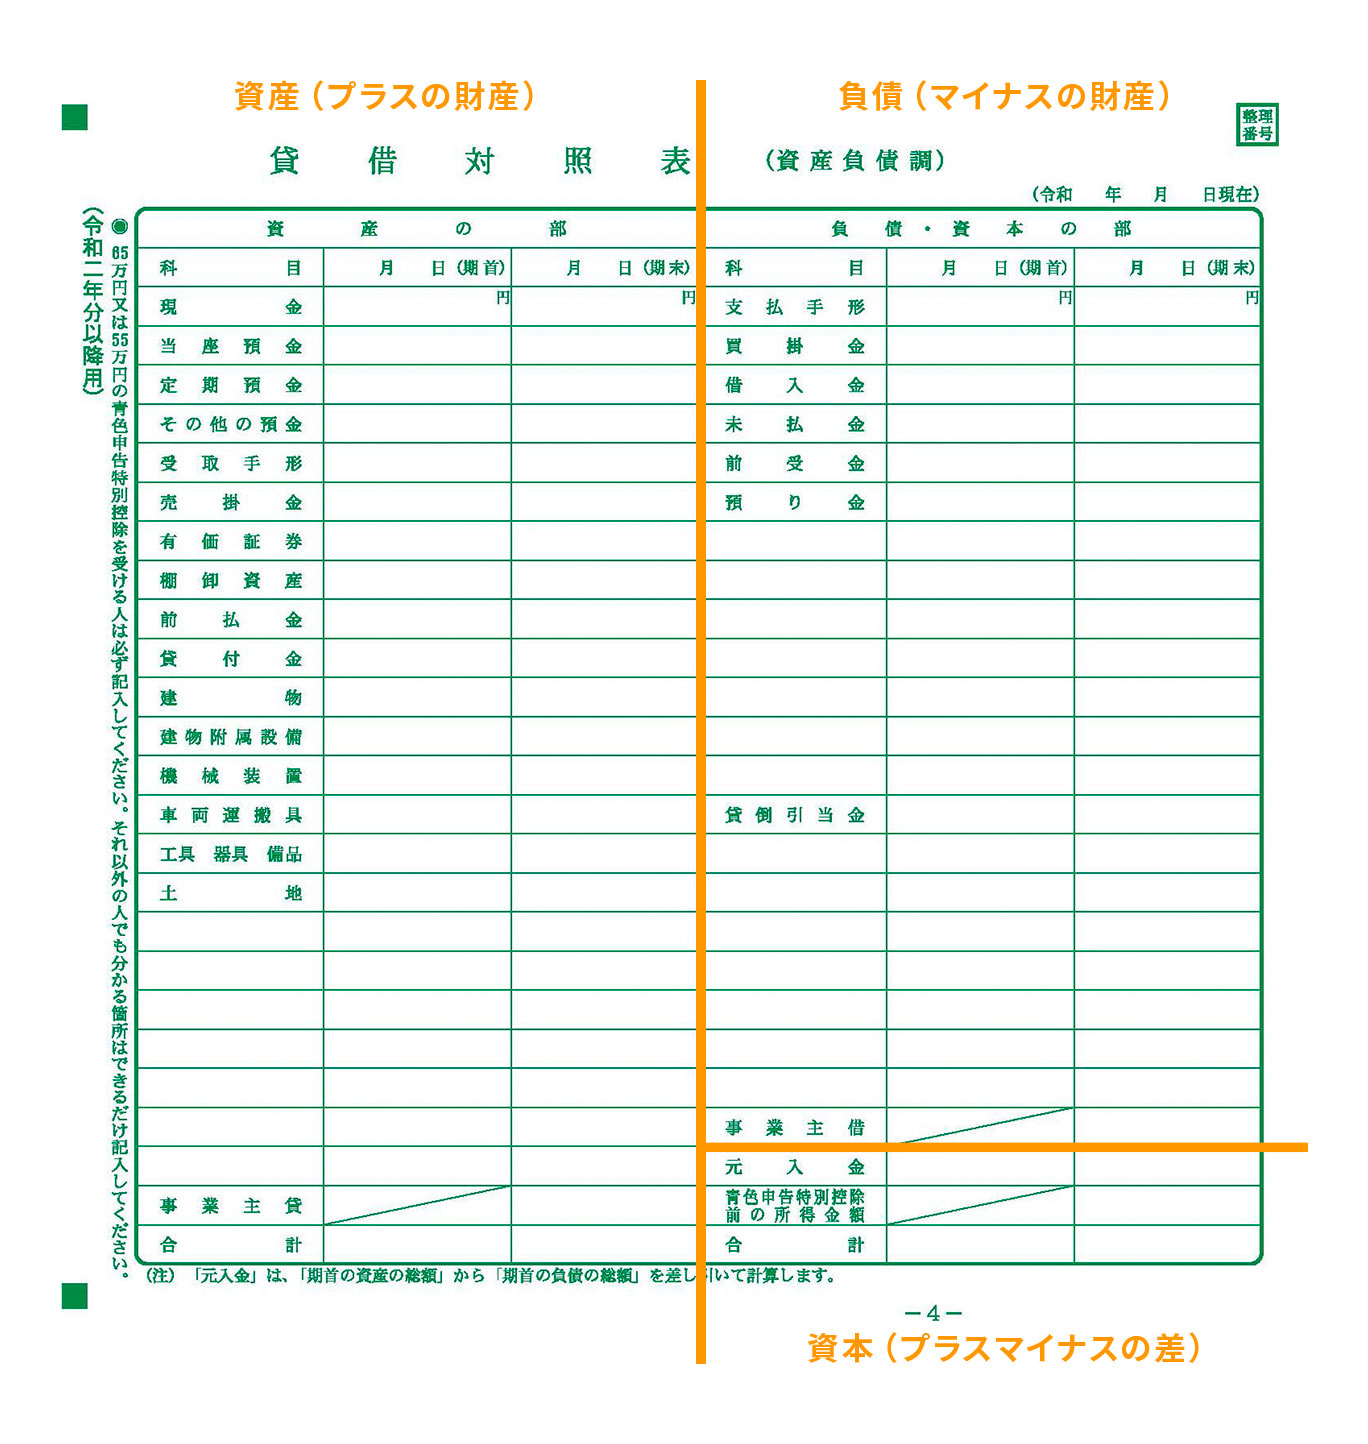
法人の会計と異なり、個人事業主の簿記には「プライベートと事業の財布が混ざる」という特有の性質があります。この境界線を整理するために使われる勘定科目が「事業主貸」「事業主借」、そして「元入金」です。
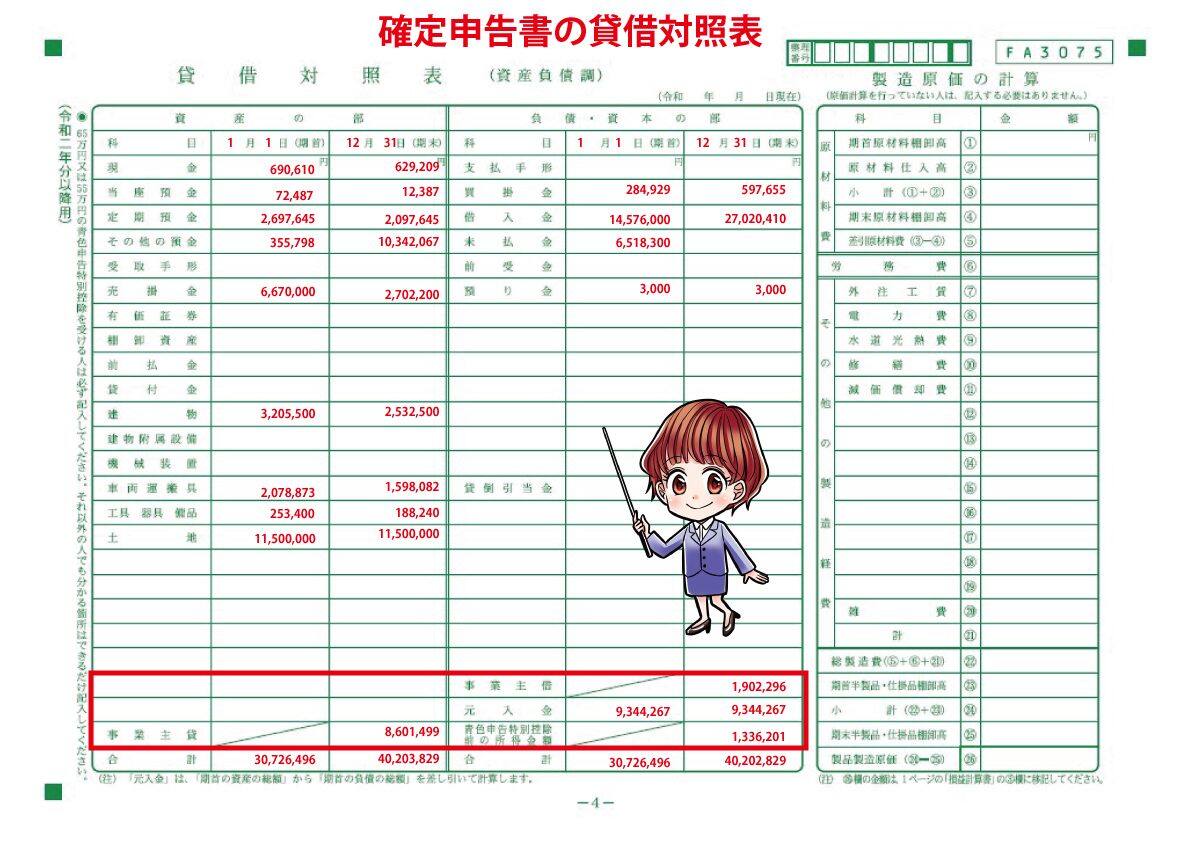
事業主貸と事業主借の違いは、資金の移動方向で見極めると明快です。「事業主貸」は事業用の口座や売上から生活費を引き出した場合など、事業からプライベートへお金を“貸した”状態を指します。反対に「事業主借」は、個人のポケットマネーから事業の備品を買ったり、事業用資金を補填したりと、プライベートから事業へお金を“借りた”状態を表します。
そして年度末に事業主を最も悩ませるのが元入金の計算方法です。元入金とは法人の資本金に相当するものですが、毎年金額が変動する特徴があります。翌年の期首における元入金は、「前年期末の元入金 + 前年の青色申告特別控除前所得金額 + 事業主借 - 事業主貸」という計算式で自動更新されます。
ここで元入金がマイナスになる理由として最も多いのが、事業規模に対して生活費(事業主貸)を過大に引き出しているケースです。計算上マイナスになること自体は税務違反ではありませんが、金融機関からの融資審査では「債務超過」とみなされるリスクがあるため注意が必要です。
【トラブル激減】期首残高と期末残高が一致しない原因と売掛金・買掛金の残高確認術
申告期限の間際になって「左右の合計が合わない」「前年の期末残高と今年の期首残高が一致しない」とパニックに陥るケースが散見されます。この期首残高と期末残高が一致しない原因の多くは、前年の確定申告後に仕訳を修正してしまったり、期首残高の繰越処理を手動で間違えて入力したりすることに起因します。
貸借対照表の精度を高めるためには、12月31日時点における売掛金と買掛金の残高確認を徹底することが不可欠です。未回収の請求書一覧と実際の帳簿残高を照合し、既に入金済みの売掛金が二重計上されていないか、あるいは翌期に持ち越すべき買掛金が漏れていないかを精査します。
銀行口座の実際の通帳残高、手許現金、クレジットカードの未払金残高が、12月31日時点で貸借対照表の数値と1円の狂いもなく一致している状態を作り上げることが、税務署から疑義を持たれない強固な帳簿の必須条件です。
【効率化】クラウド会計ソフトの評判・比較とe-Tax電子申告の最大メリット
複式簿記や貸借対照表の作成に対して「難解で手作業では不可能」と感じる場合でも、現代のデジタルツールを活用すればハードルは劇的に下がります。現在、個人事業主の間で主流となっている主要なクラウド会計ソフトの評判と比較を把握しておくことは極めて有益です。
「マネーフォワード クラウド確定申告」は、詳細なカスタマイズ性と高機能な仕訳連携が評価され、簿記の知識を少しでも持つ層から絶大な支持を得ています。一方の「freee会計」は、直感的なインターフェースで簿記初心者でも家計簿感覚で入力できる点が強みです。また、伝統的な操作性を好む層には「弥生青色申告 オンライン」が初年度無償キャンペーンや手厚いサポートで根強い人気を誇ります。
これらのクラウドツールは銀行口座やクレジットカードとのAPI連携により明細を自動取得し、貸借対照表を自動で組み上げます。さらにソフト内から直接e-Tax連携を行えば、複雑な書類作成の手間を最小限に抑えながら65万円控除の要件を完璧に満たすことが可能です。
【個人事業主の貸借対照表】に関するよくある質問(FAQ)
Q1:事業用の銀行口座をプライベート口座と分けていないのですが、貸借対照表は作れますか?
A1:作成自体は可能ですが、生活費の出し入れがすべて「事業主貸」「事業主借」の仕訳として膨大に発生し、記帳が非常に煩雑になります。ミスや残高の不整合を防ぐためにも、屋号付き口座や事業専用の個人口座を開設して完全に分離することを強く推奨します。
Q2:貸借対照表の「現金」残高がマイナスになってしまいました。どうすればいいですか?
A2:物理的に手許現金がマイナスになることはあり得ないため、帳簿上のエラーです。原因の多くは、ポケットマネーで支払った経費を「現金」で出金処理してしまったケースです。仕訳の貸方を「事業主借」に変更することで、現金のマイナスを解消できます。
Q3:前年の確定申告で貸借対照表を提出し忘れました。修正申告で65万円控除を後から受けられますか?
A3:青色申告特別控除(65万円・55万円)は「申告期限内(原則3月15日まで)の提出」が法定要件となっています。期限を過ぎてからの修正申告や後からの貸借対照表提出では10万円控除しか適用されませんので、必ず期限内に提出を完了させてください。
まとめ:正確な貸借対照表で最大控除を享受し事業基盤を盤石に
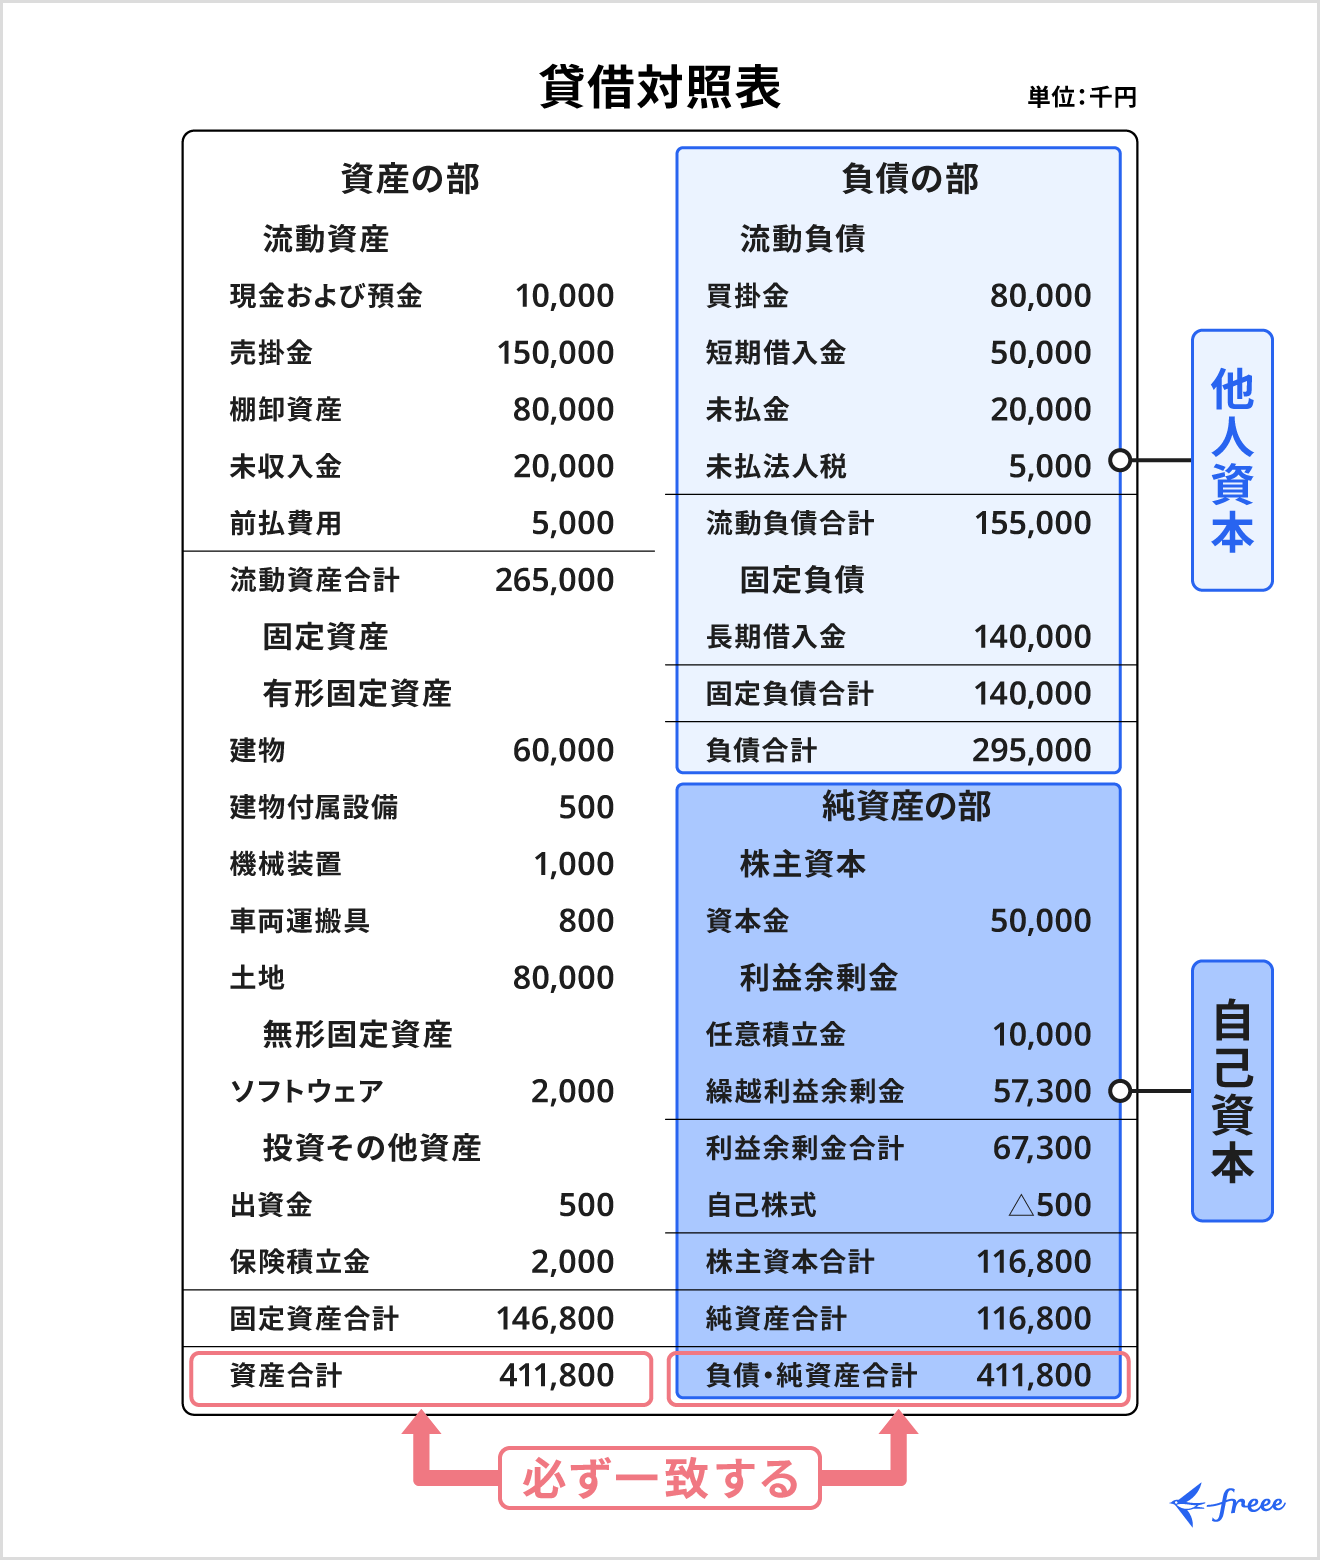
個人事業主にとって貸借対照表は、単なる「税金計算のための義務的な書類」にとどまりません。事業の資産、負債、自己資金の推移を客観的に把握し、事業の健全性を測定するための羅針盤としての役割を担っています。
2026年の事業環境において、最大65万円の青色申告特別控除を確実に享受することは、手元資金を守る最も確実な投資と言えます。「事業主貸・事業主借」の基本ルールを押さえ、クラウド会計ソフトやe-Taxの仕組みをフル活用することで、帳簿付けのストレスを最小化しながら堅牢な事業基盤を築き上げてください。 (出典: 個人 事業 主 貸借 対照 表(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
