飲酒運転事故で保険は出る?加害者免責と被害者救済の境界線を徹底解説
「飲酒運転による事故を起こした場合、保険金は一切支払われないのではないか」――世間ではこのような認識が広く浸透しています。飲酒運転が許されざる重大犯罪であることは論を俟ちませんが、実際の自動車保険の適用ルールは、事故の当事者が「加害者」か「被害者」かによって対応が大きく分かれます。
法律と保険約款の仕組みを知らないままでは、万が一の被害時に受け取れるはずの補償を見逃したり、誤った思い込みでトラブルを深刻化させたりしかねません。2026年現在の法規と実務に照らし合わせ、飲酒事故における保険適用の境界線や損害賠償の真実を論理的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:被害者救済の観点から、加害者が飲酒していても「自賠責保険」や「対人・対物賠償責任保険」から被害者へ保険金は支払われる。
- 要点2:加害者自身の損害(車両保険や人身傷害補償特約など)は、保険約款の免責条項により一切保険金が下りない。
- 要点3:同乗者への減額リスクや過失割合の重加算、無免許運転時の扱いなど、飲酒事故特有の厳格な賠償ルールが存在する。
【加害者は免責?被害者は?】飲酒運転事故における保険金支払いの基本ルール
飲酒運転による人身・物損事故が発生した際、ネット上や巷の噂で頻繁に交わされるのが「加害者が飲酒していたら保険会社はお金を払わない」という言説です。しかし、この解釈は半分正しく、半分は決定的な誤解を含んでいます。
自動車保険の根本原則において、飲酒運転事故保険金支払いは「誰の損害を填補するか」で180度扱いが異なります。被害者が被った損害を賠償するための保険金は確実に支払われる一方で、飲酒運転を行った加害者本人に対する補償は一切支払われません。加害者に甘い汁を吸わせない厳罰性と、罪のない被害者を路頭に迷わせない保護制度が両立した構造になっています。
【対人・対物・自賠責】被害者救済のための保険適用と損害賠償請求の実態
被害者の生命、身体、財産を守る制度として、自賠責保険被害者救済の理念は極めて強固に設計されています。加害者が酒気帯びや酒酔い状態であっても、国の強制保険である自賠責保険から被害者への保険金支払いが拒絶されることはありません。
自賠責の限度額を超える損害に対しては、加害者が加入している任意保険の対人賠償責任保険および対物賠償責任保険が機能します。通常、契約者の重大な違法行為に対して保険会社は免責を主張できますが、対人・対物賠償に関しては「被害者救済」が最優先されるため、保険金が直接あるいは間接的に被害者側へ支払われる仕組みです。
被害者が相手方に行う飲酒運転損害賠償請求では、治療費や休業損害、逸失利益、慰謝料、車両修理費用などが網羅されます。加害者本人が無資力であっても、任意保険が有効であれば被害者への賠償ラインは確保されます。
【車両保険・人身傷害】加害者本人の損害に保険が出ない決定的な理由と免責条項
被害者への賠償が手厚く保護される一方、加害者自身が被った損害に対しては冷徹なまでのペナルティが科されます。各損害保険会社の契約書に明記されている任意保険免責条項が適用されるためです。
加害者の車が大破した場合であっても、車両保険出ない理由は明確です。酒気帯び運転や麻薬等の影響下での運転は「保険契約者または被保険者の故意・重過失による損害」と認定され、保険会社には支払い義務がありません。自損事故で同乗者や自身が死傷した場合に使われる人身傷害補償特約や搭乗者傷害保険についても、飲酒運転者本人分は全額免責となり、1円も受け取ることは不可能です。
自業自得により壊れた愛車の修理代や自身の入院費用は、すべて加害者本人の完全な自己負担となります。
【同乗者・無免許運転】責任の所在と保険適用のシビアな真相
飲酒運転の車に同乗していた人物や、無免許運転が絡む複雑な事故ケースでは、保険の適用可否がさらに細分化されます。
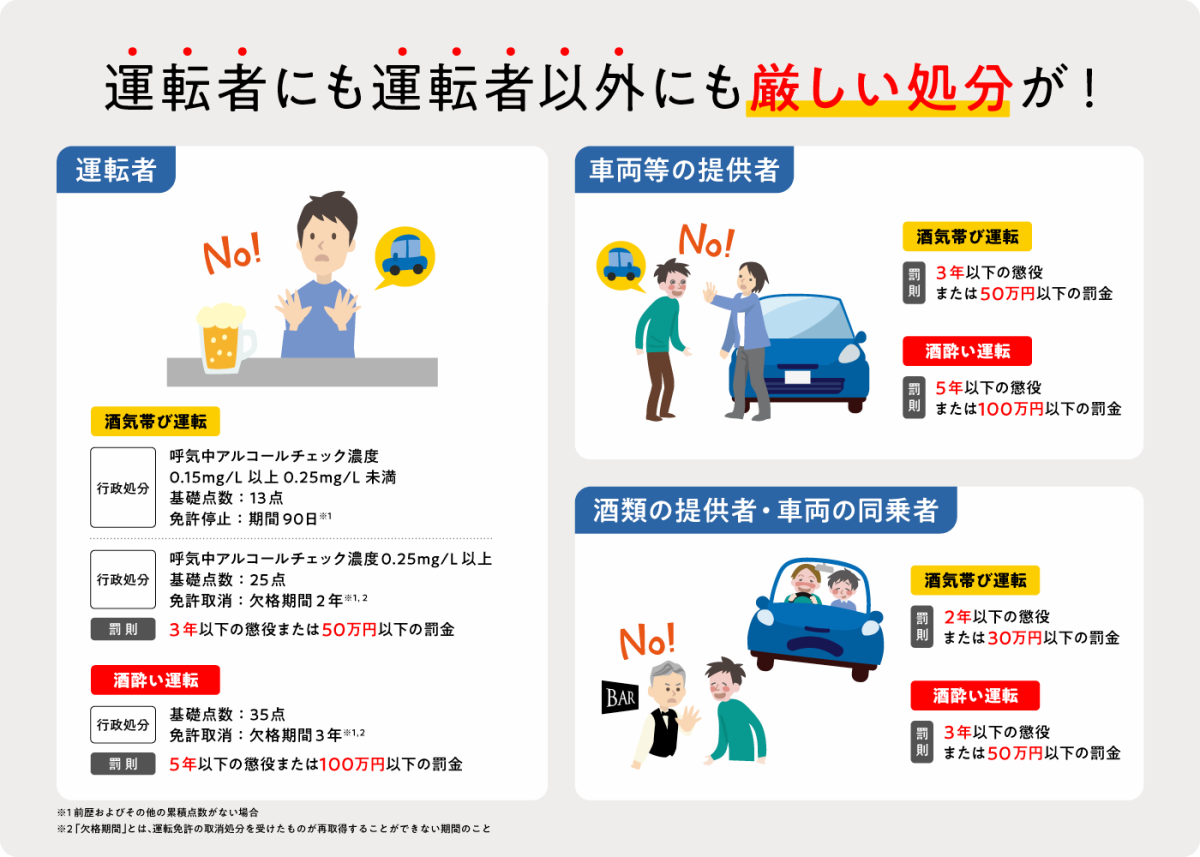
運転手が酒を飲んでいると知りながら同乗していた場合、同乗者責任損害賠償において「好意同乗の減額」や過失相殺が容赦なく適用されます。同乗者が怪我をして運転手の対人賠償や自賠責に請求を行っても、飲酒運転を容認・助長したとみなされ、受け取れる損害賠償額が20%〜50%程度大幅にカットされるケースが珍しくありません。
さらに、世間で誤解の多い無免許飲酒保険適用真相についても同様です。無免許かつ飲酒という悪質な多重違反であっても、対人・対物賠償責任保険は「被害者保護」のために保険金が下ります。ただし、加害者自身への補償が完全に断たれる点は変わりません。
【過失割合と弁護士特約】飲酒事故で被害者が正当な賠償を勝ち取るための防衛策
事故の責任比率を決める飲酒事故過失割合の算定において、相手の飲酒運転は「著しい過失」または「重過失」として扱われます。例えば、本来であれば「自分20:相手80」となる交差点の出会い頭事故であっても、相手に酒気帯びがあれば10%〜20%相手側の過失が上乗せされ、「自分0〜10:相手90〜100」へと大幅に修正されます。
しかし、加害者側の保険会社が被害者の無過失を簡単に認めず、不当に低い示談金を提示してくる事態も後を絶ちません。そこで極めて有効な対抗策となるのが、被害者自身の保険に付帯されている弁護士特約飲酒事故での活用です。
弁護士特約を使えば、自己負担なし(上限300万円が一般的)で交通事故専門の弁護士へ示談交渉を全面委任できます。裁判所基準(弁護士基準)による高水準の慰謝料獲得や、相手の飲酒悪質性を反映した適正な過失割合の立証がスムーズになります。
【事故 飲酒 保険】に関するよくある質問(FAQ)
Q1:加害者が飲酒運転で事故を起こして逃走(ひき逃げ)した場合、被害者は補償を受けられますか?
A1:はい、補償を受ける手段は存在します。加害者が特定できない場合や無保険車の場合は、政府の「自動車損害賠償保障事業」へ請求することで、自賠責保険と同等の救済(人身損害)を受けられます。また、被害者自身が加入している人身傷害保険や無保険車傷害特約を使うことも有効な選択肢です。
Q2:運転手が飲酒運転だと知らずにタクシーや知人の車に乗っていた同乗者は減額されますか?
A2:運転手の飲酒を知り得ない正当な理由がある場合、過失相殺による減額は原則として行われません。酒臭さや言動から容易に判断できたかどうかが実務上の争点となります。
Q3:加害者が保険を使わず「自腹で示談したい」と申し出てきた場合、応じるべきですか?
A3:安易に応じるべきではありません。飲酒運転の発覚を恐れて警察への不届出や口頭示談を持ちかける手口が多いですが、後から後遺障害が出た際に支払いが滞るリスクが極めて高くなります。必ず警察へ通報し、保険会社を通じた正式な損害賠償手続きを踏むことが鉄則です。
まとめ:飲酒事故の保険トラブルを防ぐために知っておくべき知識
飲酒運転事故における保険制度は、「被害者の迅速な救済」と「加害者への経済的免責」という明確な境界線の上に成り立っています。加害者側の対人・対物賠償は被害者に向けて支払われますが、加害者自身の怪我や愛車の損害は1円も補償されず、過酷な自己責任が課されます。
理不尽な事故に巻き込まれた被害者は、加害者側の提示を鵜呑みにせず、過失割合の加算や弁護士特約の行使を視野に入れて正当な権利を主張することが肝要です。正しい知識を持つことが、万が一の事態における生活再建と法的正義を守る防壁となります。 (出典: 事故 飲酒 保険(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
