【2026最新】主婦パート年末調整の書き方!損しない壁と記入例解説
秋から冬にかけて、パート先から「年末調整の書類です。期日までに記入して提出してください」と渡される数種類の申告書。文字が細かく並んだ用紙を前に、「夫の扶養に入っているけれど、自分もすべて書く必要があるのか」「年収いくらなら配偶者控除の対象になるのか」と戸惑う主婦(主夫)は少なくありません。
税制や社会保険の制度は複雑で、記入ミスや思い込みによる勘違いから「控除を受け損ねて税金を取り戻せなかった」「知らないうちに扶養枠を超えて追徴課税や保険料の負担が発生した」というトラブルも後を絶ちません。今回は、2026年最新のルールに基づき、主婦パートが迷いやすい年末調整書類の正しい書き方と、損をしないための年収の壁についてわかりやすく整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:パート先から配られる「扶養控除等申告書」や「基礎控除・配偶者控除等申告書」は、年収103万円以下であっても原則提出が必要。
- 要点2:税金の壁(103万・150万・201万円)と社会保険の壁(106万・130万円)の仕組みを把握し、正しい「年収見込額」を算定することが最も重要。
- 要点3:パートを掛け持ちしている場合や生命保険に加入している場合の正しい申告手順を押さえることで、還付金の取りこぼしや申告漏れを未然に防げる。
【2026年最新】主婦パートが提出する年末調整書類の種類と全体像
パート先で手渡される年末調整の書類は、主に以下の3種類です。会社によってはWeb入力システムを採用している場合もありますが、入力する項目や考え方は紙の申告書と同じです。
まず1つ目は「給与所得者の扶養控除等(異動)申告書」です。これはパート先を「主たる給与の支払先」として指定し、甲欄で税金計算を行ってもらうための最重要書類です。扶養家族がいない場合や自身が夫の扶養に入っている場合でも、氏名や住所を記入して必ず提出します。
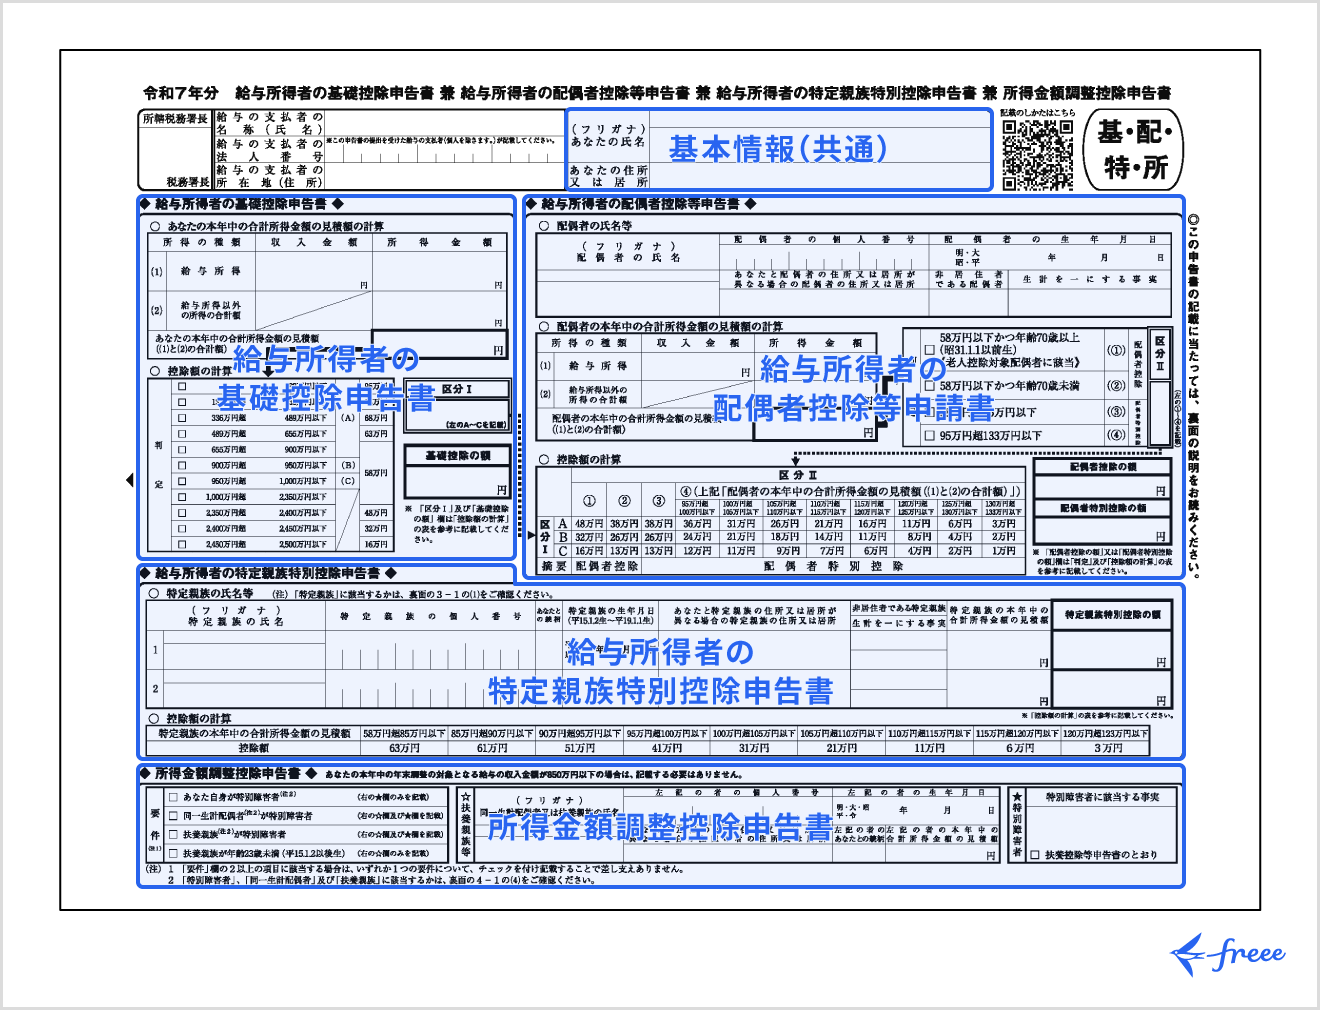
2つ目は「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 年末調整に係る定額減税のための申告書 兼 所得金額調整控除申告書」です。複数の申告書が1枚にまとまっており、自身の基礎控除の申告や、配偶者の所得状況を計算して適用を受けるために記入します。
3つ目は「給与所得者の保険料控除申告書」です。パート代から自身名義の生命保険料や地震保険料、あるいは個人で支払っている国民年金・iDeCo(個人型確定拠出年金)などを支払っている場合に提出します。該当する保険がない場合は提出不要、または余白にサインのみを求めて回収する事業所が一般的です。
主婦パート年末調整記入例|3大申告書の書き方と年収見込額の計算
実際の書類を前にして最も手が止まりやすいのが、「所得」と「収入」の換算、そして「見積額」の計算です。迷わず書けるよう、各書類の要点を整理します。
【扶養控除等申告書のパート書き方】
上部の「あなたの氏名・住所・生年月日・マイナンバー(勤務先の指示に従う)」を記載します。自身が扶養に入っており、養う家族がいない場合は、中央の「源泉控除対象配偶者」や「控除対象扶養親族」の欄は空欄のまま提出します。障害者控除や寡婦控除に該当しない限り、自分の基本情報のみで完了します。
【基礎控除申告書・配偶者控除申告書の所得計算方法】
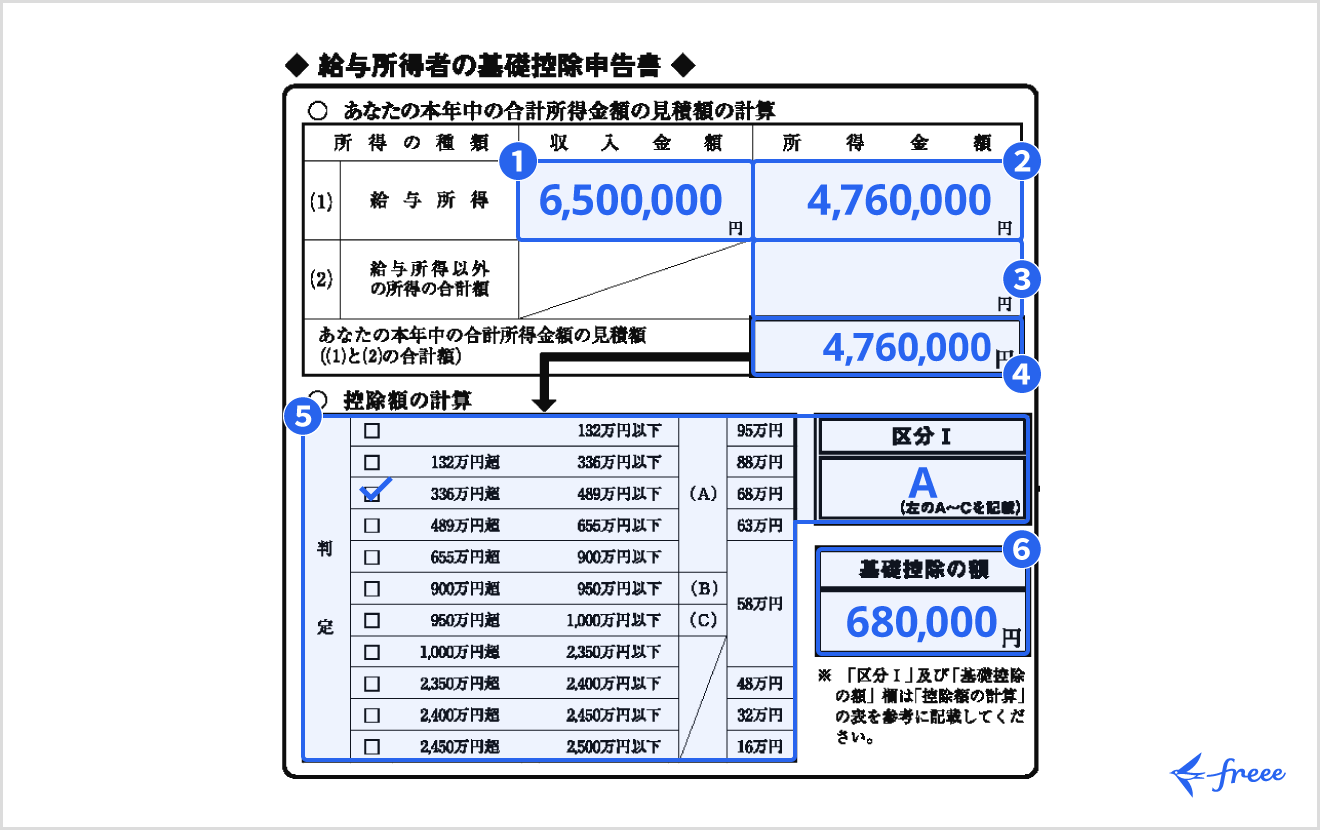
この書類で多くの人が頭を悩ませるのが、「給与所得の収入金額」と「所得の金額」の違いです。税法上、パート収入(額面)から一定の「給与所得控除(最低55万円)」を差し引いたものが「所得」となります。
年収見込額の計算方法は、その年の1月1日から12月31日までに支給される給与(交通費などの非課税手当を除く総支給額)の見込み合計です。11月・12月の給与が確定していない場合は、直近のシフト実績から概算して記入します。
例えば、年間パート収入が100万円の場合、給与所得控除の55万円を引くため「所得金額」は45万円となります。基礎控除申告書の計算欄に「収入金額:1,000,000円」「所得金額:450,000円」と記入し、判定欄のチェックボックスに印を付けます。
「103万・130万・150万・201万円の壁」の決定的な違いと見落としがちな盲点
主婦パートが年末調整を行う際、最も神経を使うのが「いわゆる年収の壁」です。税制上の壁と社会保険の壁が混同されがちですが、これらには決定的な違いがあります。
◆ 103万円の壁(税金の壁)
パート本人の所得税が発生しないボーダーラインです(基礎控除48万円+給与所得控除55万円=103万円)。これを超えると、超えた分に対して本人に所得税が課税されます。また、夫の税金計算において「配偶者控除」を満額受ける基準でもあります。
◆ 106万円・130万円の壁(社会保険の壁)
最も手取り額にインパクトを与えるのが社会保険(健康保険・厚生年金)の扶養です。従業員規模などの条件を満たす企業では年収約106万円(月額8.8万円以上など)から、それ以外の企業でも年収130万円以上になると夫の健康保険の扶養から外れ、自身で社会保険料を支払う必要が生じます。このラインを超えると年間十数万円の保険料負担が発生し、手取りが一時的に大きく減る「逆転現象」に注意が必要です。
◆ 150万円・201万6千円の壁(配偶者特別控除の壁)
税制上、年収103万円を超えても、150万円以下であれば「配偶者特別控除」により夫側は配偶者控除と同額(最高38万円)の控除を受けられます。さらに150万円を超えても201万6,000円未満までは段階的に控除が続きます。「103万円を超えたら夫の税金が一気に跳ね上がる」というのは誤解であり、税制面では150万円まで手取りの逆転は起きません。
パート掛け持ち・生命保険料控除の落とし穴と夫の会社への提出書類
パートを2か所以上掛け持ちしている場合、年末調整のルールには特別な注意が求められます。年末調整は「1つの会社(本業・メインの勤務先)」でしか受けられません。
メインのパート先に「扶養控除等申告書」を提出し、サブのパート先には提出しません(サブ側では乙欄として高めの源泉徴収が行われます)。その後、年明けに両方の源泉徴収票を合算して、自身で確定申告を行うことで払い過ぎた税金の還付を受けるのが正しい流れです。
また、生命保険料控除申告書についても盲点があります。生命保険料控除は「実際に保険料を負担している人」が受ける制度です。パート主婦本人の年収が103万円以下で所得税がかかっていない場合、自分のパート先で生命保険料控除を出しても還付される税金自体がないため意味がありません。この場合、夫が保険料を実質負担していれば、夫の会社の年末調整で申告するほうが世帯全体で大幅な節税になります。
夫の会社へ提出する書類との整合性にも気を配る必要があります。妻がパート先で記入した「年収見込額」と、夫が勤務先へ提出する「配偶者控除等申告書」に記載する妻の年収見込額が食い違っていると、後日税務署からの指摘で修正申告が必要になるケースがあります。夫婦で年収の予測値を共有しておくことが不可欠です。
パートの年末調整を出さないとどうなる?損をする3つのリスク
「自分は扶養内の少額パートだから、面倒な年末調整は出さなくてもいいのでは」と放置してしまうと、思わぬ不利益を被ることになります。
第1のリスクは、「払い過ぎた税金が戻ってこない」点です。毎月の給与明細で数千円程度でも所得税が引かれている場合、年末調整を行わなければ過納分の還付を受けられず、丸ごと損をしてしまいます。
第2のリスクは、翌年の給与手取りが減ることです。年末調整の書類を出さないと、勤務先は翌年以降「乙欄(高い税率)」で源泉徴収せざるを得なくなる場合があり、毎月の手取りが削られてしまいます。
第3のリスクは、「住民税の申告手続きや課税証明書の発行に支障が出る」ことです。年末調整が行われないと自治体に給与支払報告書が正しく連携されず、保育園の利用申請や住宅ローンの審査などに必要な所得証明書がスムーズに取得できなくなります。
【主婦パートの年末調整の書き方】に関するよくある質問(FAQ)
Q1:年収103万円以下で税金が引かれていませんが、それでも年末調整書類は出すべきですか?
A1:必ず提出してください。所得税が引かれていなくても、勤務先が自治体へ正しい給与支払報告を行うために「扶養控除等申告書」や「基礎控除申告書」の提出が必要です。未提出のままだと会社側で適正な税務処理ができなくなります。
Q2:年収見込額の計算に交通費(通勤手当)は含めますか?
A2:原則として含めません。所得税法上、非課税限度額内(月15万円までなど)の通勤手当は「非課税所得」となるため、年末調整用紙に書く「給与所得の収入金額」からは除外して計算します。ただし、社会保険の扶養基準(130万円の壁)を判定する際は交通費も合算されるため、税金と社保で扱いが異なる点に注意してください。
Q3:12月のシフトや残業が未確定で正確な年収がわからない時はどう書けばいいですか?
A3:提出時点での「もっとも妥当な予想額」を記入します。過去数か月の平均月収をベースに、12月までの支給見込みを合算してください。実際の金額と数万円程度のズレが生じても、控除区分の判定(103万以下、150万以下など)が変わらなければ問題ありません。大幅にずれて控除枠が変わる場合は、パート先の総務・経理担当者に速やかに相談しましょう。
まとめ:年末調整の正しい記入で損のない賢い働き方を
年末調整の各種申告書は、一見すると難解な用語が並んでいますが、主婦パートが記入すべき項目は「自身の基本情報」「年収見込額と所得の計算」「該当する控除の申告」という数点に絞られます。
税制上の配偶者特別控除(150万円の壁)と、社会保険の扶養基準(106万・130万円の壁)の性質を正しく切り分け、夫婦間で年収見込みをしっかりと確認し合うことが、世帯全体の手取りを最大化する近道です。提出期限に追われて適当に記入するのではなく、仕組みを正しく把握した上でスムーズな書類作成を行いましょう。 (出典: 主婦 パート 年末 調整 書き方(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
