宗教法人一覧と信者数・資産の実態|税制優遇や解散命令の真相
日本全国に約18万法人存在する宗教法人。神社や寺院、キリスト教会から新興教団まで、その活動形態や規模は多岐にわたります。しかし、巨額の資産や信者数の実態、税制上の優遇措置の是非、さらには法廷で争われる解散命令の行方に至るまで、その内情は一般に厚いベールに包まれています。
公的データである文化庁の統計や各都道府県の開示情報をもとに、巨大宗教法人の勢力図から不活動法人の売買実態まで、現代日本における宗教法人のリアルを多角的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:全国約18万の宗教法人のうち、包括教団や2以上の都道府県にまたがる法人は文化庁(文部科学大臣所轄)が管理している。
- 要点2:公称信者数と実動信者数には乖離があり、非課税特権や収益事業の軽減税率を巡る議論が年々過熱している。
- 要点3:解散命令請求の長期化や後継者不在による法人の水面下での売買など、管理・監視体制の強化が急務となっている。
【データ公開】文化庁の宗教年鑑から読み解く全国18万法人の実態
文化庁が毎年刊行している『宗教年鑑』の最新統計によると、国内の宗教法人数は約18万法人にのぼります。内訳は、神社神道系が約8万、仏教系が約7万5,000を占め、この2系統だけで全体の8割以上を形成しています。
宗教法人は、その活動エリアによって所轄官庁が明確に分かれています。
単一の都道府県内のみに境内地や建物を持つ法人は「都道府県知事所轄」となり、複数の都道府県にまたがって活動する法人や、神社本庁・包括仏教宗派などの包括宗教法人は「文部科学大臣所轄宗教法人」に指定されます。文部科学大臣所轄の法人は全体の数パーセントに過ぎませんが、社会的な影響力を持つ大規模組織の多くがここに集中しています。
都道府県別の法人数や基本情報は、各自治体の総務課・学事課の公式ポータルサイトや国税庁の法人番号公表サイトを通じて検索・確認が可能です。過疎化が進む地方では後継者不足から空き寺や無人神社が急増しており、統計上の法人数と実際の活動実態との乖離が顕著になっています。
【信者数・資産ランキング】巨大宗教法人の現在と新興宗教の勢力図
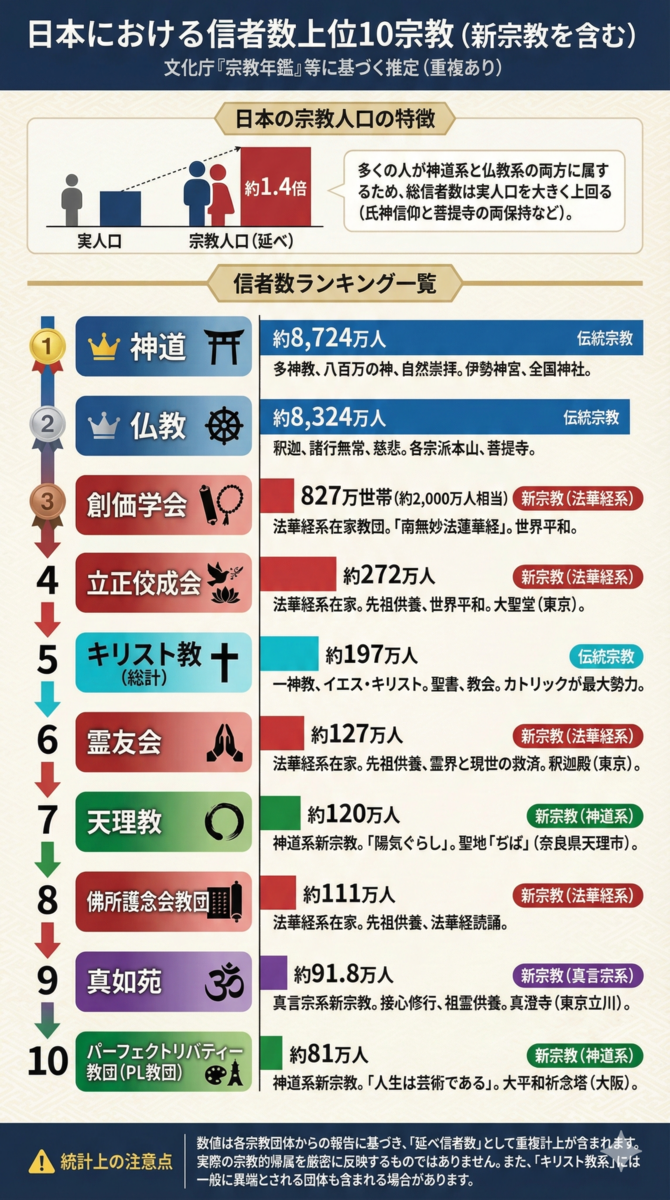
宗教法人の影響力を測る指標として常に注目されるのが、公称信者数と保有資産の規模です。ただし、『宗教年鑑』に掲載されている信者数は各教団の自己申告に基づく公称値であり、合算すると日本の総人口の1.5倍を超える約1億8,000万人に達するという構造的な特徴があります。
伝統宗派では、神社本庁が包括下の神社氏子を約8,000万人と推計し、仏教界では浄土真宗本願寺派(西本願寺)や真宗大谷派(東本願寺)、曹洞宗、日蓮宗などが数百万人規模の門徒・檀家数を掲げています。
新興宗教および近現代に成立した諸教団の公称信者数ランキングでは、長年にわたり以下の教団が上位に名を連ねています。
【主な大規模教団の公称データ傾向】
・創価学会:国内公称827万世帯。公明党の支持母体としても知られ、全国に強固な組織網を維持。
・立正佼成会:公称信者数約200万人規模。新日本宗教団体連合会(新宗連)の中心的存在。
・幸福の科学:世界規模での公称信者数を発表し、出版・政治・教育事業を展開。
・真如苑:公称信者数約90万人。伝統仏教(真言宗系)の流れを汲みつつ独自の信徒基盤を拡大。
・天理教:公称信者数約100万人。奈良県天理市を中心に独自の都市・医療・教育拠点を形成。
ネット上の反応や近年の社会調査では、若年層の宗教離れや二世・三世信者の脱会によって、実動信者数(定期的に活動へ参加する信徒)は公称値の数分の一から1割程度に留まる教団も少なくないと指摘されています。勢力図は全体として縮小傾向にあり、各教団ともオンライン配信やSNSを活用した布教へのシフトを加速させています。
資産面においては、都心部の一等地に広大な敷地やビルを所有する教団、系列の学校法人・学校法人・一般企業を傘下に収める教団が圧倒的な体力を誇ります。不動産鑑定評価や保有有価証券から推計すると、トップクラスの教団では数千億円規模の資産を維持しているとみられます。
なぜ非課税なのか?宗教法人に認められた税制優遇の理由と境界線
宗教法人に対する「税金ゼロ」というイメージは広く浸透していますが、法的な実態はより細かく規定されています。優遇措置が認められている最大の理由は、憲法第20条が保障する「信教の自由」と政教分離原則に基づき、国家が課税権を通じて特定の信仰活動に介入・弾圧することを防ぐためです。
具体的には、以下のように区分されています。
1. 宗教活動による収入(非課税):
お布施、祈祷料、お賽銭、戒名料、寄付金、信者からの会費などは、対価性のない「喜捨」とみなされ、法人税・所得税は一切かかりません。また、本来の宗教活動に使用される礼拝施設や境内地は、固定資産税も非課税となります。
2. 収益事業による収入(軽減税率):
宗教法人が駐車場経営、不動産賃貸、物品販売、宿泊施設運営などの「法令で定められた34業種」に該当する事業を行う場合は課税対象となります。ただし、一般企業の法人税率(基本税率23.2%)に比べ、宗教法人には19%の軽減税率が適用されるほか、年間所得の一定割合を非課税の宗教会計へ繰り入れる「みなし寄付金」制度を利用することで、実質的な税負担を大幅に圧縮できる仕組みが存在します。
この税制上の恩恵を巡っては、「信者減少に悩む伝統寺院の維持には不可欠」という擁護論がある一方、「実質的な営利ビジネスを展開する巨大教団への優遇は不公平」とする批判も根強く、財務透明性の向上を求める世論が強まっています。
旧統一教会などの解散命令請求はどうなった?法廷闘争の経緯と影響
宗教法人法第81条に基づく「解散命令」は、法人が著しく公共の福祉を害する行為を行った場合に、裁判所が法人格を剥奪する最も重い行政処分です。
過去に解散命令が確定した代表例としては、地下鉄サリン事件などを引き起こしたオウム真理教(1995年命令)や、霊視商法詐欺事件で幹部が有罪となった明覚寺(2002年命令)が挙げられます。これらは刑事事件での幹部摘発が直接の引き金となりました。
一方で、世界平和統一家庭連合(旧統一教会)に対する解散命令請求は、組織的な高額献金や霊感商法を巡る民法上の不法行為責任を根拠として文部科学省が請求を行った点で、歴史的な転換点となりました。長期間にわたる民事裁判での敗訴実績や被害規模の甚大さを「法令違反」と解釈したもので、東京地方裁判所および高等裁判所での非公開審理を通じて激しい法防戦が展開されています。
宗教法人が解散命令を受けた場合、法人格は消滅して清算手続きに入り、税制上の優遇措置や財産の管理権を失います。ただし、個人の内面における信仰の自由までは制限されないため、任意団体としての宗教活動そのものは法的に継続可能です。この境界線を巡る議論は、今後の宗教行政に極めて大きな影響を与え続けています。
不活動宗教法人の「買収・売買」ビジネス|水面下で蠢く脱税・マネロンの罠
宗教法人を巡る闇として近年メディアや当局が警戒を強めているのが、活動実態のない「休眠宗教法人(不活動宗教法人)」の売買です。
全国で過疎化が進み、住職が不在となった寺院や管理不能に陥った神社が、数十万円から数千万円単位でブローカーを通じて取引されています。買い手側の主な動機は以下の通りです。
・節税および脱税スキームの構築:一般事業の売上を宗教法人の「非課税収入」に偽装する。
・マネーロンダリング(資金洗浄):不透明な資金をお布施や寄付金名目で法人口座に出し入れする。
・霊園・納骨堂ビジネスの許認可取得:多くの自治体で墓地経営の許可主体が宗教法人などに限定されているため、その権利枠を買い取る。
こうした実態に対し、所轄庁である文化庁や各都道府県は、役員変更や規則変更の審査を厳格化するとともに、長期にわたり事業報告書を提出していない法人に対して職権による解散命令請求を行うなど、不法な法人売買の封じ込めに乗り出しています。
宗教法人を設立する要件とメリット・デメリット
新たに宗教法人を設立することは、一般社団法人や株式会社の設立と比較して極めてハードルが高く設定されています。信教の自由を悪用した詐欺や利権化を防ぐため、所轄庁による綿密な実態調査が行われます。
【主な設立要件】
・一定期間(原則として3年以上)、任意団体としての継続的な礼拝活動や布教実績があること。
・信者組織が存在し、礼拝の施設(会堂・本堂など)を現に備えていること。
・組織運営を規定した「宗教法人規則」を作成し、所轄庁の認証を受けること。
・3人以上の責任役員を配置し、財産目録や収支計算書の管理体制が整っていること。
【メリットとデメリット】
法人格を取得することで、不動産を個人名義ではなく法人名義で登記・保全できるようになり、前述した税制優遇を受けられるメリットがあります。反面、毎会計年度終了後3カ月以内の財産目録・収支計算書等の所轄庁への提出義務や、責任役員による厳格な合議制運営が課されるため、管理コストと透明性の確保が必須となります。
【宗教法人一覧】に関するよくある質問(FAQ)
Q1:全国の宗教法人一覧や個別情報は誰でも閲覧できますか?
A1:文化庁の『宗教年鑑』で全国の包括宗教法人や全体統計が公開されているほか、各都道府県の学事担当窓口で管轄内の宗教法人名簿が閲覧・公表されています。また、登記されている基本情報は法務局で登記事項証明書を取得することで誰でも確認できます。
Q2:宗教法人の役員や住職の個人給与にも税金はかかりませんか?
A2:個人給与には通常通り課税されます。非課税となるのは「宗教法人という組織」に入る宗教活動収入であり、法人から住職や役員、職員へ支払われる給与手当は一般企業と同様に所得税・住民税の源泉徴収対象となります。
Q3:解散命令が確定すると、その宗教の信者は礼拝や活動ができなくなりますか?
A3:個人の信仰や集会自体は禁止されません。解散命令は「法人格(法律上の権利能力)を取り消す処分」であり、非課税特権や法人財産を清算する手続きです。憲法上の信教の自由があるため、任意団体として祈りを捧げたり教義を学んだりする活動自体を国家が禁止することはできません。
まとめ:透明化が進む宗教法人と私たちが注視すべき視点
全国約18万に及ぶ宗教法人は、日本の伝統文化や地域社会の精神的支柱として重要な役割を果たしてきた一方で、時代の変化とともに後継者不足、不活動法人の売買、巨額資金の使途の不透明さといった構造的課題に直面しています。
信教の自由という崇高な権利を保護しつつ、社会通念や法秩序に反する行為をいかに抑止するか。法改正の議論や情報開示の強化が進む中、公的データに基づいた正しい理解と健全な監視の目が、現代の社会においてますます重要になっています。 (出典: 宗教 法人 一覧(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
