年収500万の手取りはいくら?独身と子持ちの格差や2026年の現実
国税庁の「民間給与実態統計調査」によると、日本の給与所得者の平均年収は約460万円前後で推移しています。額面「年収500万円」という数字は、全国平均を一歩リードし、ビジネスパーソンとして一つの節目やステータスを感じさせる指標です。しかし、毎月の給与明細や源泉徴収票を開いた瞬間、手元に残る金額の少なさに愕然とする人は少なくありません。「年収500万円もあるはずなのに、なぜか家計のやりくりが苦しい」「独身と家族持ちでは実際どれくらい手取りが違うのか」といった疑問やため息が、日常のあらゆる現場から聞こえてきます。
長引くインフレ傾向と社会保険料の段階的な負担増に直面する2026年現在、額面の数字だけを頼りに生活設計を立てるのは極めて危険です。実際に私たちの銀行口座へ振り込まれる可処分所得はどれほどなのか。税金や社会保険料で差し引かれる具体的な金額の内訳から、独身・既婚・子持ちによる手取り格差のカラクリ、さらには破綻しないための生活防衛術まで、最新データをもとに詳細を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収500万円の実際の手取り額は年間約385万〜410万円(手取り率約77〜82%)、ボーナスなし換算の月額手取りは約32万〜33万円にとどまる。
- 要点2:独身と子持ち世帯では税制上の各種控除によって年間約15万〜25万円の差が生じるが、実質的な生活費や教育費の負担は子持ち世帯の方が圧倒的に重い。
- 要点3:過去20年間で社会保険料率の上昇や年少扶養控除廃止などの「ステルス増税」が進み、適正家賃(月7万〜8万円)や適正ローン額(2,500万〜3,000万円)を守らなければ資金ショートに陥りやすい。
【2026年最新シミュレーション】年収500万円の手取り額と内訳の真相
「年収500万円の手取りは一体いくらなのか?」という疑問に対する回答は、年額で約385万〜410万円、割合にして額面のおよそ77〜82%です。額面500万円に対し、約100万円前後が税金や社会保険料として機械的に天引きされます。
毎月の生活を管理する上で重要な年収500万手取り月額は、給与体系によって大きく変動します。年俸制やボーナスなしの企業で全額を12分割して支給される場合、月々の額面は約41.6万円、そこから約8.5万〜9万円が引かれ、実際の手取り月額は約32万〜33万円になります。一方、年に4ヶ月分の賞与(ボーナス)が支給される一般的な給与体系の場合、基本給の額面は約31.25万円となり、月々の手取り額は約24万〜25万円まで下がります。その代わり、夏と冬のボーナス時にそれぞれ額面約62.5万円から約12万〜13万円が差し引かれ、手取り約50万円ずつが支給される設計です。
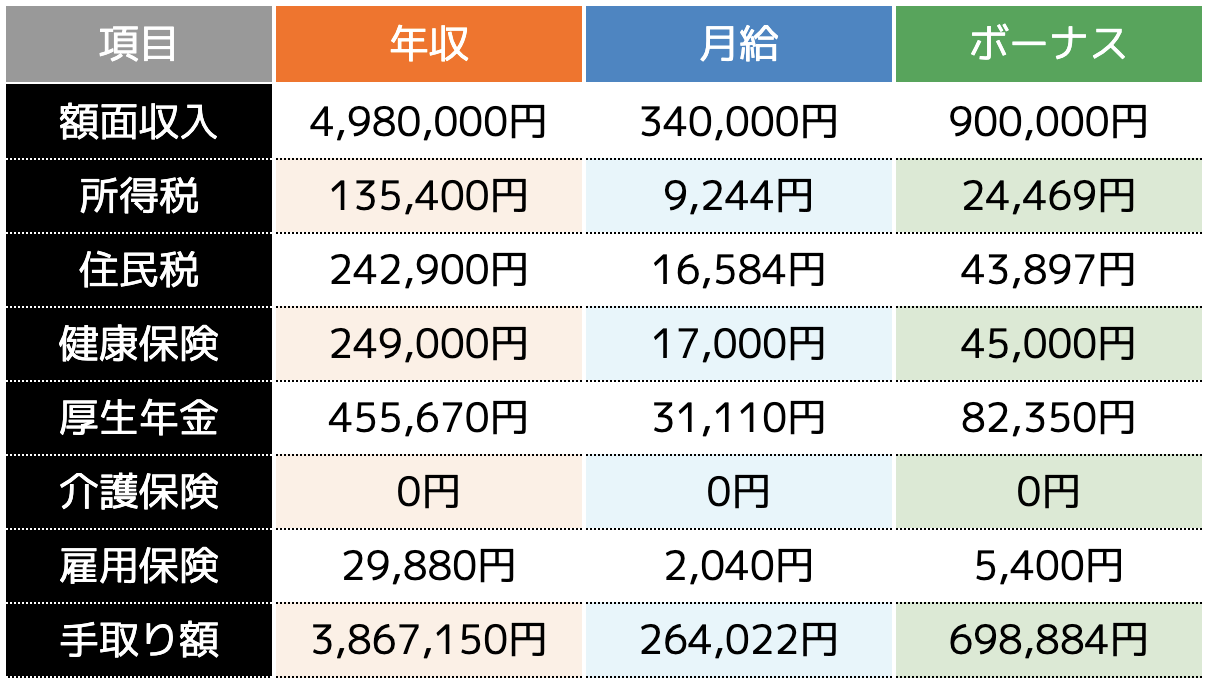
年収500万の手取り2026年最新シミュレーションを行い、差し引かれる年収500万の所得税・住民税・社会保険料内訳を詳細に分解すると、以下の構造が浮き彫りになります。
まず最も大きな負担となっているのが社会保険料です。東京都内の協会けんぽ(介護保険第2号被保険者非該当の40歳未満)をモデルとした場合、健康保険料が年間約24.9万円、厚生年金保険料が年間約45.7万円、雇用保険料が年間約3万円となり、社会保険料の合計だけで年間約73万〜75万円に達します。これに加えて、所得税(復興特別所得税を含む)が約13万〜14万円、前年の所得に対して課税される住民税が約24万円天引きされます。税金単体よりも、社会保険料の引き落とし額の方が圧倒的に重いという事実は、給与明細を精査して初めて実感する人が大半です。

独身と既婚・子持ちで手取りに生じる「決定的格差」のカラクリ
同じ年収500万円であっても、扶養する家族の有無や年齢構成によって最終的な手取り額には明確な格差が存在します。その決定打となるのが、税法上で認められている「配偶者控除」や「扶養控除」の適用有無です。
年収500万独身の手取り額は、利用できる人的控除が基礎控除(所得税48万円、住民税43万円)に限られるため、年間手取りは約387万〜392万円と、最も天引き額が多くなります。対して、専業主婦(夫)や年収要件を満たす配偶者を抱える年収500万既婚子持ちの手取りは、配偶者控除(38万円)が満額適用されることで、所得税と住民税が合わせて年間約5万〜7万円ほど軽減されます。さらに16歳以上19歳未満の扶養親族がいれば一般扶養控除(38万円)、19歳以上23歳未満の大学生年代の子がいれば特定扶養控除(63万円)が上乗せされるため、手取りは年間405万〜415万円程度まで押し上げられます。
ただし、ここで注意しなければならないのは、16歳未満の児童を育てている世帯です。かつて存在した「年少扶養控除」が児童手当の創設に伴って廃止されたため、中学生以下の子どもが何人いても税務上の控除は一切増えません。家族構成別の詳細な比較データを以下にまとめました。
| 項目・家族形態 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 独身(20代〜30代・単身) | 年間手取り:約388万円 月額目安:約24.5万+賞与約94万 | 手取り率:約77.6% 控除:基礎控除のみ | 税負担は最も重いが、支出を自分一人で完結できるため貯蓄形成の余力は最大。 |
| 既婚(配偶者控除あり・子なし) | 年間手取り:約395万円 月額目安:約25.0万+賞与約95万 | 手取り率:約79.0% 控除:配偶者控除(38万) | 独身比で年約7万円手取り増。ただし2人分の生活費を賄うには節約意識が必須。 |
| 既婚・小学生以下の子1人 | 年間手取り:約395万円 ※児童手当は別支給 | 年少扶養控除なし 手取り額は子なし夫婦と同水準 | 手取り自体は増えず、おむつ代や教育費が加算されるため、家計の実質ゆとりは激減。 |
| 既婚・高校生(16歳以上)の子1人 | 年間手取り:約402万円 月額目安:約25.5万+賞与約96万 | 手取り率:約80.4% 控除:一般扶養控除(38万) | 税負担は軽減されるが、高校・塾の学費負担がピークに達し、貯蓄の取り崩しリスクあり。 |
| ボーナス別の手取り差(支給割合) | 賞与比率0%:月約32.5万円 賞与比率25%:月約24.5万円 | 年額合計の手取りはほぼ同等(数千円程度の差) | 年収500万ボーナス別の手取り差は年額では僅微だが、毎月のキャッシュフロー安定度は賞与なしが圧倒。 |
なぜ「手取りが少ない」と感じるのか?手取り推移と増税の歴史的背景
ネット上の掲示板やSNSでは、「年収500万の手取りが少なすぎて貯金できない」「昔思い描いていた500万円の暮らしとまるで違う」という悲鳴が頻繁に見られます。この不満は単なる個人の浪費癖によるものではなく、日本経済が辿ってきた構造的な変化に原因があります。年収500万手取りが少ないと感じる理由を解き明かすには、過去四半世紀にわたる制度改革の歴史を直視しなければなりません。
年収500万の手取り推移と増税の経緯を振り返ると、2000年代初頭の年収500万円(独身)の手取りは約420万〜430万円ありました。手取り率は85%を超えていたのです。しかしそこから約20年余りの間に、以下のような「見えにくい国民負担の引き上げ」が断続的に実施されてきました。
1つ目は、厚生年金保険料率の引き上げです。2004年の年金制度改革以降、保険料率は毎年段階的に引き上げられ、2017年には上限となる18.3%(労使折半で個人負担9.15%)まで膨らみました。2つ目は、健康保険料率および介護保険料率の度重なる改定です。少子高齢化に伴う医療費・介護費の増大を穴埋めするため、現役世代の給与天引き額は右肩上がりに増え続けました。3つ目は、2013年から課されている復興特別所得税(基準所得税額の2.1%)の導入や、給与所得控除の上限縮小です。
これらの制度改変の結果、同じ額面500万円でありながら、手取り額は過去20年で年間約30万〜40万円も減少しました。月に換算すれば約3万円前後の現金を差し押さえられている計算になります。その上に2022年以降のエネルギー価格高騰、食品の値上げ、各種サービスのインフレが直撃したため、生活者の実感として「手取りが溶けていく」ような強い閉塞感を抱くのは必然の帰結です。

【実態検証】年収500万円のリアルな生活レベルと現場の声
世論調査や口コミ情報サイトにおける年収500万のリアルな生活レベルと評判をリサーチすると、世帯構成によって生活の景色が180度異なる実態が浮き彫りになります。
単身世帯である年収500万一人暮らしの貯蓄実態に目を向けると、比較的手元資金のコントロールは容易です。都内や主要都市近郊で家賃8万〜9万円のマンションに住み、食費に月5万円、水道光熱費や通信費に2.5万円、交際費・趣味に4万円を使ったとしても、月々の余剰金は4万〜5万円残ります。これに夏冬のボーナス手取り約100万円の大半を貯蓄や新NISAなどの投資に回せば、年間120万〜150万円規模の貯蓄を形成することは十分に可能です。5ちゃんねるや知恵袋の投稿でも、「独身ならコンビニの会計を気にせず、年1回は海外旅行に行ける」「普通に暮らしていれば自然と資産が増えていく」といった余裕ある体験談が目立ちます。
ところが、これが「配偶者+子ども」を抱える世帯になると風景は一変します。都内のIT企業で働く30代後半の会社員A氏(既婚・小学生2人)は、取材に対して次のような生の家計簿を明かしてくれました。
「手取り月収は約25万円。郊外の賃貸マンション家賃で9.5万円が消え、家族4人の食費が物価高で月7万円を突破します。光熱費と通信費で3万円、日用品や医療費で1.5万円。子どもの習い事や給食費で3万円が吹き飛ぶと、毎月赤字スレスレです。ボーナスが出ても、車の維持費や固定資産税、家族の被服費、帰省費用で大半が消えてしまい、教育資金の口座に回せるのは年間30万円程度。年収500万と言えば聞こえは良いですが、外食は回転寿司やチェーン店が基本で、贅沢とは無縁の生活です」
このように、年収500万円は「独身ならプチ贅沢を楽しめるが、子育て世帯の主たる稼ぎ手としては極めてシビアな節約と家計管理を強いられるボーダーライン」というのが、現場から得られる偽らざる真実です。
失敗しない生活設計|適正家賃・住宅ローン借入額とふるさと納税の限界値
手取りの減少とインフレが常態化する現在、年収500万円世帯が生活を破綻させないためには、固定費のコントロールと制度の徹底活用が不可欠です。
適正家賃と安全な住宅ローン借入額の目安
家計破綻の最大の引き金となるのが住居費のオーバーワークです。不動産業界では「手取り月収の3分の1」が賃貸の目安と語られがちですが、年収500万の適正家賃と住宅ローン借入額におけるプロの推奨ラインは異なります。
ボーナス併用払いに依存しない安全な賃貸家賃は、手取り月収の25%以内(月額6.5万〜7.5万円)、上限でも8万円台前半です。都市部でこれを維持するには、急行停車駅から少し離れるか、築年数に妥協する現実的な判断が求められます。
また、マイホーム購入時の住宅ローン借入額については、金融機関の審査基準では年収の7〜8倍(3,500万〜4,000万円)まで融資枠が下りることがあります。しかし、現在の金利上昇基調を踏まえると、これは極めて危険な水準です。手取り年収約390万円から無理なく返済を続けるための適正借入額は年収の5〜6倍、すなわち2,500万〜3,000万円がデッドラインです。借入額を3,000万円(35年返済・固定金利1.8%想定)とした場合、毎月の返済額は約9.6万円となり、これにマンションの管理費・修繕積立金や固定資産税を加えると住居関連費は月13万円を超えます。これ以上の借入は、将来の教育費や老後資金の枯渇に直結します。
ふるさと納税の控除上限額を正確に把握する
手取りを実質的に増やす合法的な手段として定着したふるさと納税ですが、自己負担2,000円で寄附できる上限額は家族構成によって明確に異なります。年収500万ふるさと納税控除上限額の目安は以下の通りです。
- 独身または共働き(配偶者控除なし):約60,000〜61,000円
- 夫婦(配偶者控除あり・子なし):約48,000〜49,000円
- 夫婦(配偶者控除あり・高校生1人):約40,000〜41,000円
- 夫婦(配偶者控除あり・大学生1人):約36,000〜37,000円
上限を超えて寄附した分は純粋な自己負担(寄附金の持ち出し)となってしまうため、医療費控除や住宅ローン控除(1年目)などを併用する場合は、事前に入念な試算を行って寄附枠を管理しなければなりません。
一般に知られていない盲点とネットの誤解
年収500万円というポジションを巡っては、ネット上や世間一般でいくつかの危険な思い込みが流布しています。その代表的な誤解を解き明かします。
誤解1:「年収500万なら上位30%だから勝ち組である」
国税庁の統計上、給与所得者全体の中で年収500万円超の割合はおよそ上位30〜33%に位置します。男性に限れば平均値に近い水準ですが、女性を含めた全体で見れば確かに上位3分の1に入ります。しかし、統計上の「上位3割」という響きに油断して生活水準を上げてしまうと、貯蓄は一向に増えません。日本の税制・社会保障は累進課税であり、さらに高等学校等就学支援金制度など公的な支援策の多くが年収制限の境界線(年収約590万円など)に差し掛かるため、年収500万〜600万円台は「公的補助が薄く、税負担は重い」という中途半端なゾーンに置かれやすいのが現実です。
誤解2:「共働きよりも片働き年収500万の方が効率的である」
これは税制の観点から見れば完全な間違いです。「夫が1人で年収500万円を稼ぎ、妻が専業主婦」の世帯と、「夫が年収300万円、妻が年収200万円(計500万円)」の共働き世帯を比較した場合、世帯合計の手取り額は共働き世帯の方が年間約20万〜30万円も多くなります。日本の税制は個人の所得に対して累進課税が適用されるため、1人で500万円を稼ぐと高い税率が課されますが、2人で分散して稼げばそれぞれの基礎控除や給与所得控除がフル活用され、税率も低いブラケットに抑えられるからです。世帯年収を同じ500万円にするならば、片働きよりもダブルインカムの方が家計防衛力は圧倒的に優れています。
【プロの結論】経済的自立と家計リスクを見極める判断基準
家計経済学や家族社会学の視点から年収500万円というライフステージを分析すると、この層が直面する最大のリスクは「世間体や背伸び消費による心理的疲弊」に集約されます。
年収500万円に到達したビジネスパーソンは、職場での責任が増すと同時に、同僚やママ友との付き合い、ブランド志向、郊外の建売住宅や新車購入といった「中流階層の記号」を買い揃えたくなる心理的バイアスが働きやすくなります。しかし、実質的な手取りが400万円を切る現状において、かつての昭和・平成初期のような中流モデルを単身の稼ぎでそのまま再現しようとすれば、家計は必ず破綻します。親世代からの「年収500万あれば家を建てて一人前」という旧来の価値観から心理的バウンダリー(境界線)を引き、身の丈に合ったキャッシュフローを再定義しなければなりません。
【実践判断基準】年収500万円で安定する人・破綻リスクが高い人
- 安定を維持できる人の条件:
- 住居費をボーナス払いなし・手取り月収の25%以内に抑えている人
- 世帯収入の拡大に向けてパートナーとの共働き体制を構築できている世帯
- 新NISAやiDeCoなどを活用し、月3万〜5万円を天引きで先取り投資に回せる人
- 今すぐ支出を見直すべき(破綻予備軍)の条件:
- 年間手取り約390万円に対し、3,500万円以上の住宅ローンを抱えている世帯
- ボーナス全額を生活費の赤字補填や固定資産税・車検の支払いに充てている人
- 子どもの私立学校進学や複数習い事を、単身年収500万円のまま見切り発車させている世帯
【年収500万の手取り】に関するよくある質問(FAQ)
Q1:年収500万円でボーナスが年2回(計4ヶ月分)支給される場合、毎月の手取り額はいくらになりますか?
A1:額面の基本給は約31.25万円となり、そこから社会保険料(約4.7万円)、所得税(約0.6万円)、住民税(約1.5万円)が引かれるため、毎月の手取り額は約24万〜25万円になります。残りの手取り分(約90万〜100万円)は夏と冬の賞与時にそれぞれ約45万〜50万円ずつ支給されます。
Q2:独身一人暮らしで年収500万円の場合、年間の貯蓄ペースはどれくらいが目安ですか?
A2:家賃を7万〜8万円程度に抑え、自炊を適度に取り入れた標準的な生活を送っていれば、年間100万〜120万円(月々3万〜4万円+ボーナス各30万〜40万円)の貯蓄・資産運用が現実的な目安です。手取り年額約390万円のうち、約25〜30%を将来資金に回すペースが健全な水準と言えます。
Q3:ふるさと納税を活用すると、翌年の手取り月額は具体的に増えますか?
A3:ふるさと納税を行っても「年間の可処分所得そのものが純増する」わけではありません。寄附した金額から2,000円を引いた額が、翌年6月以降の住民税から控除(減額)される仕組みです。そのため、翌年の毎月の給与から天引きされる住民税が数千円安くなり、「手取り月額がわずかに増えた」状態になります。実質2,000円の負担で返礼品(食料品や日用品)を受け取ることで、生活費を間接的に浮かせられる点が最大の恩恵です。
Q4:2026年現在、年収500万円で組める住宅ローンの安全な上限はいくらですか?
A4:金融機関の審査上は3,500万〜4,000万円程度の融資が通るケースもありますが、返済比率と金利上昇リスクを考慮した実質的な安全上限は2,500万〜3,000万円です。3,000万円を超える借入を行うと、毎月の返済額が10万円を超え、修繕積立金や固定資産税を合わせた住居費が手取り月収の半分近くを圧迫するため、教育費の捻出や老後資金の形成が極めて困難になります。
まとめ:今後の動向と失敗しないための判断基準
額面500万円という収入は、日本の平均給与を上回る堅実な実績であり、正当に評価されるべき成果です。しかし、手元に残る年間手取りが約385万〜410万円であるという冷徹な数字を直視しなければ、インフレと社会保険料の波に呑まれ、家計は容易に逼迫します。
これからの時代を生き抜くための鍵は、「額面ではなく手取りを基準にした生活設計の徹底」と「共働きによる所得分散」、そして「制度を活用した固定費削減」にあります。身の丈に合わない過大な住居費や見栄の消費を削ぎ落とし、新NISAやふるさと納税などの優遇制度を貪欲に使い倒すこと。額面の数字に惑わされることなく、自分の手元に残るリアルなキャッシュフローを精緻にコントロールし続ける姿勢こそが、揺るぎない生活の安定をもたらす唯一の防壁です。 (出典: 年収 500 万 手取り(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
