【2026最新】主婦パートの年末調整書き方!損しない控除申請の極意
毎年秋から冬にかけてパート先から手渡される年末調整の書類。難解な専門用語や細かな計算欄を前に、「どこに何を書けばいいのか分からない」「書き方を間違えて税金が高くなったらどうしよう」と不安を抱える主婦の方は少なくありません。
特に近年は、いわゆる「年収の壁」を巡る制度の見直しや各種控除の判定条件が複雑化しており、正しい知識を持たずに記入すると、本来受けられるはずの控除を逃して世帯全体で数万円単位の損をしてしまうケースも生じています。2026年の制度改定や実務フローを踏まえ、主婦パートが押さえるべき年末調整の書き方と注意点を余すところなく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:主婦パートが提出する主な書類は「扶養控除等申告書」「基・配・所申告書」「保険料控除申告書」の最大3枚。
- 要点2:年収見積額の計算は1月〜12月の「総支給額(非課税交通費を除く)」が基準であり、手取り額ではない。
- 要点3:103万・106万・130万の壁を正確に見極め、夫側の年末調整書類と整合性を取ることが世帯手取り最大化の鍵。
【書類別】主婦パートが提出する年末調整の書き方と記入例
パート先から配られる書類は主に3種類あります。勤務形態や年収、生命保険の加入状況によって提出が必要な書類が異なりますので、まずはそれぞれの役割と具体的な記入箇所を押さえましょう。
1つ目は、すべての給与所得者が提出する給与所得者の扶養控除等申告書です。これは勤務先に扶養親族の状況を伝え、毎月の源泉徴収税額を正しく計算してもらうための基本書類です。主婦本人の氏名・住所・生年月日・マイナンバーを記入します。自身が夫の扶養に入っており、自身に養う扶養親族がいない場合は、中央の「控除対象扶養親族」などの欄はすべて空欄のままで構いません。
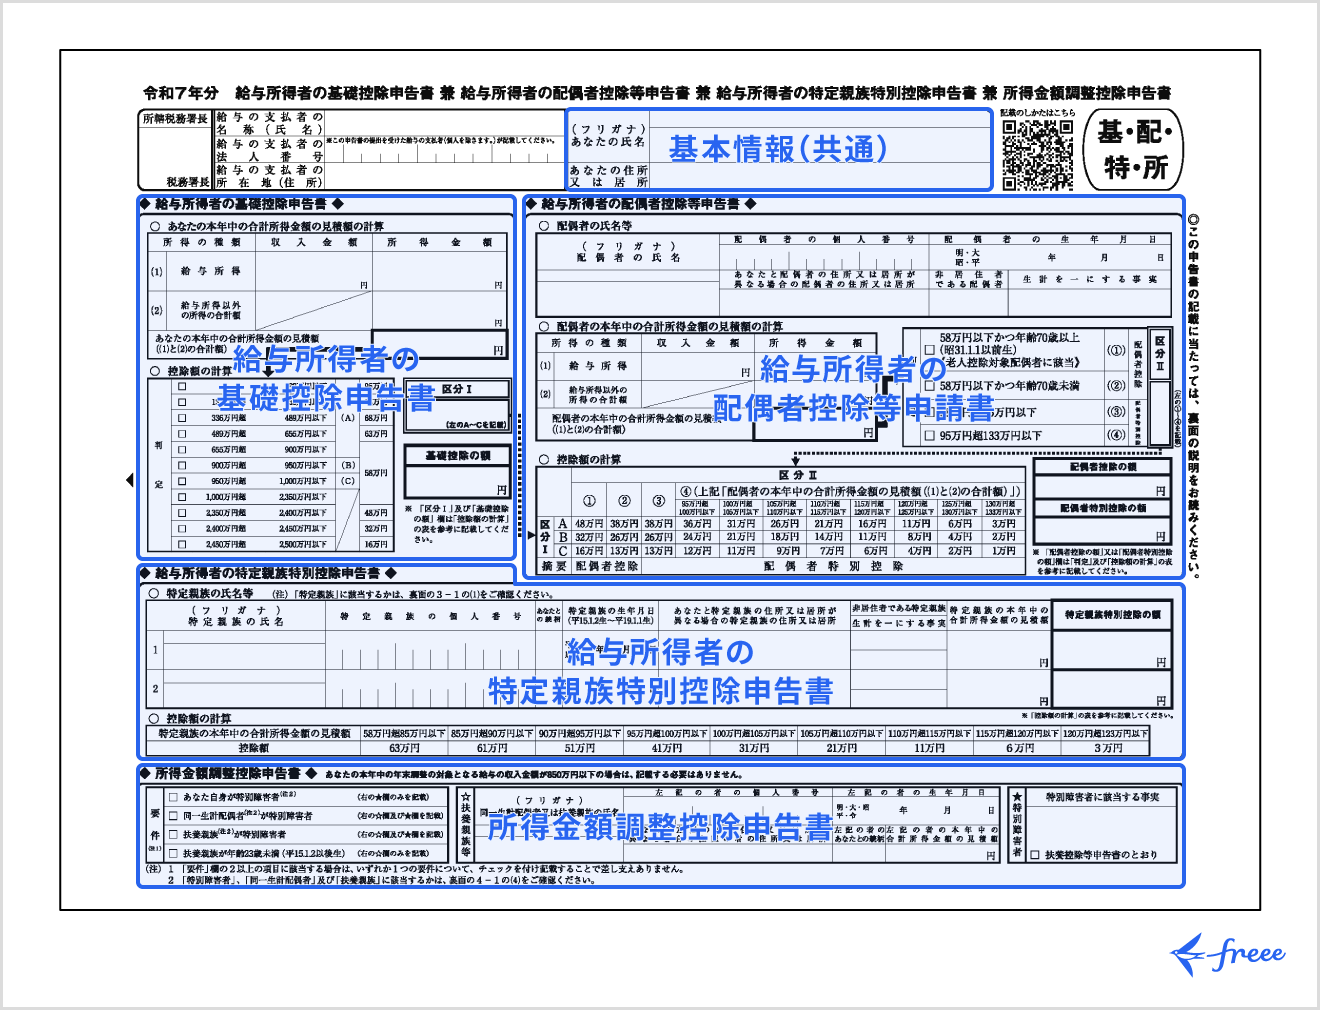
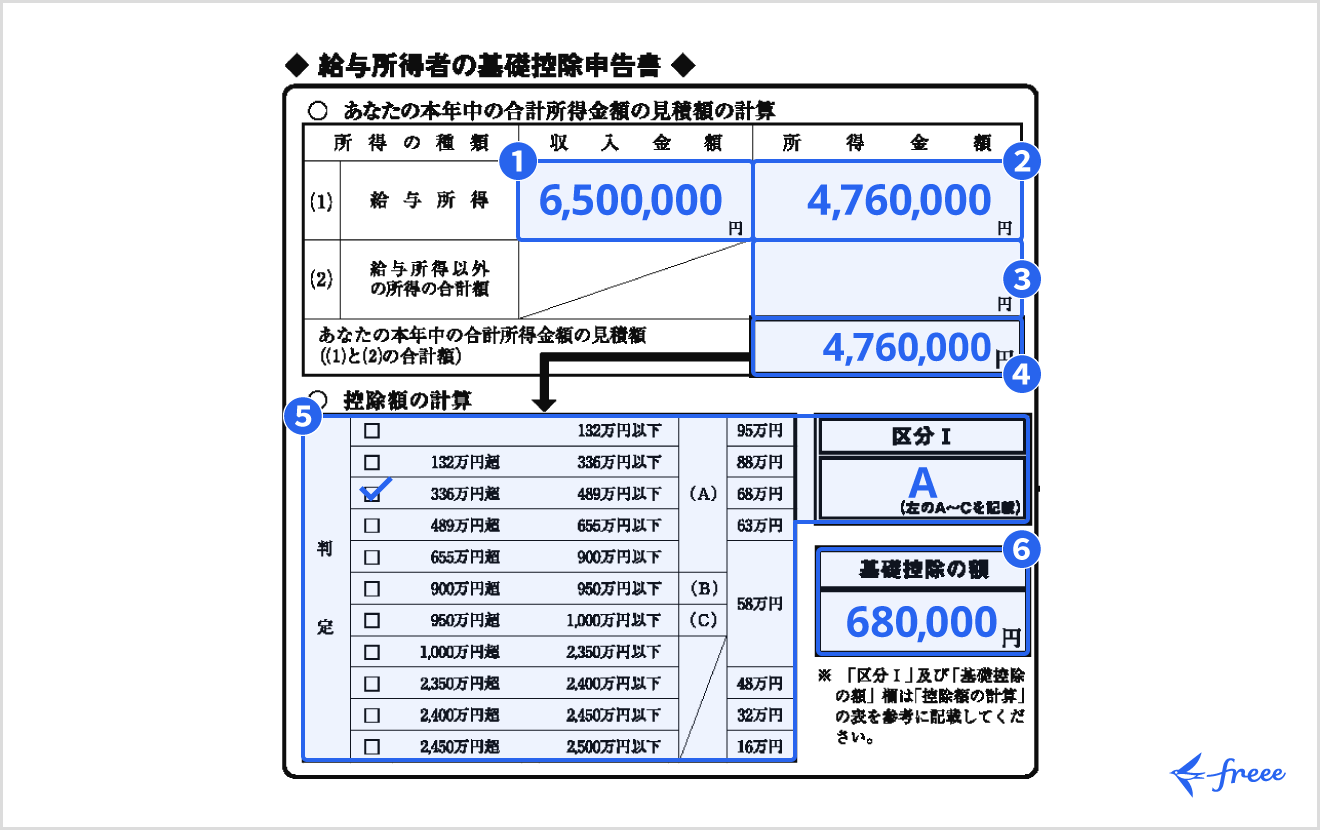
2つ目は、通称「基・配・所(きはいしょ)」と呼ばれる1枚の用紙(給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書)です。この用紙では、まず左側の基礎控除申告書 記入例に沿って、あなた自身の1年間のパート給与収入の見積額を記入し、所得金額を割り出してチェックを入れます。もし妻自身のパート年収が上限を超えて夫を扶養する場合を除き、右側の配偶者控除等申告書 書き方のブロックは妻側の提出用紙では原則記入不要(空欄)となります。
3つ目は、保険料控除申告書 パート主婦自身が個人名義で生命保険や個人年金、地震保険などを契約して支払っている場合に提出する書類です。保険会社から秋口に届く「控除証明書」を添付し、申告書記載の計算式に従って控除額を算出します。なお、夫名義の口座から引き落とされている保険は夫の年末調整で控除を受けるのが一般的です。
パート年収の見積額はどう計算する?12月までの正しい算出ステップ
年末調整の書類を書く時期は10月下旬〜11月頃であるため、12月までの年間収入が確定していません。ここで多くの主婦がつまずくのがパート年収 見積額 計算方法です。
見積額を割り出す手順は以下の3ステップで行います。
1. 1月支給分から直近(9月または10月支給分)までの給料明細を用意する
2. 各月の「総支給額(額面)」を合算する
※ここで注意すべきは、社会保険料や税金が引かれた後の「手取り額」ではなく、必ず「総支給額」を使う点です。
3. 残りの月(11月・12月支給分)のシフト予定から見込み額を算出し、加算する
算出時に見落としがちなのが「交通費」の扱いです。通勤手当(交通費)は、非課税限度額(月15万円までなど)の範囲内であれば年収計算に含める必要がありません。給与明細の「基本給+各種手当」から非課税通勤費を除いた金額で集計してください。12月下旬に受け取るパート 源泉徴収票 見方を確認した際、支払金額欄に記載される数値がこの見積額とおおむね一致していれば申告は成功です。多少の前後は年末調整の最終計算で会社側が自動修正してくれますが、控除の適用区分を跨ぐような大幅なズレには注意が必要です。
103万・106万・130万円の壁の真実|税金と社会保険扶養の境界線
「いくらまで働いたら損をしないのか」という疑問は、税金と社会保険の仕組みを切り分けて理解することでクリアになります。いわゆる「年収の壁」にはそれぞれ異なるルールが存在します。
第一の壁は103万円の壁 税金です。基礎控除(48万円)と給与所得控除(55万円)の合計である103万円を超えると、妻本人に所得税が発生し始めます。ただし、103万円を超えた瞬間に数万円の税金が一度に引かれるわけではなく、超えた金額に対してのみ税率(5%〜)が課される仕組みです。
第二の壁は106万円の壁 扶養です。従業員数51人以上の企業(特定適用事業所)で週20時間以上勤務し、所定内賃金が月額8.8万円以上などの条件を満たすと、夫の社会保険の扶養から外れ、妻自身が厚生年金・健康保険に加入する義務が生じます。手取りが一時的に減るものの、将来受け取る年金額が増えるメリットがあります。
第三の壁は130万円の壁 社会保険です。勤務先の企業規模に関わらず、年収が130万円(月額約10万8,334円以上)に達すると、すべての人が夫の社会保険扶養から外れ、自身で社会保険料を負担しなければなりません。交通費も収入とみなされる場合が多いため、扶養内を維持したい場合は最もシビアに管理すべきラインです。
夫側の年末調整はどう書く?「妻の年収」に応じた配偶者控除・特別控除の判定
妻がパート先で自分の年末調整書類を出すのと同時に、夫の勤務先でも夫の年末調整 パート妻の書き方が問題になります。夫側の「基・配・所申告書」にある配偶者控除等申告書欄に、妻の年間所得を正確に転記しなければならないからです。
控除の適用は、夫の年収と妻の年収の組み合わせによる配偶者特別控除 判定マトリクスによって決まります。
・妻の年収が103万円以下(合計所得48万円以下):
夫側で「配偶者控除」(最大38万円)が全額適用されます。
・妻の年収が103万円超〜201.6万円未満(合計所得48万円超〜133万円以下):
「配偶者特別控除」が適用されます。年収150万円までは満額(最大38万円)の控除が受けられ、150万円を超えると段階的に控除額が逓減していきます。
夫婦間で年収見積もりの情報共有ができていないと、夫側で過大に控除を申請してしまい、翌年の住民税決定通知で追徴課税を受けるトラブルが発生します。妻が算出した「年収見積額」は必ず夫へ正確に共有しましょう。
パート掛け持ち・副業主婦の落とし穴|確定申告が必要になる基準
複数のパート先を掛け持ちしている主婦、あるいはパートの傍らで在宅ワークなどの副収入を得ている場合、年末調整の取り扱いには厳格なルールが存在します。
原則として、年末調整ができるのは「メインの1社(主たる給与の支払者)」のみです。扶養控除等申告書はメインの勤務先1社にしか提出できません。サブの勤務先には提出せず、「乙欄(おつらん)」として高めの税率で源泉徴収されることになります。
そのため、パート掛け持ち 年末調整 確定申告のフローとして、以下の条件に該当する主婦は年明け2月中旬〜3月15日の間に自身で確定申告を行わなければなりません。
・サブの勤務先からの給与収入が年間20万円を超える場合
・2社以上の給与を合算して正しい所得税を精算し、払いすぎた税金の還付を受けたい場合
乙欄で源泉徴収された税金は確定申告をすることで手元に戻ってくるケースが多いため、掛け持ち主婦にとって確定申告は「損を取り戻す必須の手続き」と言えます。
【2026年最新】年末調整の改正点と主婦パートが知るべき変更ポイント
2026年における税制・社会保障の現場では、デジタル化の推進と労働力不足を背景とした制度改革が一段と加速しています。
2026年最新 年末調整 改正点として主婦層が押さえておくべき柱は、申告手続きの「完全ペーパーレス化・マイナポータル連携の標準化」および「社会保険適用拡大の定着」です。従来の紙用紙への手書きから、スマートフォンの専用アプリやWebポータル上で数字を入力する企業が大半を占めるようになりました。生命保険料控除証明書などもデータ連携により自動入力が可能となり、記入ミスによる控除漏れは大幅に低減しています。
また、いわゆる「年収の壁」に対する国の支援パッケージや制度見直しが進み、一時的な繁忙期による増収(130万円超え)を事業主の証明で連続2年まで扶養内に留める特例措置の実務定着など、働き損を防ぐためのセーフティネットも整備されています。最新の法改正情報を正しく把握し、年末調整で適切な自己申告を行うことが手取り防衛の第一歩です。
【主婦 パート 年末 調整 書き方】に関するよくある質問(FAQ)
Q1:パート年収が103万円以下で税金がかからない場合でも、年末調整の書類は出さなければいけませんか?
A1:提出が必要です。年収が103万円以下であっても、毎月の給与から所得税が数千円でも天引き(源泉徴収)されている場合、年末調整を受けなければ過払い分の税金が戻ってきません。また、勤務先が自治体へ提出する「給与支払報告書」の基礎データとなるため、金額の多寡に関わらず提出が義務付けられています。
Q2:10月に提出した年収見積額と、12月の実際の年収がズレてしまったらどうなりますか?
A2:多少のズレであれば、勤務先の給与計算担当者が12月の最終給与確定時に実際の支払実績に基づいて自動で再計算・精算してくれます。ただし、見積もりミスによって配偶者控除の区分(103万円や150万円の境界)を大きく跨いでしまった場合は、夫側の会社へ修正を申し出るか、翌年2月に確定申告で是正する必要があります。
Q3:夫が自営業(国民健康保険)の場合、妻の年末調整の書き方は変わりますか?
A3:妻自身の「扶養控除等申告書」や「基礎控除申告書」の書き方自体は基本的に変わりません。ただし、夫が会社員ではないため「夫の社内年末調整で配偶者控除を受ける」という手続きは発生せず、夫が年明けに行う確定申告書の中で妻の所得を申告し、配偶者控除を適用する流れとなります。
まとめ:損しないための最終チェックリスト
主婦パートの年末調整は、単なる会社の事務処理ではなく「世帯全体の手取りを守るための重要な権利行使」です。書類提出前に以下の3点を必ず再確認しましょう。
1. 年収見積額に「手取り額」ではなく「非課税交通費を除いた総支給額」を記入したか
2. 自身の控除申告書に加えて、夫側の申告書にも正しい見積額を伝達したか
3. 2か所以上で働いている場合、メインの1社のみに申告書を提出しているか
記入ルールを一度マスターしてしまえば、毎年の手続きに頭を悩ませることはなくなります。正しい申告で控除をフル活用し、賢く家計の手取りを最大化させましょう。 (出典: 主婦 パート 年末 調整 書き方(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
