沖縄の謎多き「模合」とは?仕組みから金銭トラブルの法的リスクまで徹底解明
沖縄の夜、居酒屋の座敷から「今月は誰が取る?」「来月は結婚式があるから先に回してくれ」といった声が聞こえてくる光景は珍しくありません。そこで交わされている合言葉が「模合(もあい)」です。毎月仲間同士が集まり、一定の現金を出し合って1人にまとまった資金を渡す――本土の人間からすれば「単なる飲み会なのか、それとも私設の金融サークルなのか」と首を傾げたくなる独自の慣習が、2026年の今もなお生活の隅々に息づいています。
キャッシュレス決済やAI審査による即日融資が当たり前となった現代において、なぜ沖縄では人と人との信用だけを担保にした前近代的な相互扶助システムが回り続けているのでしょうか。単なるノスタルジーでは片付けられない驚異的な結束力の裏側には、時に人間関係を破滅へ追い込む金銭トラブルや、出資法違反の境界線というシビアな現実が潜んでいます。現地取材と法曹関係者の証言をもとに、模合の仕組み、法的リスク、そして令和の最新事情まで徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:模合とは構成員が定期的に金銭を出し合い、順番に総額を受け取る沖縄発祥の相互扶助システムで、親睦会と民間金融の役割を同時に果たす。
- 要点2:法的には「民法上の組合契約」と解釈され、持ち逃げや未払いには明確な返済義務と損害賠償責任が生じ、悪質な場合は詐欺罪に問われる。
- 要点3:2026年現在は管理アプリの普及などデジタル化が進む一方、過剰な連帯感による金融トラブルも後を絶たず、上手な断り方と自立した距離感が必須。
【なぜ今も続く?】模合の仕組みとルール詳細まとめ|飲み会と民間金融が合体した驚きの構造
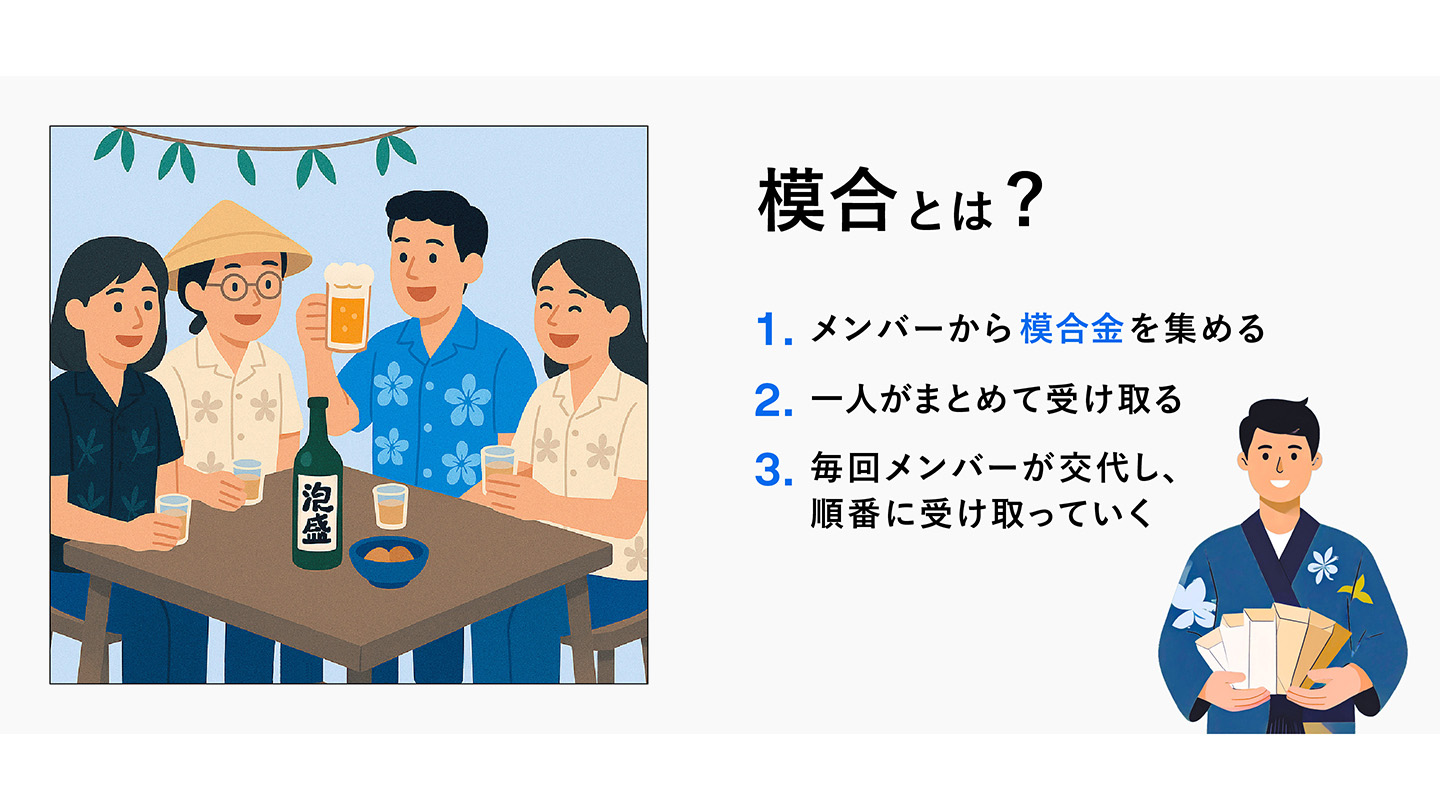
模合の基本的な骨組みは極めてシンプルです。例えば、友人や仕事仲間10人が集まり、毎月各自が1万円ずつ出し合うとします。集まった合計10万円を、その月の「取り番(受取人)」となった1人が総取りします。これを毎月1回、10カ月間繰り返すことで、全員が1回ずつ10万円を受け取り、1巡した時点でその模合は満期終了(解散または再スタート)となります。
受取人を決める方式には、主に以下の3つのバリエーションが存在します。
- 持ち回り式(順番制):最初にあらかじめ受け取る月を決めておく、あるいは話し合いによって冠婚葬祭や車検など「今月まとまった出費がある人」へ優先的に回す最も一般的な方法。
- くじ引き・ジャンケン式:毎月の模合の場で抽選を行い、運によって受取人を決める親睦重視のスタイル。
- 入札式(競り模合):「利息をいくら払うか」を入札し、最も高い利息(割引額)を提示した者がその月の落札者となる本格的な金融スタイル。事業資金を用立てる経営者模合などで見られます。
ここで重要なのは、模合は単なる金融取引ではなく、必ず「飲み会(会食)」とセットで開催される点です。多くの模合では、掛け金とは別に飲食代として3,000円〜5,000円程度を徴収し、居酒屋などで顔を突き合わせて酒を酌み交わします。SNS上でも「模合=定期的な飲み会の口実」と語られるケースが多く、事実、沖縄県民にとって模合は「強制的に旧友と会うスケジュールを確保するための社会的装置」として機能しています。
しかし、金融の観点から見れば、先に金を受け取った人は実質的に「無利息(あるいは低利)で借金をした状態」となり、残りの月は「借金の返済」として掛け金を払い続けることになります。逆に、最後の月に受け取る人は「長期間お金を積み立てて預金していた状態」と同じです。この「信用供与」が契約書もなしに口頭だけで成立している点こそが、模合の最大の特徴であり、同時に最大の脆弱性でもあります。
【歴史的経緯】無尽講と頼母子講のDNAを受け継ぐ沖縄の模合文化が続く理由
歴史を紐解くと、模合は沖縄特有の突然変異ではありません。本土においても平安時代末期から鎌倉時代にかけて発祥した「頼母子講(たのもしこう)」や、室町時代以降に発達した「無尽講(むじんこう)」と完全にルーツを一にしています。江戸時代から戦前にかけて、日本全国の農村や町人社会において、火災や病気などの災害時にお金を融通し合う共済システムとして庶民の命綱となっていました。
では、なぜ本土の無尽講はほぼ完全に姿を消し、沖縄の模合だけがこれほど強力に残ったのでしょうか。そこには沖縄が歩んできた過酷な歴史と、独自の共同体意識が関係しています。
第1の要因は、琉球王国時代から連綿と続く「ゆいまーる(相互扶助)」の精神基盤です。過酷な自然災害や離島特有の孤立環境を生き抜くため、共同体で助け合う精神が骨の髄まで染み付いていました。
第2の要因は、戦後の歴史的空白です。第二次世界大戦で壊滅的な打撃を受けた沖縄は、アメリカ軍の統治下に置かれました。本土で金融機関の整備が進み、無尽講が無尽業法を経て「相互銀行(現在の第二地方銀行)」へと制度化・近代化されていく過程から、沖縄は完全に切り離されたのです。制度的金融へのアクセスが極度に制限された戦後復興期、庶民が家を建て、船を買い、商店を開くための唯一の資金調達手段が模合でした。
日本復帰後も、地縁・血縁を重んじる文化と結びついた模合は衰退することなく、「小学校の同級生模合」「高校の部活模合」「職場の同僚模合」「異業種交流模合」と人生のフェーズごとに重層化していきました。沖縄の成人であれば、1人で3つから5つの模合を掛け持ちしていることも珍しくありません。生活インフラとして完全に社会システムへ組み込まれているのです。
【金額相場と実態】模合金額相場と掛け金の現在|掛け持ちする県民の懐事情
一口に模合と言っても、動く金額の規模はグループの属性によって天と地ほどの開きがあります。日常の小遣い稼ぎや親睦を目的とした数千円規模のものから、中小企業経営者が億単位の設備投資資金を融通し合うビジネス模合まで多種多様です。
2026年現在の一般的な掛け金相場と実態を、以下の比較表に整理しました。
| 区分・グループ属性 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 学生・若手友人模合 | 人数:6〜10名程度 1回受取額:3万〜5万円 | 月額 3,000円〜5,000円 | 金融機能というより「月1回集まって飲むための会費」に近い。破綻リスクは極めて低い。 |
| 同窓生・社会人模合 | 人数:10〜12名程度 1回受取額:10万〜24万円 | 月額 10,000円〜20,000円 | 沖縄で最もボリュームの多い標準形。旅行資金や車検代、冠婚葬祭の準備金として重宝される。 |
| 主婦・PTA仲間模合 | 人数:5〜8名程度 1回受取額:5万〜10万円 | 月額 5,000円〜10,000円 | ランチ会とセットで開催されることが多い。情報交換と家庭の突発的な出費カバーに機能。 |
| 自営業・ビジネス経営者模合 | 人数:10〜20名程度 1回受取額:100万〜500万円超 | 月額 100,000円〜500,000円以上 | 金融機関を介さない高速な資金調達。経営悪化時の連鎖倒産や計画的持ち逃げリスクが急増する危険領域。 |
ここで見落としてはならないのが、「複数掛け持ちによる固定費の圧迫」です。1回あたり1万円の模合であっても、学生時代の部活、高校の同級生、職場の仲間、趣味のサークルと4つの模合に入っていれば、毎月飲み代を含めて5万〜6万円以上の固定出費が確定します。手取り給与の2割から3割が模合で天引きされる状態となり、家計のキャッシュフローを著しく硬直化させる要因となっています。

【法と闇】沖縄模合トラブルの真相|持ち逃げ返済義務の法的根拠と出資法違反のリスク
「顔見知り同士だから安心」という思い込みが、悲惨な結末を招くケースが後を絶ちません。最も典型的なトラブルが、「受取金を受け取った直後の失踪・持ち逃げ」、そしてメンバーの多重債務による「支払い遅延・模合崩壊」です。
ネット上では「契約書を交わしていないから持ち逃げされても泣き寝入りするしかないのでは?」という疑問が頻出しますが、法的な解釈は全く異なります。
持ち逃げに対する返済義務の法的根拠
日本の法律上、模合は口頭の合意であっても民法第667条に基づく「組合契約」が成立していると判断されます。過去の裁判例(那覇地方裁判所などの諸判決)においても、模合のルールや掛け金の拠出合意は有効な契約と認められています。
先に金を受け取ったメンバーがその後の掛け金支払いを拒絶または放棄した場合、法的には「明確な債務不履行」に該当します。残された他の構成員は、不払いとなった掛け金全額について損害賠償請求または不当利得返還請求訴訟を提起することが可能です。さらに、最初から持ち逃げする目的で模合に加入し、受取金を受け取って逃走したような悪質な事案では、刑法第246条の「詐欺罪」として刑事事件化された実例も存在します。
「親(幹事)」に課される過酷な法的・道義的リスク
さらに深刻なのが、模合を主宰する「親(幹事)」の責任です。地域やグループの慣習によっては、「誰かが飛ばした場合、親が立て替えて残りのメンバーに払わなければならない」という不文律が残っているケースがあります。法的観点からは、親が立て替え払いを確約(保証)していない限り無制限の弁済義務を負うわけではありませんが、地縁社会の強烈なプレッシャーから親が借金を背負って肩代わりし、家庭崩壊に追い込まれる悲劇が歴史的に繰り返されてきました。
「出資法違反・貸金業法違反」との境界線
一般の仲間内で行われる模合が違法とされないのは、それが「限定された知人間の非営利な相互扶助」だからです。しかし、以下の条件に踏み込むと、即座に刑罰の対象となるリスクがあります。
- 不特定多数からの勧誘:SNSや掲示板などで見ず知らずの人間を「誰でも高利回り」などと勧誘した場合、出資法違反(預かり金の禁止)に抵触する可能性が極めて高い。
- 親による手数料・利息のピンハネ(業としての運営):親が運営手数料や法外な歩合を徴収して利益を得ている場合、無登録の貸金業法違反や無尽業法違反に問われる危険がある。
近年では「ネット模合」「投資模合」と称した新手のポンジ・スキーム(投資詐欺)が摘発される事例も報告されており、警察関係者も「面識のない人間が介在する模合は100%詐欺と疑うべき」と警鐘を鳴らしています。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手掲示板やSNS、知恵袋などでは、模合にまつわる赤裸々な告白が毎日のように投稿されています。そこから見えてくるのは、美徳としての共助と、逃れられないしがらみの板挟みになった現代人の苦悩です。
【肯定派・現場の声】
「急に親の介護費用でまとまったお金が必要になった際、銀行の融資審査を待っていたら間に合わなかった。模合のメンバーに事情を話したら、全員が即座に受取順を今月に譲ってくれた。あの時の恩は一生忘れられない」(40代・那覇市自営業男性の手記より)
「社会人になって疎遠になりがちな学生時代の親友と、20年間毎月必ず顔を合わせられているのは模合のおかげ。飲み会の日程調整に悩む必要もないし、人生のセーフティネットだと感じている」(30代・浦添市会社員女性)
【悲鳴と後悔・現場の声】
「高校の部活模合で、受取金30万円を持っていった同級生が翌月から音信不通に。実家に行っても親は『あの子とは縁を切った』の一点張り。警察に相談しても『民事不介入』と言われ、弁護士を雇うにも費用倒れになる。結局仲間内で揉めてグループ自体が解散した。友情も金もすべて失った」(20代・沖縄市男性のSNS告白)
「毎月4つの模合で計5万円が消える。家計が苦しくて本当は辞めたいのに、『あいつは付き合いが悪くなった』と村八分にされるのが怖くて言い出せない。まるで終わりのないサブスク地獄」(30代・糸満市主婦の知恵袋相談)
このように、模合は「信用が維持されている間は最高のセーフティネット」ですが、一度歯車が狂うと「逃げ場のない人間関係のトラップ」へと変貌する二面性を持っています。

【2026年最新】模合アプリの台頭と進化するデジタル共助の光と影
2026年を迎えた現在、昭和・平成と続いてきた模合の現場にも大きな地殻変動が起きています。その象徴が「模合管理アプリ」とキャッシュレス決済の標準化です。
従来、模合の集金や順番管理は「模合帳」と呼ばれる専用の紙のノートに手書きで記録されていました。しかし現在は、誰がいくら払い、誰が受取番で、未払い者が誰なのかをスマートフォン上で可視化できる専用アプリや、LINEのグループ機能を活用した管理が若年層を中心に定着しています。集金自体もPayPayなどの送金機能を用いてキャッシュレスで行われ、「飲み会に参加できなくても掛け金だけは送金する」というスタイルが一般化しました。
しかし、この効率化は模合本来の強みを削ぐという皮肉な現象も引き起こしています。顔を合わせて酒を酌み交わすことで醸成されていた「心理的な裏切りにくさ(ソーシャルキャピタル)」が薄れ、単なるデジタル上の無担保融資と化した結果、あっさりと音信不通になるトラブルが表面化しているのです。テクノロジーによって便利になった反面、模合を支えていた感情の絆という防壁が脆くなっているのが2026年のリアルな動向です。
【損得と人間関係】模合のメリットデメリット徹底比較と角が立たない断り方
模合に加わるべきか否かを客観的に判断するために、その光と影を明確に比較整理しておく必要があります。
【模合のメリット】
- 無審査・無利息の資金調達:信用情報機関(CICなど)に履歴を残さず、突発的な出費に迅速に対応できる。
- 強制的な貯蓄習慣:毎月決まった支出となるため、貯金が苦手な人でも自動的にまとまった資金を作れる。
- 孤立を防ぐ人脈の維持:年齢を重ねても定期的に旧友や業界関係者と会う機会が強制的に担保される。
【模合のデメリット】
- 破綻・持ち逃げリスクの全被り:メンバーが倒産・逃走した場合、法的追及には多大な労力とコストがかかる。
- 家計の流動性低下:途中で勝手に脱退することが極めて難しく、収入が減っても支払いを止められない。
- 情実による意思決定の歪み:断ることや取り立てることが「人間関係の破壊」に直結するため、過度なストレスを生む。
【プロの結論】健全な距離感を保つ「心理的バウンダリー」と参加判断基準
家族社会学および地域コミュニティの視点から分析すると、模合のトラブルの本質は「相互扶助という美名のもとに他者との境界線(心理的バウンダリー)が曖昧になり、共依存関係に陥ること」にあります。「みんな仲間だから」という甘えが財務規律を麻痺させ、限界を迎えたときに一気に破局を迎えるのです。
模合に参加すべきか否かの判断基準は極めて明快です。
◎ 模合に向いている人:
- 月々の掛け金が未払いになっても生活がビクともしない経済的余力がある人
- 「最悪、掛け金を持ち逃げされても笑って諦められる相手」とのみ組む人
- 定期的な対面コミュニケーションを心から楽しめ、情報交換に価値を感じる人
× 模合を絶対に避けるべき人:
- 毎月の家計がギリギリで、受取金を当てにして借金返済や生活費を回そうとしている人
- 他人の誘いを断れず、義理や同調圧力だけで加入しようとしている人
- メンバーの中に「普段の素行や金遣いに不安がある人間」が1人でも混ざっている場合
角が立たない模合の上手な断り方
沖縄の生活において、親族や同級生、職場の先輩からの模合の誘いを断るのは骨が折れる作業です。「お前とは付き合えない」と受け取られず、関係性を損なわずに回避するための実践的なフレーズを用意しておきましょう。
- 家庭・配偶者のルールを理由にする(最も安全):
「誘ってくれて本当にありがとう!ただ、我が家は妻(夫)が家計を完全に一括管理していて、個人の模合参加が厳格に禁止されているんだ。飲み会には喜んで実費で顔を出すから、また呼んで!」 - 将来の大型支出計画を理由にする:
「今、住宅ローンの本審査(または子どもの進学費用の固定積み立て)に入っていて、毎月の固定支出を一切増やせない契約になっているんだ。落ち着くまで金融関係の付き合いは控えていて申し訳ない」
ポイントは「あなたとの関係を拒絶しているのではなく、客観的な経済管理ルールによって物理的に不可能である」という形を取ることです。飲み会自体には好意的な姿勢を見せることで、地域コミュニティでの孤立を防ぐことができます。
【模合とは】に関するよくある質問(FAQ)
Q1:沖縄県外の出身者や移住者が模合に誘われたら、参加しても大丈夫ですか?
A1:相手との信頼関係の深さと、金額規模によります。職場の同僚や気心の知れた友人による「月3,000円〜5,000円程度の飲み会模合」であれば、地域に溶け込む素晴らしい機会になります。しかし、知り合って間もない人間からの誘いや、初手から1万円を超える高額な模合、ビジネス絡みの模合への加入は避けるのが賢明です。「まだ沖縄のルールに不慣れなので、まずは飲み会だけ参加させてください」と伝えるのが無難な防衛策です。
Q2:模合で受け取ったまとまったお金に税金(所得税や贈与税)はかかりますか?
A2:原則として、一般的な定額持ち回り式の模合で受け取るお金に税金はかかりません。自分が過去に拠出した掛け金、あるいは将来拠出する掛け金の先払いに過ぎず、新たな所得や無償の贈与とはみなされないためです。ただし、入札式模合などで高額な利息差益(落札差額による利益)を得た場合は「雑所得」として確定申告の対象となる可能性があり、事業用資金として処理する場合は税理士への相談が必要です。
Q3:もしメンバーが途中で音信不通になり模合が崩壊したら、払ったお金は戻ってきますか?
A3:自動的に戻ってくる仕組みはありません。民法上の組合契約に基づき、未払い者に対して残債務の支払いを求める請求書送付や支払督促、少額訴訟などの法的措置を構成員側から起こす必要があります。しかし、相手に支払い能力がない場合や所在不明の場合は、勝訴判決を得ても回収不能に終わる(費用倒れになる)ケースが現実には多いため、事前のリスク管理がすべてとなります。
まとめ:共助の美徳と契約社会の境界線で見極める付き合い方
模合とは、単なる現金のやり取りを超えた、沖縄の歴史と人と人との結びつきが生み出した「温かくも重厚な共助の文化」です。孤立が社会問題化する2026年の日本において、定期的に顔を合わせ、互いの人生の節目を祝い、助け合える強固なコミュニティが存在すること自体は、計り知れない価値を持っています。
しかし、その美しい信頼関係は、厳格な自己規律とメンバー全員の誠実さという危ういバランスの上にしか成り立ちません。時代がデジタル化しようとも、背後にあるのは民法上の重い契約責任です。「付き合いだから」「みんなやっているから」と安易に足を踏み入れるのではなく、自らの許容できるリスクの範囲を見極め、健全な境界線を保ちながら付き合っていくことこそが、現代において伝統文化と良好な関係を結び続ける唯一の知恵と言えます。 (出典: 模 合 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
