PayPayクレカチャージの真実!他社NGの理由と還元率最大化の裏ワザ
街中のあらゆる店舗やオンライン決済で圧倒的なシェアを誇るPayPay。しかし、「手持ちのクレジットカードからPayPay残高にチャージしようとしたらエラーが出た」「他社カードを登録してもチャージ画面に表示されない」と戸惑うユーザーが後を絶ちません。
利便性が高い一方で、PayPayの決済仕様や残高チャージの仕組みは規約改定を重ねており、仕様を正しく把握していないと思わぬ落とし穴に直面します。本稿では、なぜ他社カードからのチャージが不可能なのかという構造的理由から、合法的にポイント還元率を引き上げる連携テクニック、2026年現在の最新ルールまで徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPay残高へ直接チャージできるクレジットカードは「PayPayカード(旧ヤフーカード含む)」のみに限定されている。
- 要点2:他社クレカ利用者は「ソフトバンク・ワイモバイルまとめて支払い」を経由することで、実質的なポイント二重取りが可能。
- 要点3:本人確認の有無によってチャージ上限額や利用可能機能が劇的に変化するため、早期の認証完了が推奨される。
【真相解明】なぜ他社クレジットカードからPayPayに残高チャージできないのか?
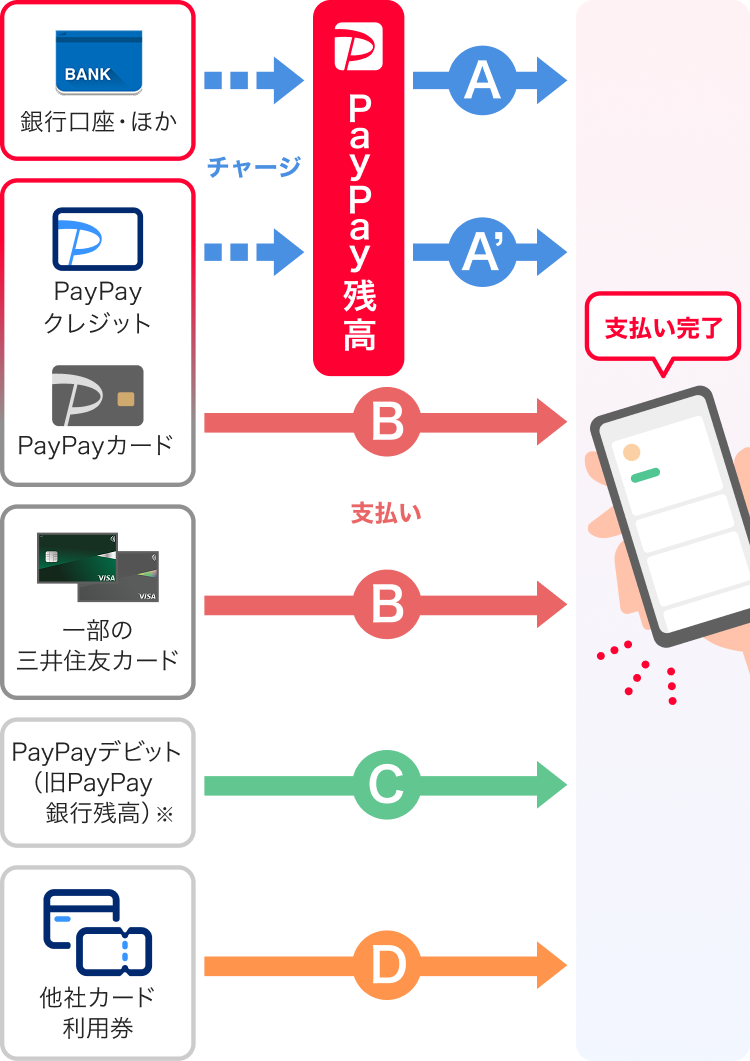
大前提として、PayPayの残高へ直接チャージできるクレジットカードはPayPayカード(PayPayカード ゴールドを含む)のみです。楽天カード、三井住友カード、JCBカードといった他社発行のクレジットカードをPayPayアプリに登録することは可能ですが、それらはあくまで「直接決済用」として機能するだけであり、残高へのチャージ原資としては一切指定できません。
この仕様の背景には、PayPay側の決済手数料負担とグループ経済圏の囲い込み戦略があります。クレジットカード決済には加盟店手数料が発生するため、他社カードからの残高チャージを無制限に許可すると、運営側がカード会社へ支払うコストが膨らみ続けます。さらに、自社グループの「PayPayカード」へユーザーを誘導し、ソフトバンク・LINEヤフー経済圏への定着を狙う経営判断が明確に働いているのが、他社クレジットカード使えない理由の本質です。
一時期話題となったPayPayクレカ利用停止真相をめぐる議論でも、他社カードの締め出し方針が警戒されましたが、現行の2026年最新チャージ規約においても「直接チャージはPayPayカード限定」という鉄則は強固に維持されています。
PayPayカードでのチャージ手順と「PayPayクレジット(旧あと払い)」の決定的な違い
PayPayカードを所有している場合、アプリ上で残高チャージを行う手順は極めてシンプルです。アプリホームの「チャージ」アイコンをタップし、チャージ方法としてPayPayカードを選択、希望金額を入力して認証を通すだけで即時に残高へ反映されます。これが基本的なPayPayカードチャージ方法です。
ここで多くのユーザーが混同しやすいのが、「残高チャージ」とPayPayクレジット(旧あと払い)の違いです。PayPayクレジットは、事前に残高へお金を入れるのではなく、決済した代金が翌月にPayPayカードの利用分として一括請求される仕組みを指します。
実務上のメリットとして、PayPayクレジットを利用すると残高不足を気にする必要がなくなるだけでなく、「PayPayステップ」の達成条件である決済回数や利用金額のカウント対象にもスムーズに含まれます。手動チャージの手間を省きつつ還元率を高めたいユーザーにとっては、都度チャージよりもPayPayクレジット設定へ移行する方が運用効率は圧倒的に高くなります。
ポイント二重取りを実現するPayPay残高チャージの裏ワザとキャリア決済の活用術
「PayPayカードを持っていないが、どうしても普段使っている高還元率の他社クレジットカードでポイントを貯めたい」というユーザーに残された唯一のルートが、通信キャリアの決済枠を経由するPayPay残高チャージ裏ワザです。
ソフトバンク、ワイモバイル、LINEMOの回線契約者であれば、PayPay残高へのチャージ方法としてソフトバンクまとめて支払いまたはワイモバイルまとめて支払いを選択できます。このキャリア決済の引き落とし先にお好みの他社クレジットカード(例えば還元率1.0%以上のカード)を設定しておくことで、以下のルートが成立します。
他社クレジットカード ➔ キャリア決済 ➔ PayPay残高チャージ ➔ PayPay決済
このスキームを活用すれば、クレジットカード側の決済ポイントと、PayPay利用時の通常ポイント(0.5%〜)が両方付与されるため、合法的かつ確実なポイント二重取り方法として機能します。ただし、キャリア決済によるチャージは月間の利用可能枠(最大10万円程度、年齢や契約状況による)が設定されており、契約回線が必須となる点には留意してください。
PayPayポイント還元率を極限まで高める条件とPayPayカードゴールド特典
PayPayの基本還元率は0.5%に設定されていますが、利用条件をクリアすることでPayPayポイント還元率は最大1.5%〜2.0%超まで引き上げることが可能です。月間30回以上の決済および10万円以上の利用という「PayPayステップ」のノルマを達成することで基本付与率が+0.5%加算され、合計1.0%還元となります。
さらに還元効率を極限まで高めたい層から支持を集めているのが、上位カードであるPayPayカードゴールド特典の恩恵です。年会費は11,000円(税込)かかるものの、ソフトバンクやワイモバイルの通信料支払いで最大10%ポイント還元を受けられるほか、PayPay決済時のポイント還元率が通常カードより+0.5%優遇される設計になっています。
日々の生活費や固定費をソフトバンク経済圏に集約しているユーザーであれば、年会費以上のポイント差益を容易に回収できる強力な選択肢となります。
知らないと損する本人確認の壁とチャージ上限・不正利用対策の最新ルール
PayPayを安全かつ快適に使いこなす上で避けて通れないのが、マイナンバーカードや運転免許証を用いた「本人確認(eKYC)」の手続きです。この認証を完了しているかどうかで、アカウントの種別が「PayPayマネーライト」から「PayPayマネー」へと昇格し、出金(銀行口座への払い戻し)や送金機能の自由度が大きく拡張されます。
特に重要なのが本人確認とチャージ上限の関係性です。本人確認未完了のアカウントでは、クレジットカードや銀行口座からのチャージ上限が過去24時間で2万円、過去30日間で5万円程度に厳しく制限されます。これに対し、本人確認を完了させることで過去24時間のチャージ限度額は最大50万円まで大幅に開放されます。
高額な家電製品の購入や税金・公共料金の支払いをPayPay請求書払いで行う予定がある場合は、決済当日に上限エラーで慌てないよう、あらかじめ本人確認を済ませて限度額枠を広げておくのが鉄則です。
【ペイペイ チャージ クレジット カード】に関するよくある質問(FAQ)
Q1:楽天カードやエポスカードからPayPay残高に直接チャージすることは本当にできないのですか?
A1:できません。PayPay残高に直接チャージ可能なクレジットカードは「PayPayカード」のみです。他社カードはレジでの直接決済用としてのみ登録・利用可能です。
Q2:他社クレジットカードを使ってPayPayでポイントを二重取りする最短ルートは何ですか?
A2:ソフトバンク、ワイモバイル、LINEMOユーザー限定の手法ですが、「まとめて支払い(キャリア決済)」の支払い元に他社クレジットカードを設定し、キャリア決済経由でPayPay残高へチャージする方法が最も確実です。
Q3:PayPayカードで残高チャージした際、クレジットカード自体のポイントは付与されますか?
A3:原則として、PayPayカードからPayPay残高へのチャージ自体にはカード固有のポイントは付与されません。チャージ後のPayPay決済時に「PayPayポイント」として還元される仕組みになっています。
まとめ:2026年のPayPay決済戦略とスマートなチャージ活用法
PayPayにおけるクレジットカードチャージのルールは、「PayPayカードによる直結運用」か「キャリア決済を挟んだポイント二重取り」の2大ルートに集約されます。他社クレジットカードからの直接チャージが制限されている仕様は不便に思われがちですが、仕組みの裏側を正しく理解していれば、自身のライフスタイルに最適な還元ルートを迷わず構築できます。
ソフトバンク系列の回線をお持ちの方はキャリア決済を活用し、純粋に決済の手間を減らして高還元を狙う方はPayPayカードやPayPayクレジットの導入を検討するのが、2026年現在のスマートなキャッシュレス最適解です。 (出典: ペイペイ チャージ クレジット カード(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
