法定福利費とは?6つの内訳や計算方法・法定外との違いを徹底解説
給与明細の控除欄や企業の決算書、さらには取引先から届く見積書で目にする「法定福利費」。名前は知っていても、具体的にどのような費用が含まれ、会社側がどの程度の割合を負担しているのかを正確に把握できているビジネスパーソンは意外と少ないのが実情です。
人手不足が一段と深刻化する2026年現在のビジネス環境において、法定福利費は単なる「人件費の付随コスト」ではなく、従業員の生活を守り、企業の社会的信用を担保するための生命線となっています。本稿では、法律で義務付けられた6つの内訳や具体的な計算手順、混同しやすい法定外福利費との境界線、さらには建設業界で進む見積書への明示義務化の真相まで、現場視点で余すところなく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費は法律で企業負担が義務付けられた費用で、健康保険や厚生年金など計6種類の社会保険・労働保険から構成される。
- 要点2:住宅手当や慶弔金といった「法定外福利費」とは異なり、会社の業績を理由に削減・不払いすることは一切認められない。
- 要点3:建設業では下請労働者の社会保険加入と適正賃金を確保するため、見積書への法定福利費の別枠明示が完全に定着している。
【基本解説】法定福利費とは?企業に支払い義務がある6つの内訳
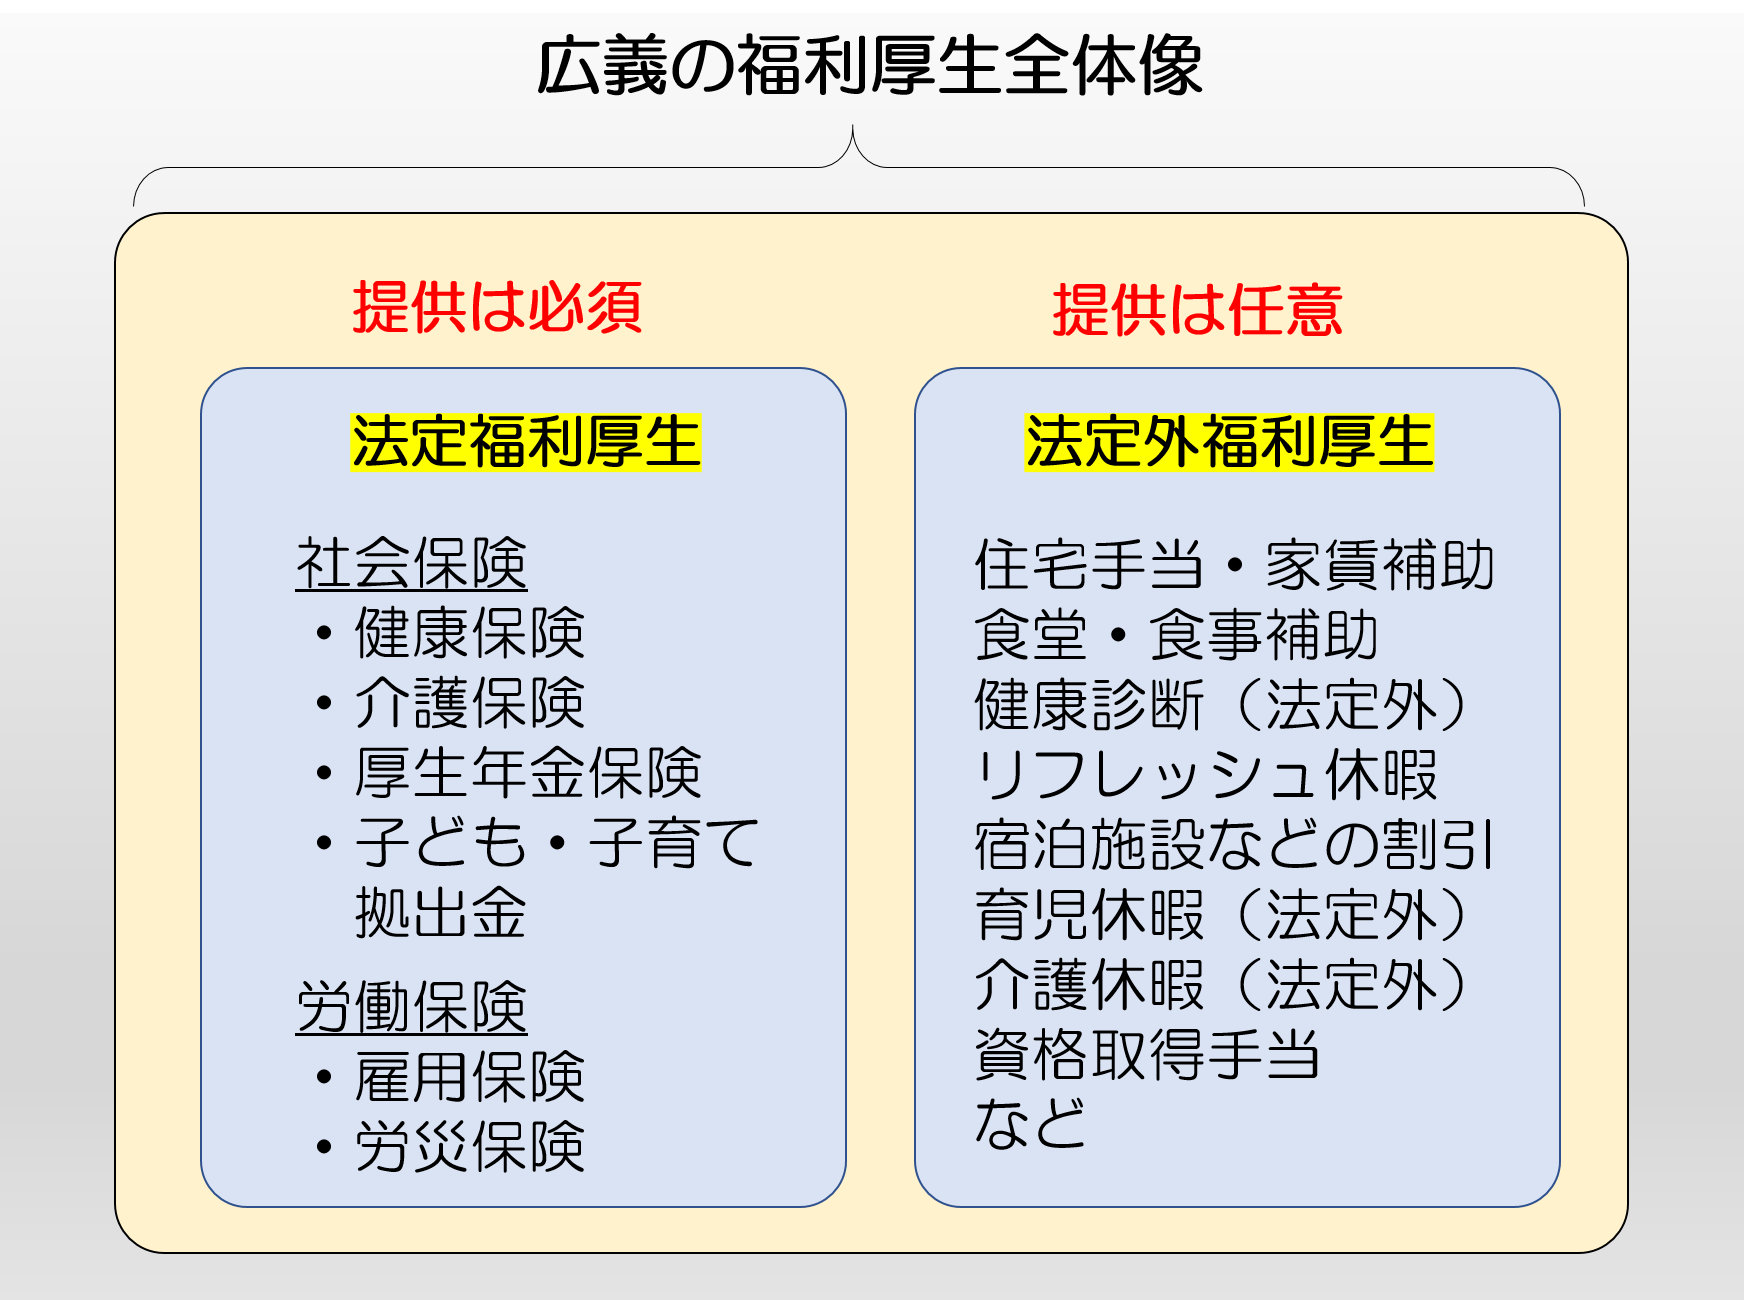
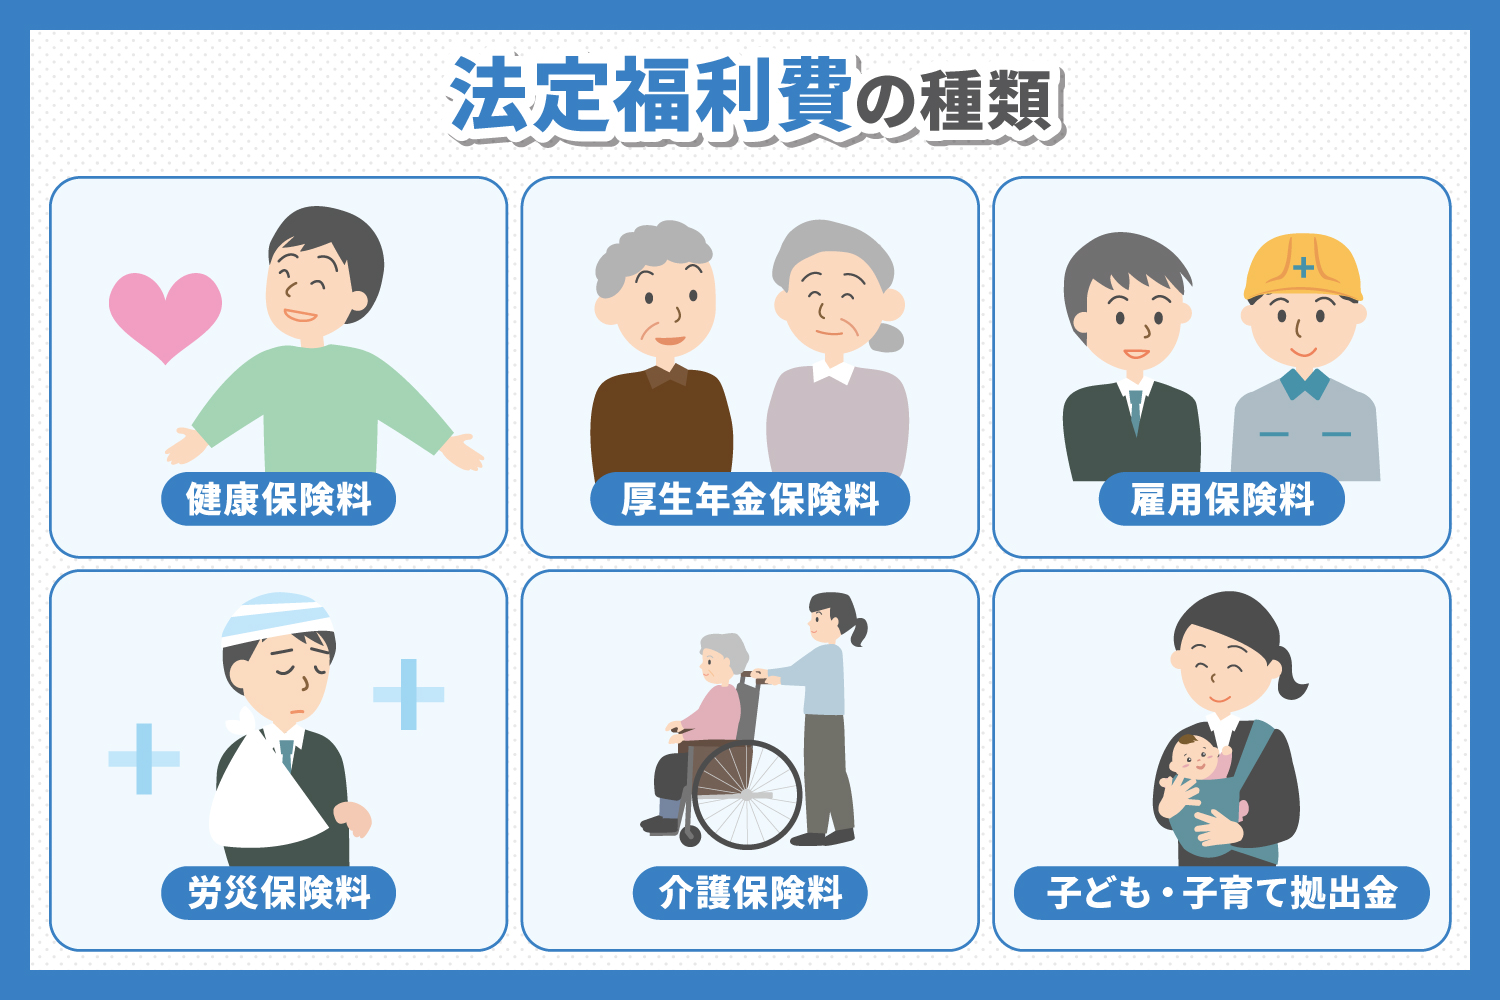
法定福利費とは、法律(健康保険法、厚生年金保険法、労働保険徴収法など)によって、企業が費用の一部または全額を負担することが義務付けられている福利厚生費のことです。対象となる費用は以下の6種類に厳格に定められています。
1つ目は、従業員やその扶養家族の病気・怪我、出産、死亡などに備える健康保険料です。全国健康保険協会(協会けんぽ)や各企業が設立する健康保険組合が運営し、保険料は労使折半で納付します。2つ目は、40歳から64歳までの全従業員が対象となる介護保険料です。こちらも健康保険料と一体となって徴収され、会社と従業員が半分ずつ出し合います。
3つ目は、老後や障害、死亡時に支給される公的年金の核となる厚生年金保険料です。月々の保険料率は一律18.3%で固定されており、事業主と労働者が9.15%ずつ均等に背負います。4つ目は、子育て支援施策の財源として企業拠出が定められている子ども・子育て拠出金です。これは厚生年金の適用事業所が一括して納める仕組みですが、折半ではなく「全額が会社負担」となる点が大きな特徴です。
残る2つは「労働保険」に分類されます。5つ目が、失業時の給付や育児休業給付を支える雇用保険料で、事業内容(一般事業、農林水産業、建設業)ごとに定められた料率を労使で分担します。そして6つ目が、業務中や通勤途上の怪我・病気・障害・死亡を補償する労災保険料(労働者災害補償保険料)です。労災保険料は業務上の事故リスクに対する事業主責任の原則に基づき、従業員負担はなく「会社が全額負担」します。
「法定外福利費」との決定的な違い|非課税枠と企業の裁量を比較
福利厚生の全体像を把握する上で、最も混同しやすいのが「法定福利費」と「法定外福利費」の境界線です。両者の決定的な相違点は、「法律による強制力」と「企業の裁量余地」の2点に集約されます。
法定福利費は加入条件を満たす従業員を雇用した場合、会社の意思にかかわらず加入・支払いが法的に義務付けられます。一方で、法定外福利費は企業が従業員の労働環境向上や採用力強化、リテンションを目的に独自の裁量で導入する制度を指します。具体例としては、家賃補助や住宅手当、社員食堂の利用補助、通勤手当(非課税限度内)、社内サークル活動補助、慶弔見舞金、社員旅行の費用などが該当します。
業績が悪化した際、法定外福利費であれば制度を縮小・廃止する判断が経営権の範囲内で可能です。しかし、法定福利費を「経営が厳しいから」と未納・滞納した場合は、延滞金の発生や財産差押え、悪質なケースでは企業名の公表や刑事罰に直面します。また、税務処理上も法定福利費は原則として損金算入(非課税)が認められるのに対し、法定外福利費は給与課税とみなされないための要件(少額、全員一律付与、換金性なし等)を厳格にクリアしなければなりません。
会社負担割合と計算方法|シミュレーションでわかる実務負担額
経営者や人事労務担当者が頭を抱えるポイントが、法定福利費の会社負担割合の大きさです。「従業員の給与額面×15%前後」が会社負担の目安と言われる背景には、各保険制度で緻密に決められた負担割合があります。
実際にどれほどのキャッシュが出ていくのか、東京都内の一般企業(協会けんぽ加入)に勤務する「40歳未満・月給30万円」の社員を例に試算してみます。
まず健康保険料は、東京都の料率(約10%)を前提とすると月額約3万円となり、会社負担額は約1万5,000円です(40歳未満のため介護保険料はなし)。次に厚生年金保険料は18.3%ですので月額5万4,900円、会社負担分は2万7,450円となります。これに付随する子ども・子育て拠出金(拠出金率0.36%想定)は全額会社負担となるため、月額1,080円が上乗せされます。
労働保険側を見ると、一般事業における雇用保険料率は事業主負担分が9.5/1000(0.95%)前後で推移しており、この社員のケースでは会社負担額が約2,850円です。労災保険料率(一般事務職など最も低い料率3/1000と仮定)は全額会社負担で月額900円となります。
これらを合算すると、月給30万円の社員1人を雇用するにあたり、会社が別途負担する法定福利費の合計は毎月約4万7,280円に達します。つまり、額面給与のおよそ15.7%に相当する法定福利費を、会社は給与とは別枠のコストとして毎月用意しなければならない計算です。
なぜ建設業の見積書で「明示義務」があるのか?下請保護と処遇改善の背景
近年、建設業界をはじめとする受発注実務において「見積書への法定福利費の明示」が強く求められています。特に建設業では、国土交通省の主導により、標準見積書を活用した法定福利費の別枠記載が完全義務化されました。
かつての建設業界では、激しい価格競争や多重下請構造の弊害により、下請業者が元請からの指値発注を呑まざるを得ず、削りやすい労務費や社会保険料を削って赤字を回避する構造的欠陥がありました。その結果、現場技能者の社会保険未加入が常態化し、若年層の入職離れや将来の年金不安を招く深刻な要因となっていたのです。
この歪みを是正するために導入されたのが、「法定福利費明示義務」です。下請業者は見積書を提出する際、労務費総額を算出し、そこに各保険の事業主負担率を掛け合わせた「法定福利費」の金額を一行独立させて明示します。元請業者はその明示された法定福利費相当額を一方的に値引きしてはならず、正当な対価として支払うことが指導されています。
現在では建設業にとどまらず、ビルメンテナンス業やIT派遣など、人件費比率が高い産業全体で見積内訳を透明化し、労務費と社会保険加入の健全性を客観的に示す動きが広がっています。法定福利費を適正に支払えない企業は、コンプライアンス(法令遵守)の観点から取引先として選定されない時代へと完全にシフトしています。
【会計実務】法定福利費の勘定科目仕訳と最新改定の留意点
経理・会計の実務において、法定福利費は「販売費及び一般管理費」または製造業・工事現場であれば「労務費(製造原価・完成工事原価)」に計上します。給与支給時と保険料納付時で発生する仕訳の流れを正しく整理しておく必要があります。
まず、従業員に給与を支払う段階では、本人が負担すべき社会保険料・雇用保険料を額面給与から差し引きます。この従業員負担分は「預り金」(または社会保険料預り金)という負債勘定で処理します。
続いて、翌月末日に年金事務所や労働局へ実際の保険料を納付するタイミングで、会社負担分を「法定福利費」勘定に振り替えます。例えば、社会保険料の合計が10万円(従業員負担5万円、会社負担5万円)を普通預金から引き落とした場合、借方に「預り金 50,000円」「法定福利費 50,000円」、貸方に「普通預金 100,000円」と起票するのが標準的な仕訳です。
実務上の注意点として、社会保険料率は毎年のように改定が行われます。都道府県ごとに毎年3月に見直される協会けんぽの健康保険料率や、雇用情勢・財政状況に応じて改定される雇用保険料率のアップデートを見落とすと、従業員からの控除過不足や会社負担額の計算ミスに直結します。給与計算システムの料率テーブル更新を漏れなく実施することが、コンプライアンス維持に直結します。
【法定福利費とは】に関するよくある質問(FAQ)
Q1:パートやアルバイト従業員でも法定福利費は発生しますか?
A1:一定の要件を満たした場合は必ず発生します。週の所定労働時間が20時間以上かつ月額賃金が8万8,000円以上など、社会保険(健康保険・厚生年金)の適用拡大要件に合致すれば、雇用形態に関係なく会社負担分の法定福利費を納める義務が生じます。また、労災保険は労働時間に関係なく全額会社負担となります。
Q2:法定福利費を支払わないと会社はどうなりますか?
A2:社会保険や労働保険の未加入・未納は明確な法令違反です。行政からの加入指導や是正勧告に従わない場合、過去最大2年間に遡って保険料を追徴されるだけでなく、延滞金が加算されます。さらに、公共工事への入札排除やハローワークでの求人不受理、金融機関からの融資打ち切りなど、事業継続そのものが極めて困難になります。
Q3:個人事業主でも法定福利費の負担義務はありますか?
A3:従業員を1人でも雇用していれば、労災保険と雇用保険(一定基準以上)の会社負担分を支払う必要があります。社会保険については、個人事業主で常時5人以上の従業員を使用する指定業種(製造業や建設業など)に該当する場合、社会保険への加入と会社負担分の納付が義務付けられます。
まとめ:人件費設計の土台となる法定福利費の正しい理解に向けて
法定福利費は、企業が従業員を雇い入れ、安全かつ持続可能な就業環境を提供する上で不可欠な「義務的コスト」です。福利厚生という穏やかな響きを持ちながらも、実態は労働基準関係法令に直結する厳格な制度であり、経営戦略上も人件費全体の15%前後を占める極めて重い費用項目となっています。
特に下請取引の適正化や賃上げ機運が高まる現代において、見積書への法定福利費の反映や社会保険加入の適正化は、企業の社会的信用のバロメーターそのものです。単なる支出として捉えるのではなく、優秀な人材を獲得・定着させ、健全な取引関係を築くための「基盤投資」として正しく向き合う姿勢が問われています。 (出典: 法定 福利 費 と は(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
