全国18万の宗教法人一覧と実態|信者数ランキングと非課税特権
日本国内には現在、神社やお寺、教会など約18万におよぶ宗教法人が存在しています。街の片隅にある小さな祠から全国に数百万人規模の門徒を抱える巨大教団まで、その形態や活動規模は千差万別です。しかし、旧統一教会をめぐる解散命令請求や、一部の休眠法人買収といった社会問題が報じられるにつれ、宗教法人が受ける優遇措置や組織の内情に対して厳しい視線が注がれるようになりました。
「なぜお布施には税金がかからないのか」「信者数は実際にどのくらい存在するのか」といった疑問を抱く人は少なくありません。公的統計である文化庁の資料をもとに、宗教法人の系統別内訳や信者数ランキング、非課税特権の法的な境界線、さらには解散命令の要件まで、実態を整理して紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:全国約18万の宗教法人は神道系と仏教系で約9割を占め、統計上の信者数は重複所属により総人口を大きく上回る。
- 要点2:宗教活動に伴う寄附やお布施は非課税だが、収益事業や個人の役員報酬には厳格に課税され税務調査も実施される。
- 要点3:休眠法人の不正売買や不祥事への監視が強まり、法令違反に対する解散命令の司法判断基準が厳格化している。
【最新統計】文化庁『宗教年鑑』が明かす神道・仏教・キリスト教の信者数と勢力割合
日本における宗教勢力の全体像を把握する上で基準となるのが、文化庁が毎年発行する『宗教年鑑』のデータです。国内の宗教法人総数は約18万法人で推移しており、系統別に分類すると日本の歴史的背景を色濃く反映した構成比が見えてきます。
系統別の法人数と信者数の割合を見ると、神道系が約47%、仏教系が約43%を占めており、この2大系統だけで全体の約9割に達します。一方、キリスト教系は約5%、諸教(新宗教やその他の諸派)が約5%前後です。
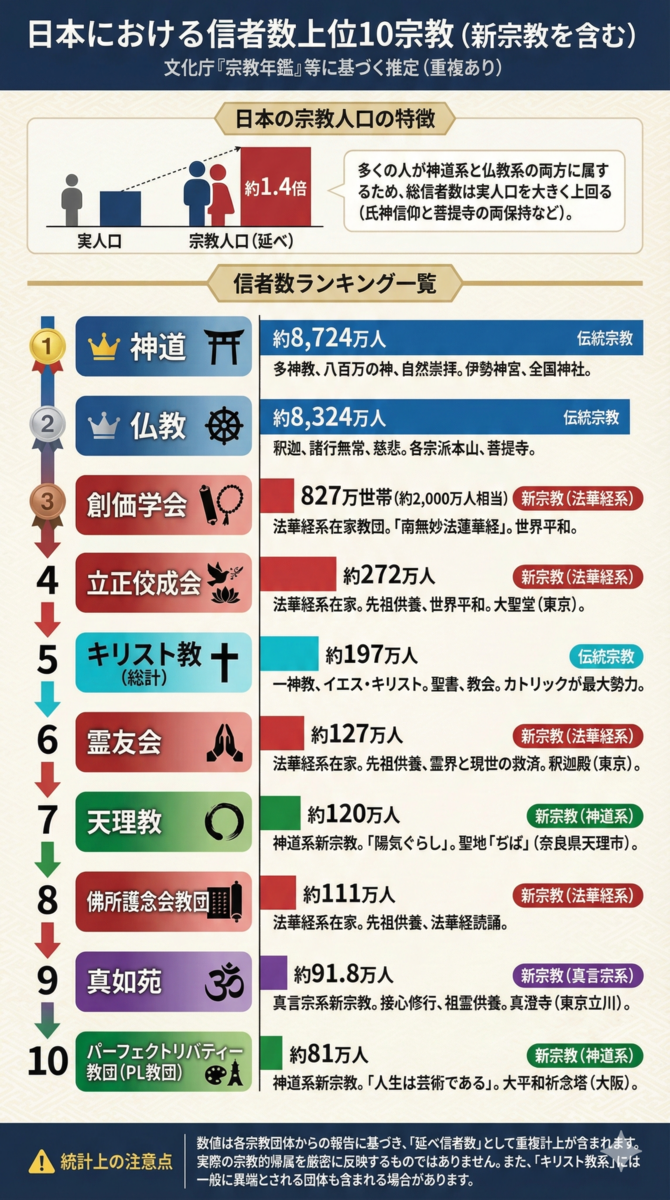
ここで特徴的なのが、各法人が自己申告した信者数を合算すると日本の総人口(約1億2000万人)を遥かに超える約1億7000万〜1億8000万人に達する点です。これは、初詣やお宮参りを行う「氏子」としての神道カウントと、葬儀や先祖供養を行う「檀家」としての仏教カウントが同一人物で重複しているためです。日本の宗教文化特有の「重層信仰」が、統計上の数字にそのまま表れています。
| 宗教系統 | 宗教法人数の比率 | 主な特徴・代表的組織 |
|---|---|---|
| 神道系 | 約47%(約8万法人) | 神社本庁傘下の神社が大多数。地域コミュニティと密着。 |
| 仏教系 | 約43%(約7万5千法人) | 伝統13宗56派(浄土真宗、曹洞宗、真言宗など)が主流。 |
| キリスト教系 | 約5%(約9,000法人) | カトリック、日本キリスト教団、日本聖公会など。 |
| 諸教・新宗教 | 約5%(約1万法人) | 創価学会、立正佼成会、天理教、パーフェクトリバティー教団など。 |
【データ比較】宗教法人の信者数ランキングと主要系統の内訳一覧
日本国内で活動する巨大教団や伝統宗派の信者数規模を比較すると、歴史ある伝統宗教の連合体と、近代以降に急成長した新宗教団体の2つの潮流が存在します。
仏教の伝統教団においては、親鸞を開祖とする浄土真宗系(本願寺派・大谷派など)が門徒数約1000万人規模で国内最大勢力を誇ります。次いで道元・瑩山を開祖とする曹洞宗(禅宗)が約700万人、弘法大師空海が開いた高野山真言宗などの真言系が約600万人、日蓮宗系、浄土宗系がそれぞれ数百万人規模で続いています。
新宗教系に目を向けると、公称827万世帯を擁する創価学会を筆頭に、立正佼成会(約200万人規模)、天理教(約100万人規模)、霊友会などが大規模な組織基盤を持っています。
ここで理解しておくべき法的な構造が、「包括宗教法人」と「単立宗教法人」の違いです。
- 包括宗教法人:神社本庁や曹洞宗宗務庁、浄土真宗本願寺派のように、全国にある多数の傘下寺院・神社を統括し宗規や包括関係を定める中央組織。
- 単立宗教法人:特定の宗派や中央本部に所属せず、独立して法人格を持つ寺院・教会(浅草寺や成田山新勝寺、日光東照宮など有名社寺の一部や、独立系新宗教など)。
包括宗教法人は傘下寺院の住職任命権や教義統制を持ちますが、近年は上納金負担や後継者不在を理由に包括関係を解消し、単立法人へ離脱する寺院も散見されます。
お布施や寄附金はなぜ非課税?宗教法人が持つ税制優遇のカラクリと収益事業の境界線
一般のビジネスや個人の給与所得と比較して、宗教法人が「無税で優遇されている」と批判される場面は少なくありません。しかし、法的には「何でも無税」というわけではなく、厳格な区分が設けられています。
法人税法上、宗教法人は公益法人等に位置づけられており、本来の宗教活動から生じる収入は原則非課税です。具体的には以下の収入が該当します。
- 非課税となる宗教活動収入:お布施、戒名料、祈祷料、お賽銭、玉串料、寄附金、お守り・お札の授与(実質的な喜捨行為とみなされるもの)。
- 固定資産税の非課税:本堂、境内地、礼拝堂など、直接宗教の用に供されている不動産。
一方で、宗教法人であっても「収益事業(法人税法で定められた34業種)」を営む場合は課税対象となります。例えば、境内地を利用したコインパーキング運営、賃貸マンション経営、仏前結婚式場や宿泊施設(宿坊)の一般有料開放、売店での物品販売などは、一般企業と同様に法人税が課されます(ただし軽減税率が適用される特例があります)。
また、最も誤解されやすいのが代表役員(住職や宮司)個人の所得です。法人が得たお布施から住職らに支払われる「役員報酬」には、一般の会社員と全く同じように所得税や住民税、社会保険料が課税されます。法人の資産を私的に流用したり、役員報酬を不当に低く見せかけて個人的な支出を法人経費に付け替えたりする行為に対しては、国税局や税務署による厳しい税務調査が行われ、追徴課税の対象となります。
「休眠法人」の売買や不祥事にメス|設立要件・認証基準と国の監視強化
全国に18万ある宗教法人の中には、過疎化や後継者不在によって宗教活動が実質的に停止している「休眠宗教法人(活動休止寺院・神社)」が数千件規模で存在します。
この休眠法人をめぐり、近年大きな社会問題となっているのが「宗教法人売買(M&A)」や名義貸しによる不祥事です。宗教法人の非課税枠や不動産登記の特典を悪用し、マネーロンダリング、脱税、あるいは霊園開発や風俗営業の隠れ蓑にする目的で、数千万円から1億円単位で休眠法人の権利がアンダーグラウンドで売買される事例が後を絶ちません。
宗教法人法に基づく設立要件や認証基準は、本来非常に厳格です。新たに宗教法人を設立するには、単に宗教活動を行うだけでなく、以下のような基準を満たして都道府県知事または文部科学大臣の認証を受ける必要があります。
- 礼拝の施設:現に礼拝を行うための常設施設(会堂・本堂など)を備えていること。
- 継続的な活動実績:宗教団体として概ね3年以上の確かな信者組織と礼拝活動の実績があること。
- 財産的基礎:法人運営を維持するための財産目録や境内地が適正に管理されていること。
新規設立のハードルが極めて高いため、過去に認証を得た「休眠法人」を買い取って代表役員を変更する手口が横行した背景があります。これに対し、所轄庁や法務局は代表役員変更の登記申請に対する事前審査や実態調査を大幅に強化しており、活動実態のない法人の役員変更を却下するなど監視の目を強めています。
解散命令請求の判断基準とは?旧統一教会問題以降の法的根拠と最新動向
宗教法人に対する最も重い行政・司法処分が「解散命令」です。解散命令が出されると宗教法人としての法人格は剥奪され、税制上の優遇措置もすべて失われます(個人の信仰の自由自体は憲法上保障されるため、任意団体としての活動までは禁止されません)。
宗教法人法第81条第1項において、所轄庁(文部科学大臣または都道府県知事)や検察官の請求により裁判所が解散命令を発令できる理由として、以下の要件が定められています。
- 法令に違反して、著しく公共の福祉を害すると明らかに認められる行為をしたこと
- 宗教団体の目的を著しく逸脱した行為をしたこと、または1年以上にわたって宗教活動を行っていないこと
| 団体名 | 解散事由の主な要因 | 判断のポイント |
|---|---|---|
| オウム真理教(1996年確定) | 地下鉄サリン事件等の無差別大量殺人 | 教団幹部による組織的な刑事事件・重大犯罪の実行。 |
| 明覚寺(本覚寺)(2002年確定) | 霊視商法による組織的詐欺事件 | 教団主導による反復継続的な財産詐取と刑事有罪判決。 |
| 世界平和統一家庭連合(審理中) | 高額献金や霊感商法に伴う民事上の不法行為 | 刑事事件だけでなく「民事上の不法行為責任」も解散要件に含まれるかが争点。 |
過去の判例では刑事責任が問われたケースに限られていましたが、旧統一教会をめぐる裁判手続きでは「組織的・継続的な民事の不法行為」であっても公共の福祉を害する法令違反に該当するかが最大の焦点となっています。この司法判断の行方は、全国の宗教法人のガバナンスやコンプライアンス基準に重大な影響を与えています。
【宗教法人一覧】に関するよくある質問(FAQ)
Q1:日本全国の宗教法人名簿や一覧は、誰でもインターネットで閲覧できますか?
A1:各都道府県の総務課・学事課などの窓口で「宗教法人名簿」を閲覧・請求できる自治体が多く、一部の自治体ではウェブサイト上で公表されています。ただし、全国すべての宗教法人を一元的に検索・閲覧できる単一のオープンデータベースは一般公開されておらず、全国統計は文化庁の『宗教年鑑』で大枠が把握できます。
Q2:一般企業や個人が宗教法人を新規に設立するのは難しいですか?
A2:極めて困難です。単に定款を作るだけでなく、現に礼拝施設が存在し、専従の指導者と相当数の信徒による継続的な宗教活動実績(通常3年以上)が厳密に審査されます。税金逃れ目的の設立を防止するため、所轄庁による現地調査や証拠資料の提出が厳格に義務付けられています。
Q3:お布施の金額が数千万円など極端に高額な場合、税務署から否認されますか?
A3:正当な信仰心に基づく自発的な寄附(喜捨)である限り、金額の多寡だけで贈与税や所得税が課されることは基本的にありません。しかし、対価として不動産や株式が譲渡されていたり、実質的な事業取引や遺産隠しと判断された場合は、税務調査によって偽装寄附と認定され、重加算税や追徴課税が課されるリスクがあります。
まとめ:透明性の確保と今後の宗教法人ガバナンス
全国18万の宗教法人は、日本の伝統文化や地域社会の絆を支える重要な社会的インフラである一方、税制上の優遇措置を享受しているからこそ、社会的な信頼と高い透明性が求められます。
過疎化による寺社消滅の危機や、後継者不足につけ込む法人売買、さらには解散命令をめぐる法解釈の厳格化など、宗教法人を取り巻く環境は大きな転換点を迎えています。特権にあぐらをかくことなく、適正な会計管理と情報開示を行い、地域社会に開かれた運営を継続できるかどうかが、これからの宗教法人存続のカギを握っています。 (出典: 宗教 法人 一覧(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
