貸借対照表と損益計算書の違いとは?繋がりで見抜く決算書の超基本
ビジネスの現場や株式投資において、企業の通信簿とも言える決算書の読解力は、今やあらゆるビジネスパーソンに必須のリテラシーとなりました。しかし、いざ財務諸表を開いてみると「貸借対照表(B/S)」と「損益計算書(P/L)」に並ぶ専門用語の嵐に圧倒され、どこをどう見ればよいのか途方に暮れてしまう方も少なくありません。
単に勘定科目の意味を暗記するだけでは、数字の裏に隠された企業の本当の姿は見えてきません。実は、貸借対照表と損益計算書は別々に存在するのではなく、ひとつの強固なパイプで結ばれています。両者の「本質的な違い」と「密接な繋がり」を理解することこそが、決算書をスピーディーかつ深く読み解くための最短ルートです。
📌 【この記事の重要ポイントまとめ】
- 要点1:貸借対照表は「ある一時点の財政状態(ストック)」、損益計算書は「一定期間の稼ぐ力(フロー)」を示している。
- 要点2:損益計算書で導き出された「当期純利益」が貸借対照表の「繰越利益剰余金」に積み上がることで両者は連動する。
- 要点3:ROEやROAなどの財務指標とキャッシュフロー計算書を組み合わせることで、黒字倒産リスクや真の成長性を見抜ける。
【超入門】貸借対照表(B/S)と損益計算書(P/L)の根本的な違いと役割
決算書の読み方をマスターする第一歩は、貸借対照表(Balance Sheet=B/S)と損益計算書(Profit and Loss Statement=P/L)の役割の違いを明確に切り分けることです。初心者の方が最初につまずきやすいポイントですが、時間の捉え方さえ整理できれば構造は極めてシンプルです。
貸借対照表は、決算日という「ある特定の一時点」における会社の財政状態をスナップ写真のように切り取ったものです。表の左側(借方)には事業のために集めた資金をどう運用しているかを示す「資産」、右側(貸方)には返済義務のある「負債」と返済義務のない元手である「純資産」が並びます。左右の合計金額が必ず一致(バランス)することからバランスシートと呼ばれます。
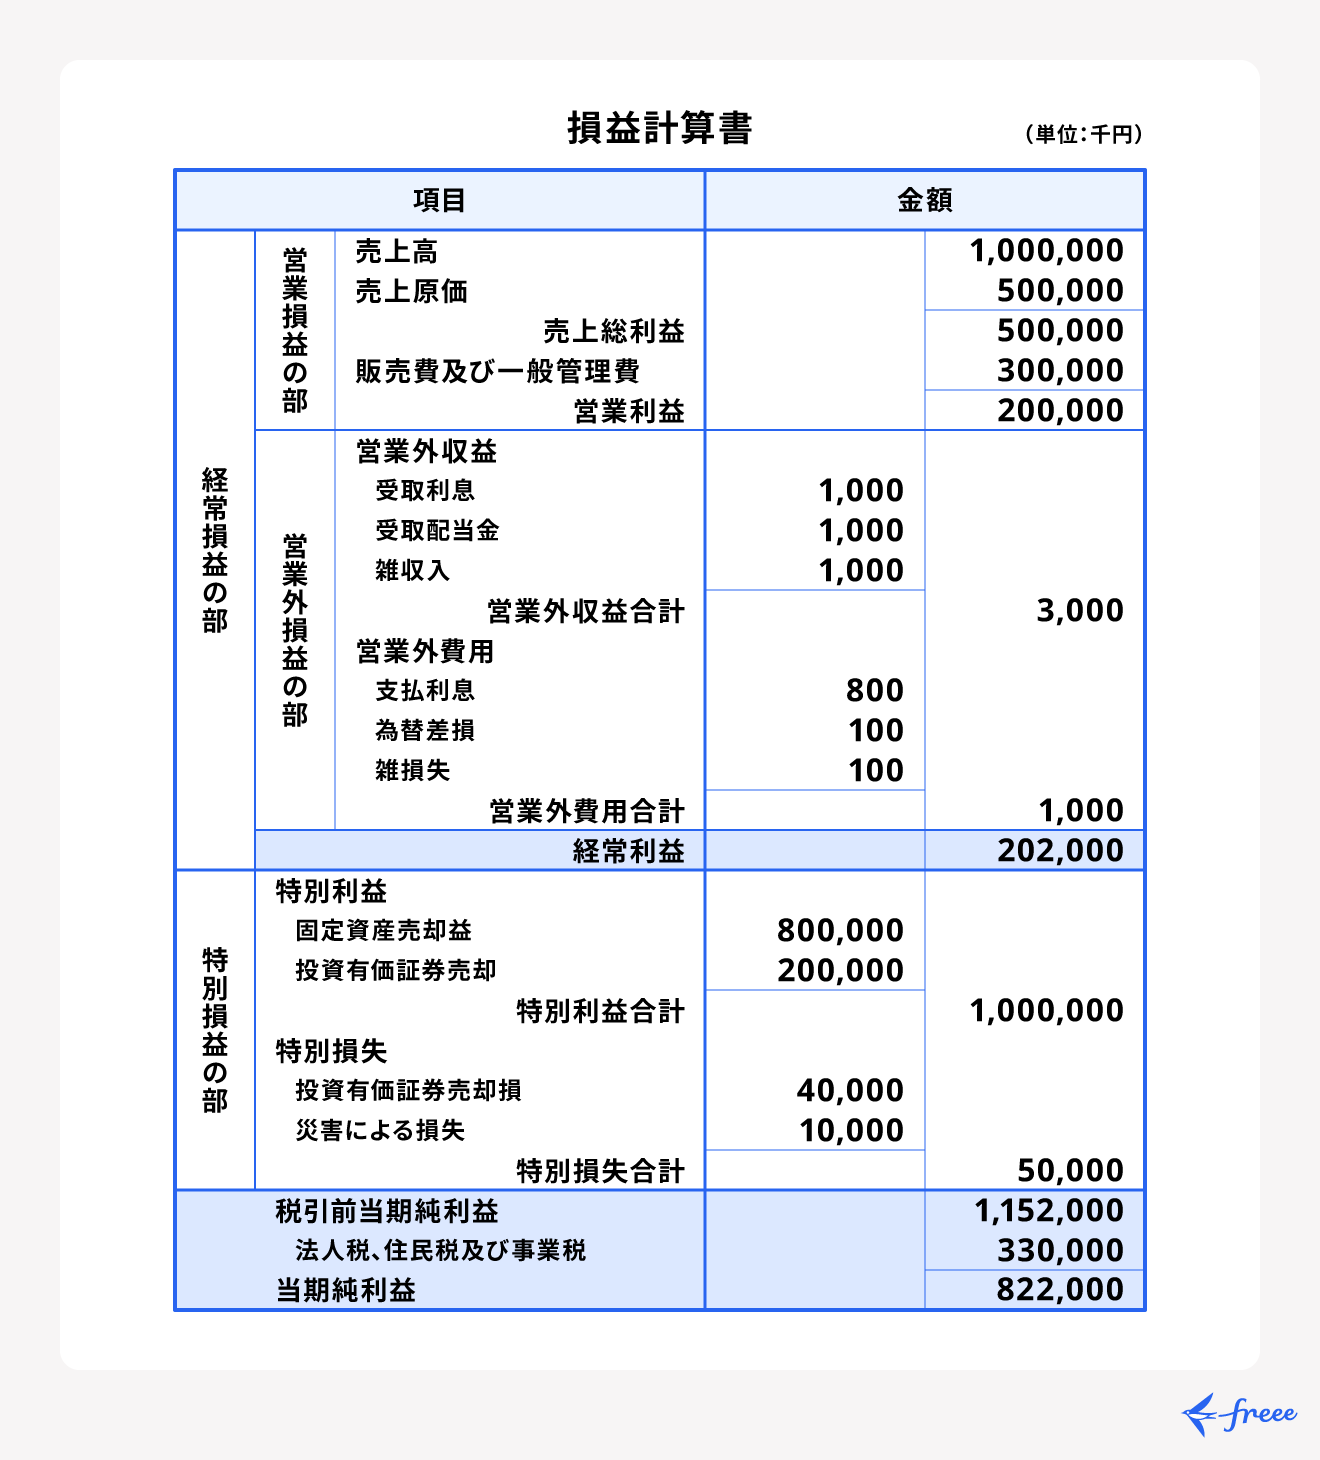
一方、損益計算書は、1年や四半期といった「一定の会計期間」に会社がどれだけの利益を生み出したかという経営成績を動画のように記録したものです。売上高からさまざまなコストを段階的に差し引き、最終的に会社の手元に残る「当期純利益」を算出します。いわば、貸借対照表が「これまでに蓄積された財産の残高」を示すのに対し、損益計算書は「その期間にどれだけ稼いだか」を表す成績表です。
【図解で納得】貸借対照表と損益計算書の「繋がり」と当期純利益の連動メカニズム
貸借対照表と損益計算書を別々の書類としてバラバラに眺めていては、決算書の真価を引き出せません。両者の間には、利益を媒介としたダイナミックな循環構造が存在します。
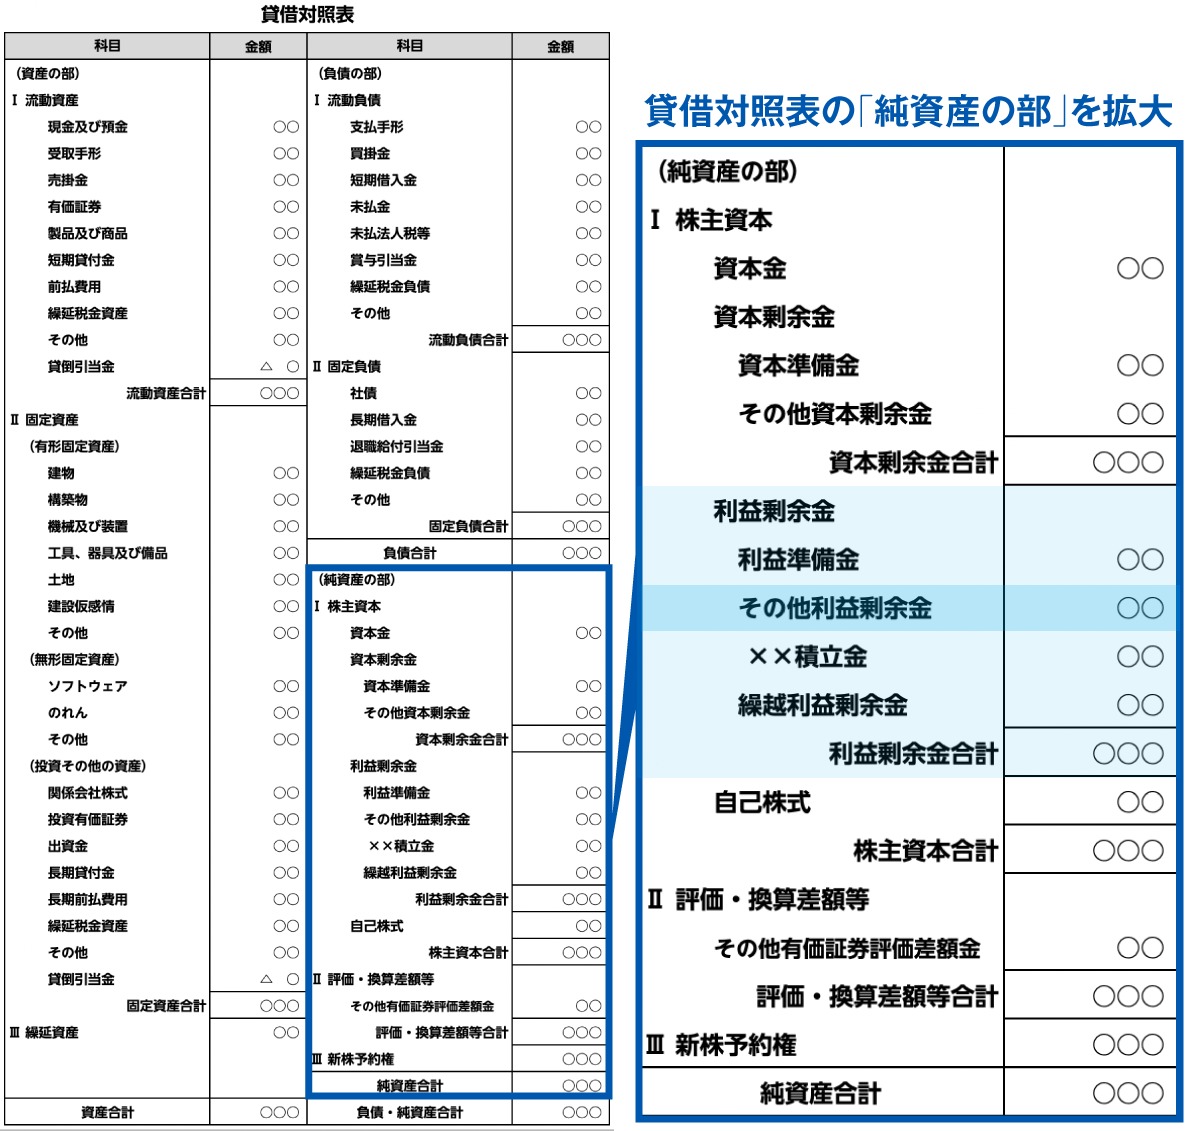
その架け橋となるのが、損益計算書の最下部に位置する「当期純利益」です。企業が1年間の事業活動を通じて生み出した最終利益は、株主への配当金などを除いた残額が、貸借対照表の純資産の部にある「繰越利益剰余金」へと合流します。つまり、P/Lで稼いだ成果が、B/Sという会社の体力タンクにガソリンとして注ぎ込まれる関係にあります。
この連動プロセスを理解すると、企業の成長サイクルが手にとるように分かります。
1. 純資産(自己資本)や負債(借入金)で集めた資金を元手に、工場や店舗などの「資産」を調達する(B/S)
2. その資産を活用して商品やサービスを販売し、売上と「当期純利益」を叩き出す(P/L)
3. 生み出された当期純利益が、貸借対照表の「純資産(繰越利益剰余金)」へと蓄積される(B/Sの強化)
4. 厚みを増した自己資本を使って、さらに次なる大型投資へと打って出る
万が一赤字(当期純損失)を出してしまえば、繰越利益剰余金が削られ、会社の純資産は目減りします。これが長年続いて純資産がマイナスに転じた状態が「債務超過」です。このように、P/Lの数字はリアルタイムでB/Sの健全性を左右し続けています。
【財務三表の読み方】キャッシュフロー計算書を加えた立体的な経営分析
貸借対照表と損益計算書に「キャッシュフロー計算書(C/S)」を加えた3つを総称して「財務三表」と呼びます。現代の経営分析において、損益計算書の黒字だけに目を奪われるのは極めて危険なアプローチです。
損益計算書は「発生主義」というルールで作られており、商品の引き渡しが完了して請求書を発行した時点で売上が立ちます。つまり、実際に顧客から現金が振り込まれていなくても「帳簿上の利益」が計上されます。売掛金の回収が遅れたり在庫が大量に売れ残ったりすると、損益計算書上は大黒字なのに手元の現金が底をつく「黒字倒産」の罠に陥ります。
そこで不可欠となるのが、実際の現金の出入りを「営業」「投資」「財務」の3区分で記録するキャッシュフロー計算書です。本業でしっかり現金を生み出せているか(営業CFがプラスか)、将来のための投資を適切に行っているか(投資CFがマイナスか)を照合することで、B/SとP/Lだけでは見落としがちな資金繰りのリアルな実態をあぶり出すことができます。
【数字の裏を読む】ROE・ROAなど主要指標で暴く企業の真の実力と危険シグナル
決算書の数値を掛け合わせることで、企業の収益性や安全性を客観的に測る財務指標を算出できます。特に国内外の投資家や経営陣が最も注視するのが「ROE(自己資本利益率)」と「ROA(総資産利益率)」です。
ROEは「当期純利益 ÷ 自己資本(純資産)」で計算され、株主から預かったお金をどれだけ効率よく利益に変えられたかを示す指標です。一方のROAは「当期純利益 ÷ 総資産」で算出され、借入金を含めた会社全体の保有資産をフル活用してどれだけ稼いだかを表します。P/Lの利益項とB/Sの資本項をクロスさせることで、企業の「稼ぐ効率」を浮き彫りにします。
あわせてチェックしたいのが企業の安全性指標です。短期的な支払い能力を示す「流動比率(流動資産 ÷ 流動負債 × 100)」は150〜200%以上が望ましいとされ、中長期的な財務の安定感を示す「自己資本比率(純資産 ÷ 総資産 × 100)」は40%以上あれば倒産リスクが低い優良企業と評価されます。利益の総額だけでなく、これらの比率を多角的に点検することがリスク回避の鉄則です。
【実例比較】成長企業vs衰退企業|決算書に見る典型的な財務パターン
健全に成長を続ける企業と、経営危機に瀕している企業では、決算書に現れるシグナルが対照的です。実際のビジネスシーンで役立つ代表的な2つのパターンを比較してみましょう。
【パターンA:高収益・成長企業の決算書】
P/Lでは売上総利益率(粗利率)や営業利益率が高水準を維持しており、本業の競争力が際立っています。そこで稼ぎ出した豊富な当期純利益がB/Sの純資産に着実に積み上がり、自己資本比率は50%を超過。営業キャッシュフローが潤沢に出ているため、借入金に過度におびえることなく、新規事業やDX推進へ積極的な設備投資を継続できる好循環を描いています。
【パターンB:業績悪化・衰退企業の決算書】
価格競争に巻き込まれて営業利益が極端に薄く、原材料高騰などの外部ショックで最終赤字に転落。B/Sを見ると、売れない在庫(棚卸資産)や回収の滞った売掛金が膨らみ、純資産の繰越利益剰余金が急激に減少しています。減少し続ける現金を補うために短期借入金を繰り返した結果、負債比率が跳ね上がり、資金繰りに行き詰まるリスクが高まります。
【簿記初心者向け】財務諸表の作り方と実務で押さえるべき重要ステップ
自社で決算書を作成する立場の方や、簿記の勉強を始めたばかりの方が押さえておくべきなのは、日々の取引が財務諸表へと仕上がっていく一連のプロセスです。
1. 仕訳と総勘定元帳への転記:日々の取引を「借方」と「貸方」に分けて仕訳帳に記録し、勘定科目ごとの元帳へ数値をまとめます。
2. 決算整理仕訳の実施:期末において、売上原価の算定、減価償却費の計上、貸倒引当金の設定、費用の前払い・未払い処理など、期間損益を正しく反映させるための調整を行います。
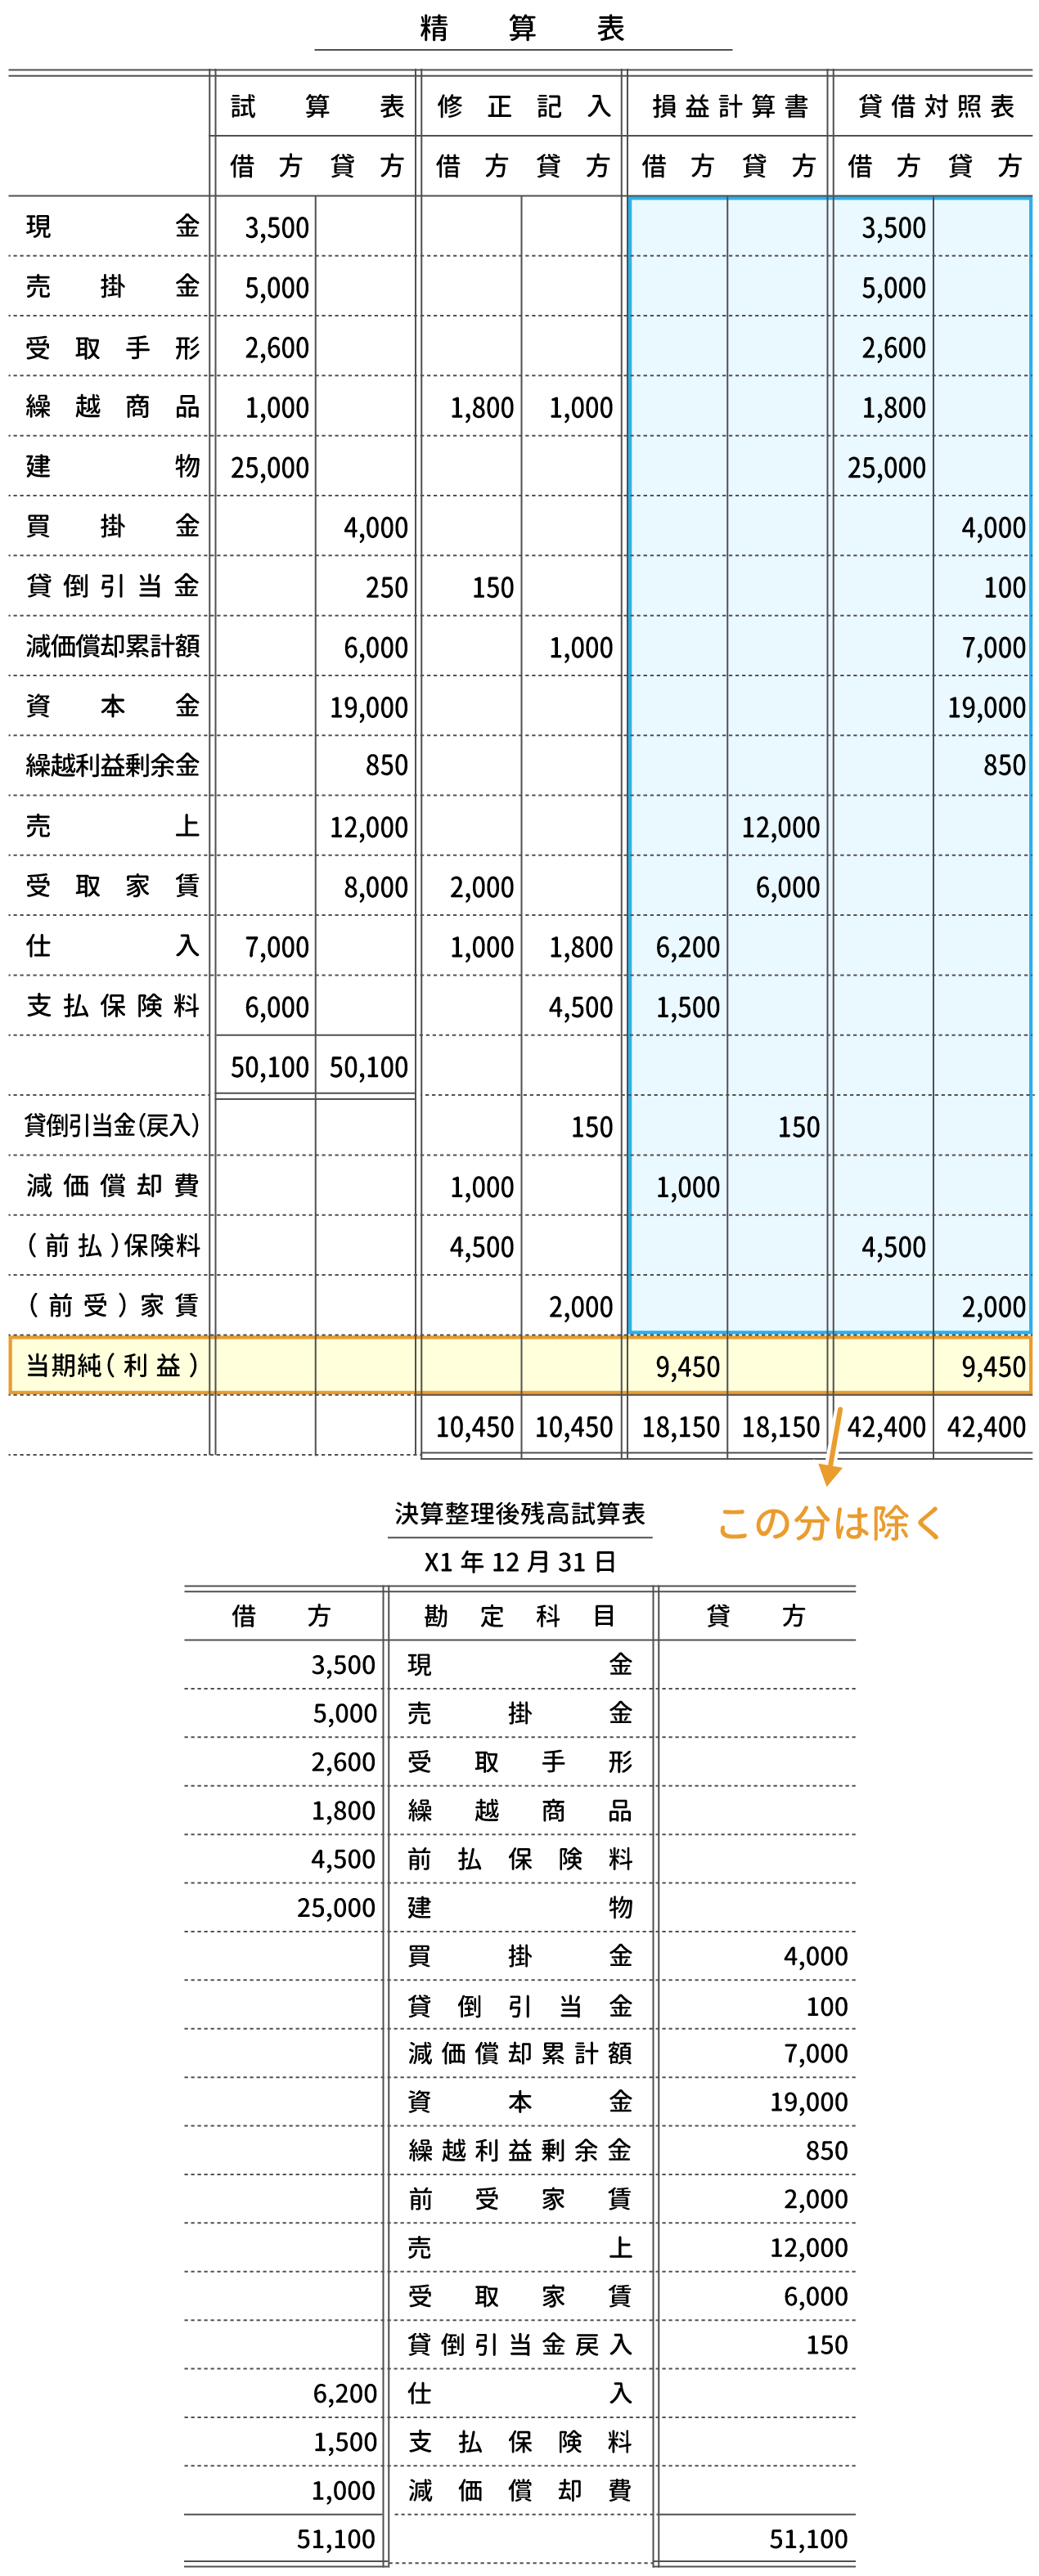
3. 精算表の作成と財務諸表の確定:試算表をベースに決算整理を反映させ、収益・費用の科目を損益計算書へ、資産・負債・純資産の科目を貸借対照表へと振り分けます。
現代の実務ではクラウド会計ソフトの自動仕訳が進んでいますが、「どの取引がP/Lの費用になり、どの取引がB/Sの資産として残るのか」という複式簿記のロジックを理解しておくことは、経理担当者のみならず、予算管理を行うすべてのマネージャー層にとって強力な武器となります。
【貸借対照表・損益計算書】に関するよくある質問(FAQ)
Q1:貸借対照表と損益計算書は、どちらを先にチェックすべきですか?
A1:まずは企業の収益規模と直近の勢いを把握するために「損益計算書(P/L)」で売上高や営業利益の推移を見るのがスムーズです。その後、その利益が健全な土台の上に成り立っているかを確かめるため、「貸借対照表(B/S)」で自己資本比率や現預金の残高を確認するという順序が最も効率的です。
Q2:営業利益と当期純利益の違いは何ですか?
A2:営業利益は、売上高から売上原価と販売費及び一般管理費を引いた「本業のビジネスで稼いだ純粋な利益」です。一方の当期純利益は、本業以外の損益(受取利息や借入金利息など)や一時的な特別損益(不動産の売却益や災害損失など)、さらに法人税等をすべて差し引いた「最終的に会社に残る利益」を指します。
Q3:なぜ貸借対照表の左右の金額は必ず一致するのですか?
A3:貸借対照表の右側(負債+純資産)は「事業に使う資金をどこから集めてきたか」という調達源泉を表し、左側(資産)は「その集めた資金をどのような形(現金、設備、商品など)で保有・運用しているか」を表しているからです。同じ資金の出どころと使い道を両面から見ているため、合計額は必然的に完全一致します。
まとめ:数字の「繋がり」を掴めばビジネスの景色が変わる
貸借対照表と損益計算書は、それぞれ独立した書類ではなく、企業の活動を「ストック」と「フロー」という2つの視点から立体的に映し出す鏡のような存在です。P/Lで稼いだ当期純利益がB/Sの繰越利益剰余金へと流れ込み、強固になった純資産が新たな挑戦を支えるというサイクルさえ掴めば、決算書は決して難解な数字の羅列ではありません。
取引先の与信チェック、自社の経営状況の把握、あるいは将来有望な投資先の選定など、ビジネスのあらゆる局面で財務諸表の読解力は大きなアドバンテージをもたらします。まずは気になる企業の決算書を開き、P/Lの最終利益がB/Sのどこへ繋がっているのか、その確かな連動を自分の目で確かめてみることから始めてみてください。 (出典: 貸借 対照 表 損益 計算 書(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
