イオン銀行の定期預金金利は本当にお得?2026年の裏側と賢い活用術
日本銀行による利上げ政策が本格的に定着した2026年、メガバンクやネット専業銀行各社が預金金利の引き上げを競い合っている。日常生活に密着した店舗ネットワークとイオングループの顧客基盤を誇るイオン銀行もまた、魅力的な金利をアピールして預金獲得に注力している。しかし、預金者が本当に知りたいのは「表面的な広告利回り」ではなく、「他行と比較して実質的にお得なのか」「どのような落とし穴が存在するのか」という真実だ。
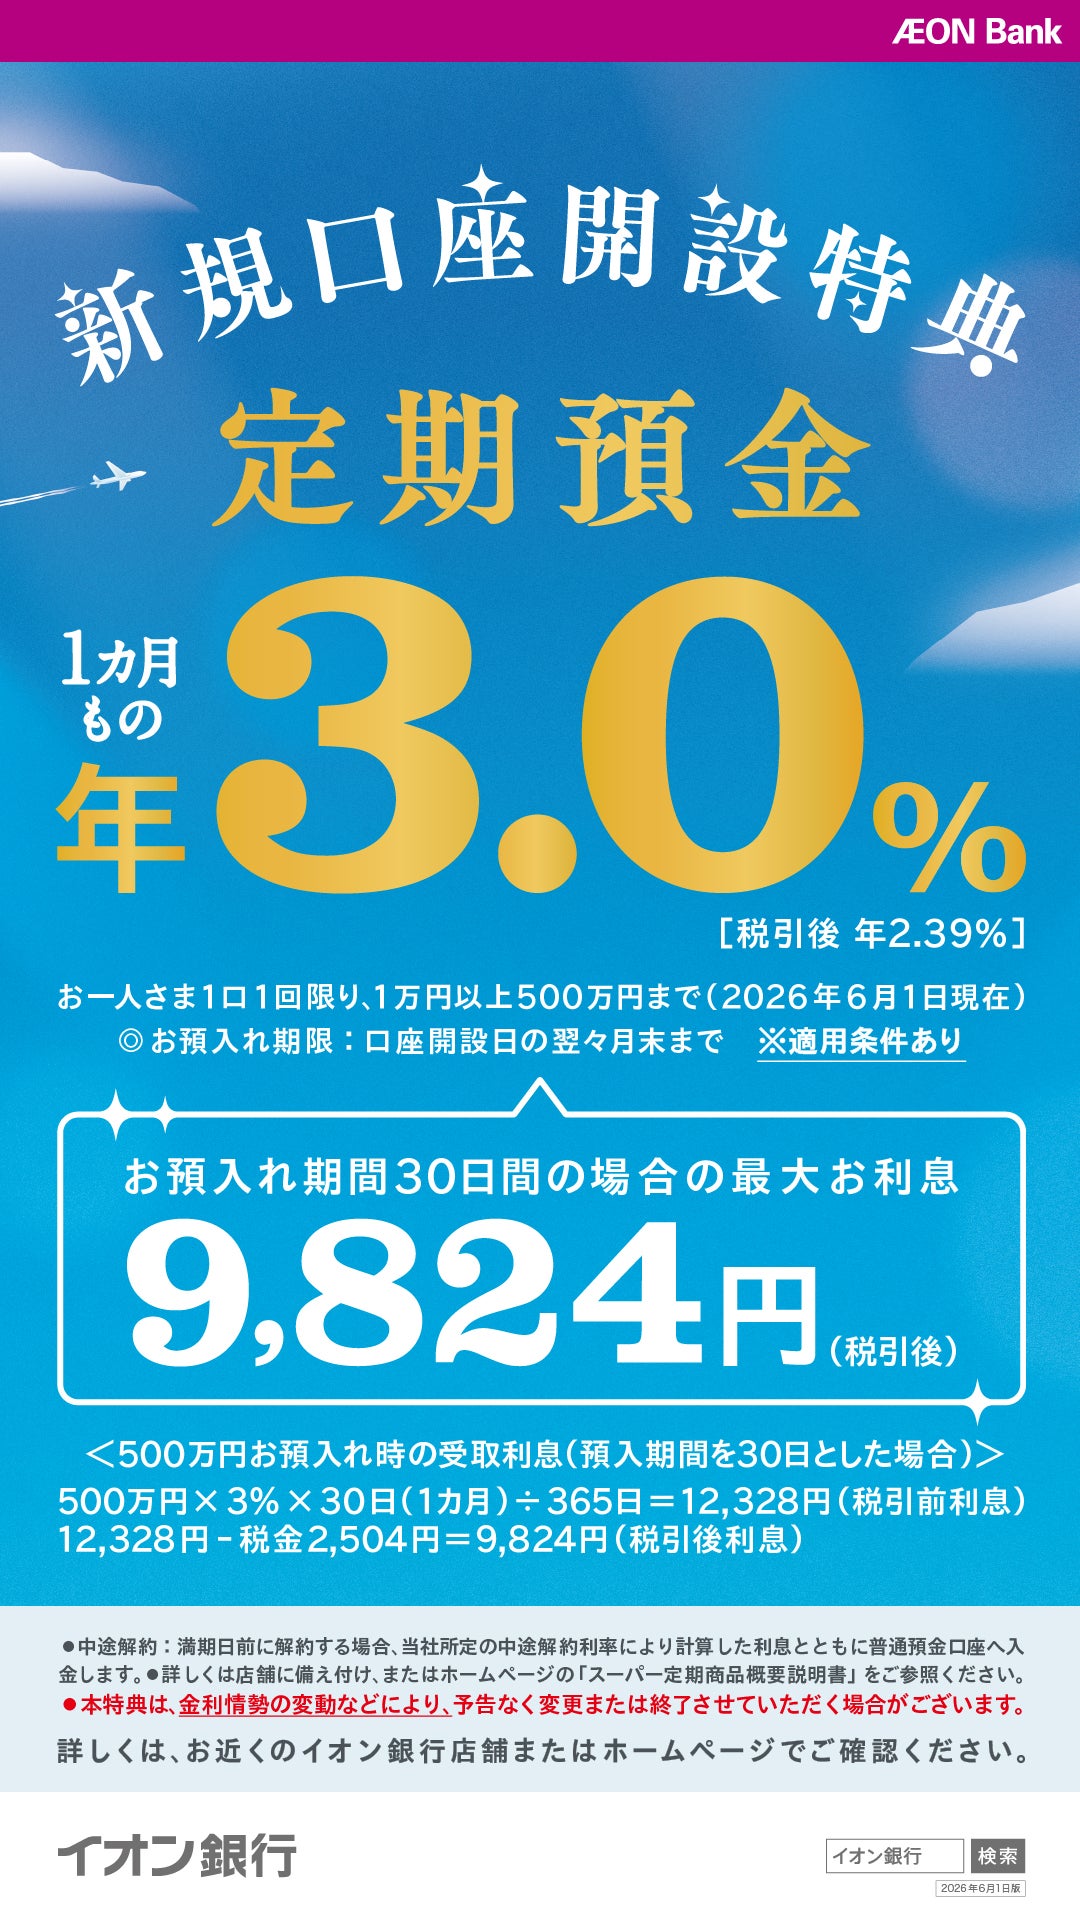
特に、新規口座開設者を惹きつける「1カ月年3.0%」といった目玉施策が話題を呼ぶ一方で、預入期間ごとの詳細な金利水準や満期後の取扱いに疑問を抱く層は少なくない。本稿では、最新の金融取材データや市場金利の動向を踏まえ、イオン銀行の定期預金金利の真価、賢く活用するための具体的な条件分岐を徹底的に解剖する。
📌 【この記事の重要ポイントまとめ】
- 要点1:新規口座開設向け「1カ月年3.0%」などのキャンペーンは強力だが、満期後は通常金利へ移行するため実質手取り額の冷静な見極めが必須となる。
- 要点2:通常の定期預金単体の金利はネット銀行上位陣と比較して標準的な水準であり、真価を発揮するには「イオンカードセレクト普通預金金利」や「イオン銀行Myステージ特典」の併用が鍵を握る。
- 要点3:中途解約利率のペナルティや店頭窓口とネット申込の特性差を理解し、日常の生活防衛資金と中長期の待機資金を用途別に切り分けて配置することが極めて重要である。
【徹底検証】イオン銀行の定期預金金利は他行と比べて本当にお得なのか?
「イオン銀行の定期預金は他行より本当にお得なのか」という疑問に対する率直な見解として、「単体の定期預金としては標準的だが、グループ経済圏の優遇措置を組み合わせることでトップクラスの利回りに化ける」という二面性が挙げられる。預金者が広告で目にする高金利と、実際に長期間資金を固定した際に得られるリターンには明確なギャップが存在する。
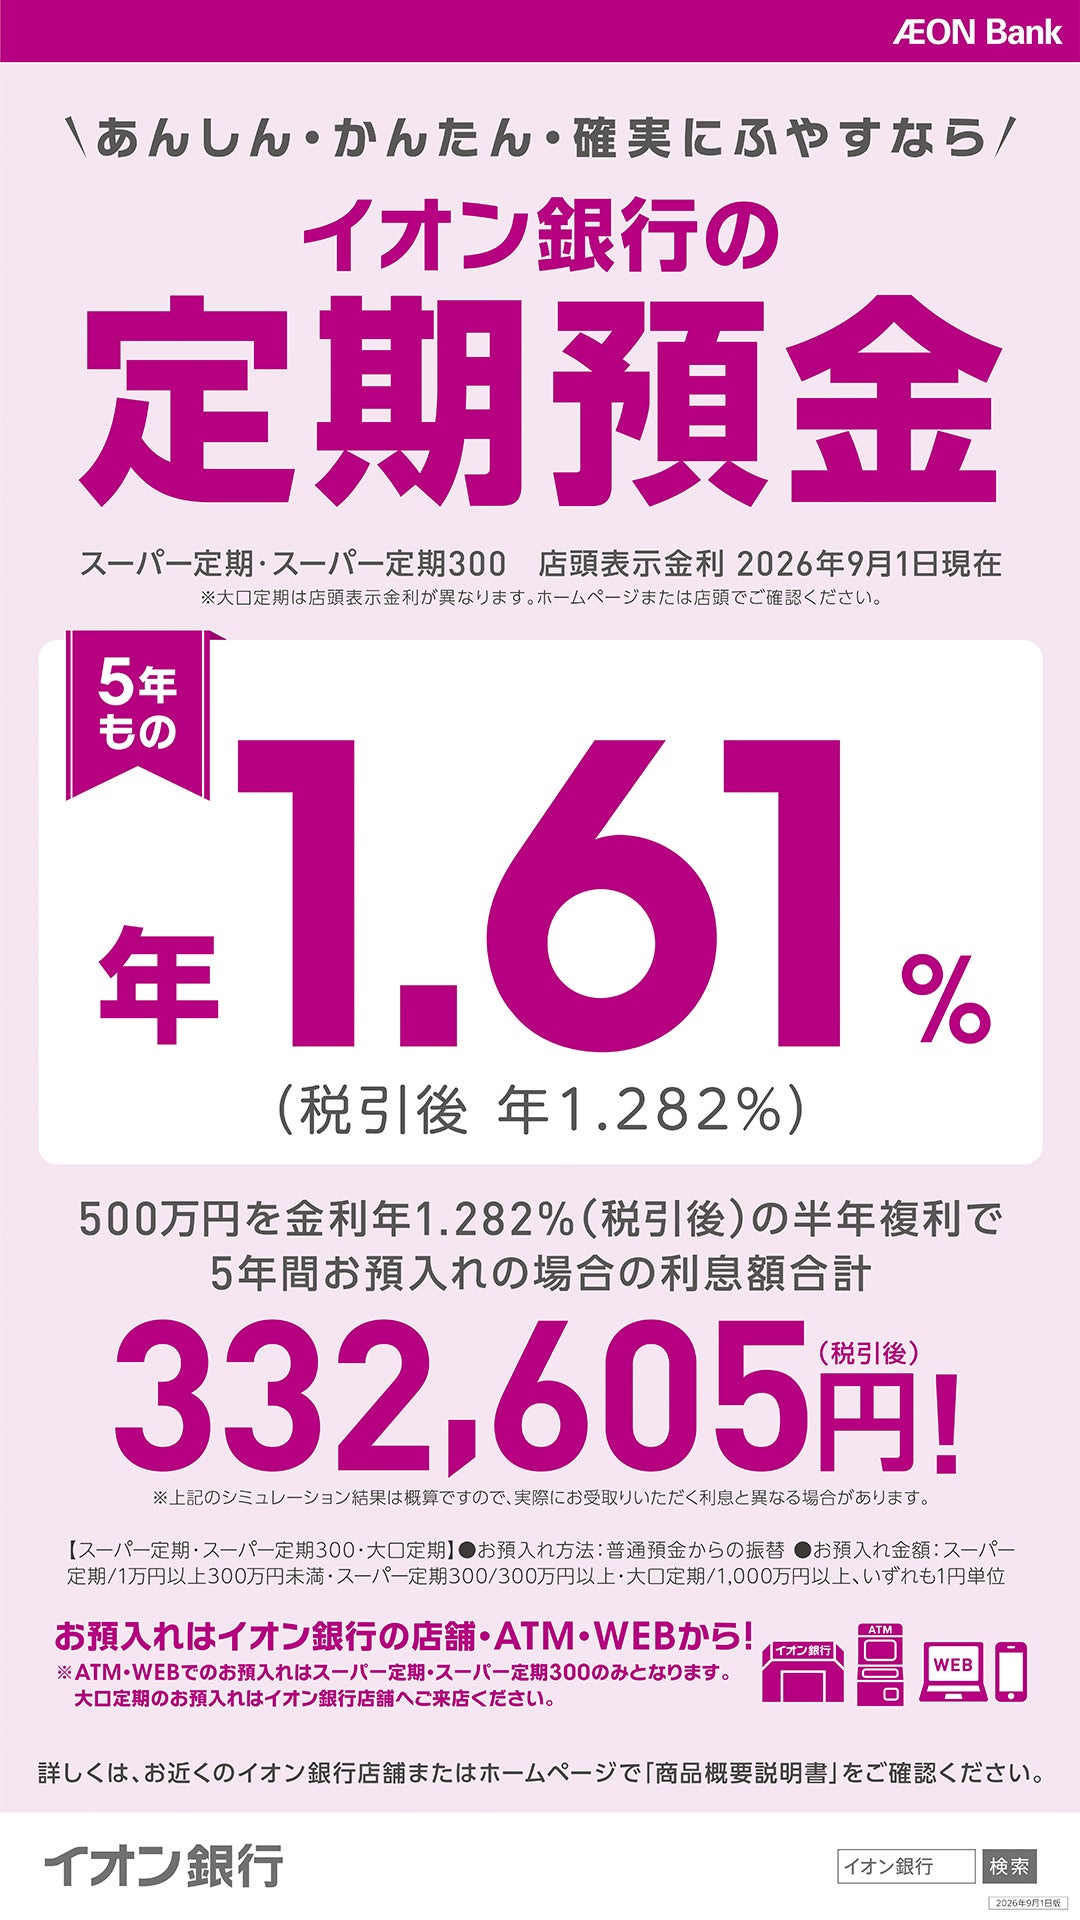
現在の金融業界におけるネット銀行定期預金金利比較を行うと、SBI新生銀行やあおぞら銀行BANK支店、UI銀行などの専業勢は、1年〜3年の定期預金において年0.40%〜0.65%前後の積極的な金利提示を継続している。これに対し、イオン銀行の標準的な「スーパー定期」は同水準かやや慎重な設定となっており、定期預金の額面だけを切り取って比較した場合、必ずしも業界最高峰とは言えない実情が浮かび上がる。
かつてのゼロ金利・マイナス金利下におけるイオン銀行金利推移の真相を振り返ると、同行は常に「普通預金のステージ優遇」によって競合他社を圧倒してきた経緯がある。定期預金で資金を長期間拘束するよりも、買い物優遇やポイント付与と連動させた総合口座としての利便性に重きを置いてきた金融機関だからこそ、定期預金単体での比較には慎重な検証が欠かせない。

【最新一覧】預入期間別金利詳細まとめと利息シミュレーション
イオン銀行で預け入れが可能な預金商品は、1万円から預け入れができる「スーパー定期」(300万円以上はスーパー定期300、1,000万円以上は大口定期)が基本となる。預入期間は1カ月から最長5年まで幅広くラインナップされているが、資金を預ける期間によって得られる成果には大きな開きがある。ここでは、預入期間別金利詳細まとめとして主要期間の金利動向と相場観を整理した。
| 預入期間・商品種別 | 詳細・数値データ(年率・税引前) | ネット銀行の一般的な相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新規限定 1カ月もの定期 | 年3.00%(キャンペーン適用時) | 年1.00%〜2.00% | 破格の高水準だが適用は初月のみ。満期後の資金移動計画が必須。 |
| スーパー定期 6カ月もの | 年0.25%〜0.35%前後 | 年0.30%〜0.45%前後 | 短期待機資金としては及第点だが、金利変動期の長期固定には不向き。 |
| スーパー定期 1年もの | 年0.35%〜0.45%前後 | 年0.40%〜0.60%前後 | 競合の積極策に比べると控えめ。通常時はキャンペーン待ちが賢明。 |
| スーパー定期 3年・5年もの | 年0.40%〜0.55%前後 | 年0.50%〜0.70%前後 | 利上げ局面に配慮すると、5年の長期固定は機会損失のリスクを孕む。 |
では、実際にまとまった資金を預けた場合、手元に残る利息はどの程度になるのだろうか。預金者が最も知りたいイオン銀行定期預金利息シミュレーションを元本100万円・税率20.315%(国税15.315%、地方税5%)の条件で算出した。
まず、話題の「新規限定 1カ月年3.00%」に100万円を預けたケースである。年率換算のため、1カ月分(約30日)の税引前利息は「1,000,000円 × 3.00% × (30日 / 365日)」で約2,465円となる。ここから税金(約500円)が差し引かれるため、実質の手取り利息は約1,965円となる。「3.0%だから3万円もらえる」と誤認する預金者が後を絶たないが、あくまで1カ月間の日割り計算である点に留意しなければならない。
一方、通常の「スーパー定期 1年もの(年0.40%想定)」に100万円を預けた場合、1年間の税引前利息は4,000円、手取り利息は約3,187円となる。初月の爆発力は新規限定プランにあるものの、1年を通じた資産保全という観点では、手取り額の違いを冷静に把握しておく必要がある。
イオン銀行定期預金キャンペーン2026の裏側と特別金利プラン適用条件
同行が展開する施策の中でも、預金者の流入を牽引しているのがイオン銀行定期預金キャンペーン2026の各種特別プランだ。代表的なものが前述の新規口座開設特典だが、このプロモーションには銀行側が意図する明確なマーケティング戦略が隠されている。
新規限定プランの多くは、預入上限金額が100万円から数百万円程度に制限されていることが大半だ。満期を迎えると自動的に「継続時の通常定期預金金利」もしくは普通預金口座へと払い戻される。つまり、高金利で預金者を呼び込み、満期後は自社の生活口座として定着させることが金融機関側の狙いである。利用者は満期が到来する日付をスケジュールに記録し、満期後に資金をそのまま低金利で眠らせない対策を講じる必要がある。
さらに、一定の人生節目を迎えた層に向けた退職金限定定期預金金利も見逃せない。退職金の受取から一定期間内(通常3カ月〜1年以内)に退職所得の源泉徴収票などを提示して申し込むことで、3カ月もの年1.5%〜2.0%といった高待遇が提示されるケースがある。しかし、こうした特別金利プラン適用条件には「投資信託や個人年金保険との同時申し込み」が抱き合わせになっている商品設計も散見される。元本保証の定期預金を目的に窓口を訪れたにもかかわらず、リスク性商品を同時に契約して手数料負けしてしまっては本末転倒であるため、単独適用が可能なプランかどうかを契約前に厳しく確認しなければならない。
一般に知られていない盲点とネットの誤解|評判とデメリット
ネット上のコミュニティやSNSを精査すると、イオン銀行に対する様々な評価が飛び交っている。情報発信者の誤解に基づいた言説も多いため、イオン銀行定期預金評判とデメリットの実態を整理する。
第一の誤解は、「イオン銀行は定期預金に入れておくのが最も得策である」という思い込みだ。実はイオン銀行最大の強みは定期預金ではなく、後述する「イオンカードセレクト」を紐付けた普通預金金利の優遇にある。ステージ条件を満たした場合の普通預金金利が、期間を固定される1年もの定期預金金利を上回る逆転現象が起こり得る。この構造を知らないまま資金を定期預金に預け入れ、「いつでも引き出せる普通預金の方が高利回りだった」と後悔するユーザーは少なくない。
第二の盲点が、予期せぬ出費に伴う定期預金中途解約利率の仕組みだ。預け入れ期間の途中で解約した場合、預けた元本そのものが毀損する「元本割れ」は発生しない。しかし、当初約束されていた約定金利は破棄され、解約日までの預入期間に応じた「中途解約利率」が適用される。場合によっては当時の普通預金金利以下の利率まで引き下げられるペナルティが課されるため、「半年後に使う予定の生活資金」を複数年定期に安易に預け入れる行為は避けるのが鉄則である。
【実態検証】利用者の生の声と店舗窓口・ネット申込比較で見えたリアル
金融取材の現場や預金者のリアルな声から浮かび上がるのは、利便性と対面サポートに対する評価の分岐だ。一般的なネット専業銀行がWEBやアプリ完結で無店舗営業を貫く中、イオン銀行は全国の大型ショッピングセンター内に年中無休で営業する「インストアブランチ」を構えている。
この環境がもたらすイオン銀行店舗窓口ネット申込比較の実態は、ユーザー層によって評価が真っ二つに分かれる。
「買い物の合間に土日祝日でも対面で相談できる安心感」は、シニア層やデジタル操作に不慣れな預金者から絶大な支持を集めている。特番インタビューや窓口利用者の手記でも、「退職金の預入先をネットだけで完結させるのは不安だったが、モール内の窓口で担当者と対面して説明を受けられたため安心できた」という証言が目立つ。
一方、現役世代やデジタルネイティブ層からは「週末の窓口は混雑しており待ち時間が長い」「ネットバンキングなら数タップで完了する定期預金の作成に、窓口で何十分もかけるのは非効率」という冷静な意見も聞かれる。日常の定期預金預入や金利キャンペーンの適用はネットバンキングで迅速に済ませ、相続や大型の資金移動といった複雑な手続きにのみ窓口を活用するという「役割の使い分け」が、合理的かつストレスのない活用スタイルと言える。
真の価値を引き出す戦略|イオンカードセレクトとMyステージの相乗効果
イオン銀行を資産管理のハブとして使い倒す上で、避けて通れないのがイオンカードセレクト普通預金金利の引き上げシステムと、イオン銀行Myステージ特典の存在である。
イオン銀行の利用実績に応じてスコアが加算される「Myステージ」では、ブロンズ、シルバー、ゴールド、プラチナの4段階が用意されている。最上位のプラチナステージに到達すると、普通預金金利が大幅に優遇されるだけでなく、他行宛振込手数料の無料回数(月最大5回)や他行ATM利用手数料の無料回数(月最大5回)が付与される。
ステージスコアを獲得するための王道ルートは明快だ。クレジットカード・キャッシュカード・電子マネーWAONが一体となった「イオンカードセレクト」を保有し、給与受取口座への指定、公共料金の口座振替、WAONオートチャージの利用を組み合わせることで、無理のない日常決済だけでゴールドやプラチナの基準を安定して維持できる。この仕組みを確立してしまえば、資金を定期預金に長期間固定することなく、流動性を保ったまま高水準の普通預金利息を享受し続けることが可能になる。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や生活防衛資金管理の観点から導き出される、イオン銀行定期預金に対するプロの最終判断基準は以下の通りである。
▼ イオン銀行の定期預金・口座活用が強く向いている人
- イオングループ(イオン、マックスバリュ、まいばすけっと等)を日常的に利用し、生活圏が一体化している人
- 新規口座開設キャンペーンの1カ月年3.0%を活用し、満期後にスムーズに資金を再配分できる行動力のある人
- ネット専業銀行の無店舗体制に不安があり、土日祝日でも対面で相談できる窓口の存在を重視する人
- イオンカードセレクトと給与振込を連携させ、Myステージの上位ランクを無理なく維持できる人
▼ 慎重な判断が求められる(他行を検討すべき)人
- イオン系列の店舗をほぼ利用せず、ポイント還元や買物優遇の恩恵を受けられない人
- 純粋に1年〜5年の定期預金金利の絶対値だけを求め、少しでも高い利回りの金融機関を探している人
- 資金移動や満期管理の手間を嫌い、一度預け入れたら数年間放置したい人(金利固定リスクや機会損失を被る恐れがある)
【イオン銀行の定期預金金利】に関するよくある質問(FAQ)
Q1:2026年現在の定期預金キャンペーンは、すでに口座を持っている既存顧客でも利用できますか?
A1:新規口座開設者限定の「1カ月年3.0%」などの破格プランは既存顧客の利用が制限されている場合がほとんどです。ただし、ボーナスシーズン(夏・冬)に合わせて既存顧客向けにも金利上乗せのスーパー定期キャンペーンが定期的に展開されるため、公式アナウンスやネットバンキング内のバナーを小まめに確認することが推奨されます。
Q2:急な出費で満期前に定期預金を中途解約すると元本割れしますか?
A2:中途解約しても預け入れた元本が減額されることは一切ありません。ただし、当初の約定金利ではなく預入期間に応じた低い「中途解約利率」が適用され、受け取れる利息が大幅に減少します。直近で使う見込みのある資金は定期にせず、高優遇の普通預金口座に残しておくのが堅明です。
Q3:退職金限定の特別金利プランを利用する際の注意点は何ですか?
A3:退職金の受取確認書類(退職所得の源泉徴収票など)の提示が必要となり、受取からの適用期限が定められています。また、高金利が適用される期間は3カ月程度と短期間であることが多く、投資信託などリスク商品とのセット購入が条件になっていないか事前に細かく確認する必要があります。
Q4:定期預金と、Myステージを活用した普通預金ではどちらにお金を預けるべきですか?
A4:Myステージでゴールドやプラチナを維持できる見込みがある場合、いつでも引き出せる流動性を確保しつつ定期預金同等以上の優遇金利を得られる普通預金の方が利便性・実質利回りともに優れています。キャンペーン期間中の短期定期を除き、まずは普通預金優遇の最大化を優先するのが定石です。
まとめ:今後の動向と失敗しないための判断基準
日本国内の金利環境が正常化に向かう中、金融機関ごとの預金獲得戦略は一層多様化している。イオン銀行における定期預金金利の真価は、単一の商品スペックではなく、店舗網の利便性や「イオンカードセレクト」「Myステージ」といった生活密着型インフラと組み合わせた総合力にある。
派手なキャンペーン広告の数字だけに惑わされず、満期後の運用導線や中途解約のルールを理解した上で資金を配置すること。そして、日頃の買い物サイクルと合致しているかを見極めることこそが、預けてから後悔しないための決定的な分水嶺となる。 (出典: イオン 銀行 定期 預金 金利(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
