日立の株価はなぜ強いのか?上昇の決定打と今後の見通しを徹底検証
リーマン・ショック直後の2009年3月期、日本の製造業として過去最悪となる「7,873億円の連結最終赤字」を計上し、存亡の危機に立たされていた日立製作所(6501)。当時を知る投資家から見れば、2026年現在合い言葉のように語られる「東証プライム市場を牽引する最強の重電・ITコングロマリット」という評価は、隔世の感があるかもしれません。
2024年秋に実施された「1株につき5株」の大規模な株式分割を経て、新NISAを追い風に個人投資家の裾野を広げながらも、株価は市場の平均を大きくアウトパフォームする堅調な軌道を描き続けています。ネット上の投資コミュニティや経済メディアでは、「日立の株価はなぜここまで強いのか」「いまからエントリーしても遅くないのか」という議論が連日白熱しています。かつての「重厚長大の沈みゆく巨艦」は、いかにして世界屈指の利益体質へと変貌を遂げたのか。最新の決算動向、Lumada(ルマーダ)事業の進捗、配当や自社株買いの実態、そしてプロのアナリストが注視する成長ドライバーまでを多角的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価好調の最大の原動力は、世界的な電力インフラ更新需要を捉えた「エネルギー事業」の爆発と、高収益ITソリューション「Lumada」の急成長による利益率の構造改革。
- 要点2:日立化成や日立金属など名門上場子会社の売却を断行し、「親子上場」の完全解消と徹底した事業選別を完遂したことで、コングロマリット・ディスカウントを脱却。
- 要点3:株式分割による流動性向上と安定的な連続増配・自社株買いが下値を強固にサポートしており、生成AIデータセンター向け需要が続く限り中長期的な視座は依然として明るい。
【2026年最新】日立の株価はなぜここまで強いのか?好調を牽引する決定的な背景
市場関係者が驚嘆するのは、日立製作所の株価上昇が一時的なテーマ性や円安頼みの業績上振れによるものではなく、「本業の稼ぐ力(キャッシュ創出力)の劇的な向上」に裏打ちされている点です。好調を決定づけた要因は、主に以下の3つの構造変化に集約されます。
第1に、世界的な電力グリッド(送配電網)需要の爆発が挙げられます。脱炭素社会に向けた再生可能エネルギーの連系拡大に加え、生成AIの急激な普及に伴うハイパースケールデータセンターの建設ラッシュが世界中で起きています。日立が2020年にスイスの重電大手ABBから約7,000億円超で買収したパワーグリッド事業(現・日立エナジー)は、変圧器や高圧直流送電(HVDC)システムで世界シェア首位を誇り、数年先まで設備受注が埋まるほどの歴史的特需を享受しています。「電力がボトルネックとなるAI時代」において、日立は世界で最も恩恵を受ける中核インフラ企業へと進化しました。
第2に、デジタルソリューション事業「Lumada(ルマーダ)」の驚異的な収益化です。日立が長年培ってきた電力・鉄道・産業機器などの「OT(制御・運用技術)」と、高度な「IT(情報技術)」を掛け合わせ、顧客企業の現場データを分析・最適化するこのプラットフォームは、いまや売上高数兆円規模、Adjusted EBITA(利払い・税引き・償却前利益)マージン15%前後を稼ぎ出す巨大な収益柱へと成長しました。単に機械を売って終わるビジネスモデルから、保守・運用・データ分析で継続的な月額収益(リカーリングレベニュー)を得るソフトウェア型ビジネスへの転換に成功したことが、投資家から極めて高いPER(株価収益率)を付与される理由です。
第3に、資本効率を徹底的に重視する経営姿勢への転換です。日立はかつて、数多のグループ企業を抱えるがゆえに企業価値が市場から割り引かれる「コングロマリット・ディスカウント」の象徴でした。しかし、後述する過酷な事業再編によって低収益事業をすべて整理し、ROE(自己資本利益率)やROIC(投下資本利益率)を明確な経営指標に据えた結果、機関投資家の信頼を完全に勝ち取りました。

痛みを伴う事業再編の全経緯|巨額赤字から「脱・家電と子会社売却」への大転換
現在の日立の強さを語る上で、2009年の大赤字を契機に始まった「執念の事業ポートフォリオ大手術」を避けて通ることはできません。当時会長兼社長に就任した故・川村隆氏と、副社長として改革を推し進め後に社長を務めた故・中西宏明氏が下した決断は、日本の伝統的な大企業社会において前代未聞の冷徹さとスピード感を伴うものでした。
公の場や当時の会見において、経営陣が「日立の看板に安住し、赤字を垂れ流す事業を庇い合う時代は終わった」と語った通り、グループの聖域なき解体が断行されました。日立御三家と呼ばれ、グループの祖業・屋台骨であった日立化成(昭和電工へ売却)、日立金属(現プロミネンステクノロジーズ)、日立電線をはじめ、高シェアを誇っていた日立建機の株式売却や日立物流の売却に至るまで、上場子会社を次々に手放しました。日本の株式市場で長年ガバナンス上の問題と指摘されてきた「親子上場」を完全にゼロへと導いたのです。
さらに、一般消費者に馴染みの深かったテレビや白物家電の自社生産からの撤退・縮小、火力発電システム事業の三菱重工業との統合(三菱パワーへ承継)など、かつての看板事業であっても「世界で勝てない低収益事業」はことごとく切り離されました。こうした大手術によって創出した巨額のキャッシュを、日立は守りではなく「世界首位を狙える領域への攻めの巨額M&A」へと注ぎ込みました。
象徴的だったのが、2021年に完了した米国のデジタルエンジニアリング企業「GlobalLogic(グローバルロジック)」の約1兆円に迫る大型買収です。当時は「買収価格が高すぎる(のれん代の毀損リスク)」と一部メディアや投資家から懐疑的な目を向けられましたが、現在ではLumadaのグローバル展開を加速させる中核エンジンとして、シリコンバレーの最先端知見を日立の全事業へ注入する決定的な一手となっています。
【データ比較検証】日立製作所の業績推移・配当・指標に見る実力値
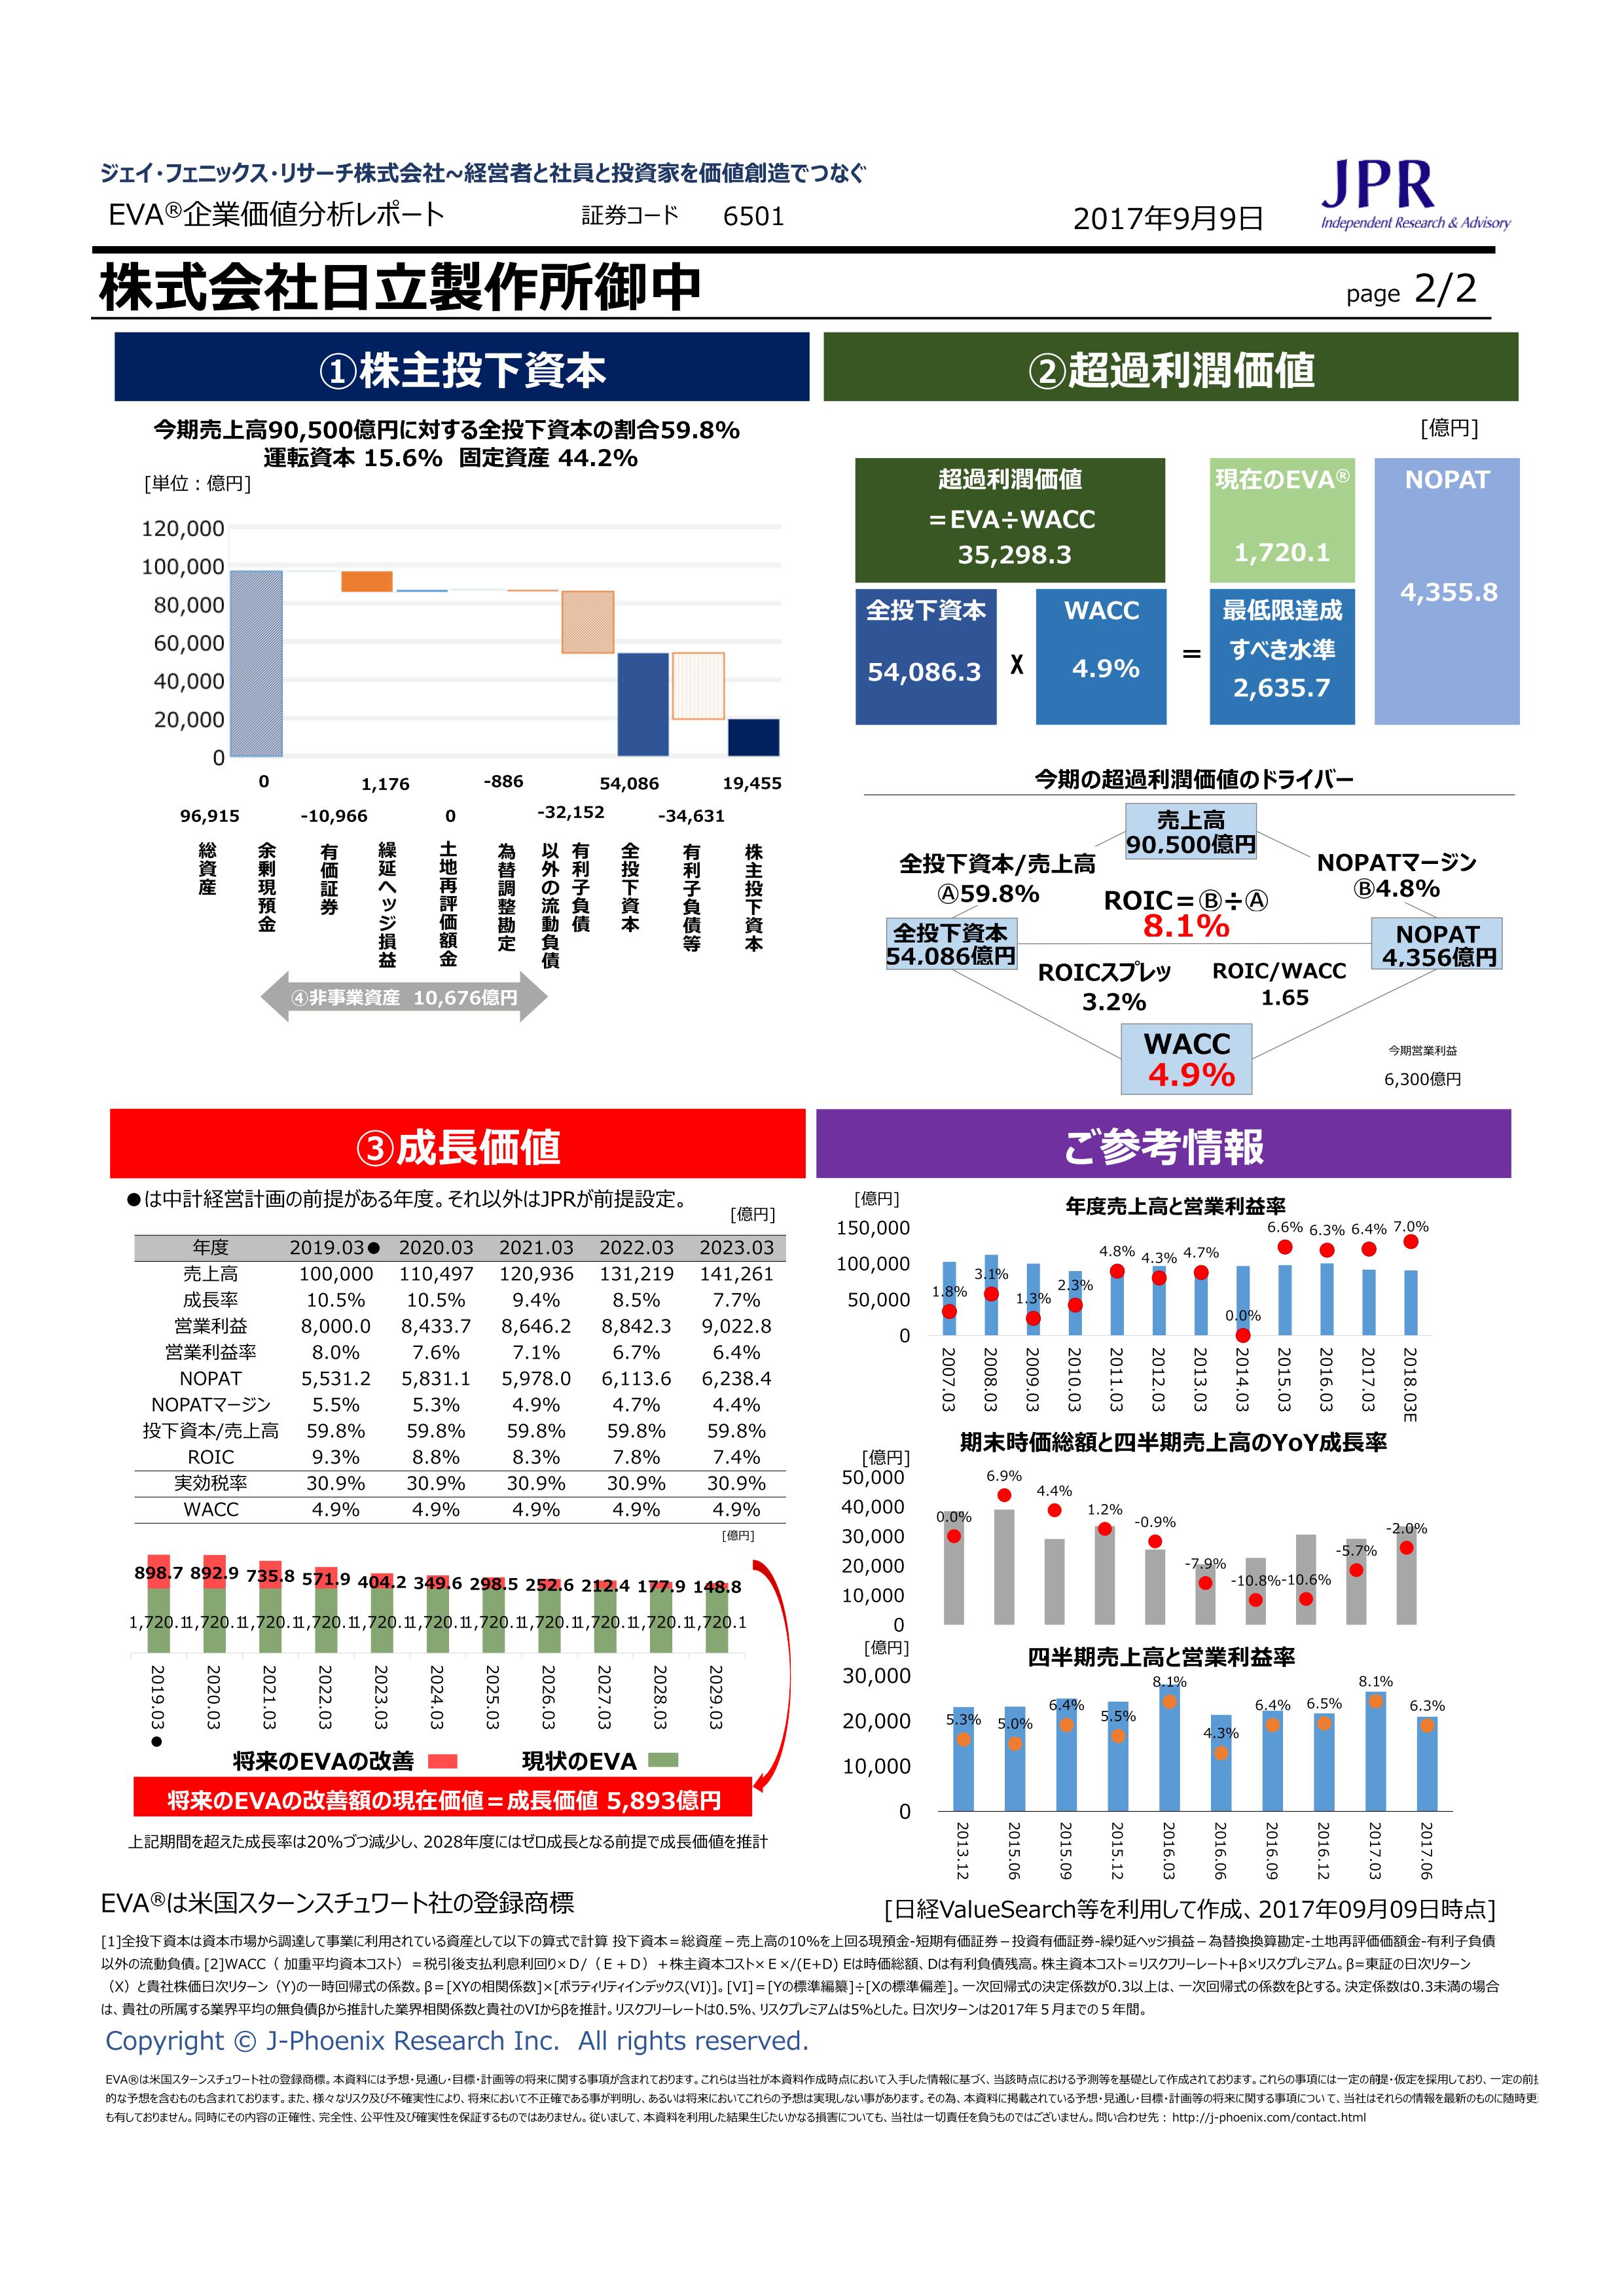
日立製作所が市場でどのようなポジションに位置し、どのような財務的裏付けを持っているのか。主要な財務データや株式指標を客観的に整理・検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 時価総額規模 | 15兆円〜18兆円台推移(日本企業トップ5常連) | 東証プライム上位平均:3兆円〜5兆円 | 重電からデジタル企業への脱皮に伴い、海外機関投資家のコア銘柄として完全に定着。 |
| Lumada事業 業績 | 売上高3兆円超規模、EBITA率約14〜16% | 国内製造業平均:5〜8% | グループ全体の利益率を力強く底上げしており、競合他社に対する最大の差別化要素。 |
| 配当金推移・還元方針 | 連続増配基調、配当性向35〜40%を目安 | 日本企業平均配当利回り:2.0〜2.5% | 株価急騰により配当利回りは1%台後半にとどまるが、1株あたり配当額の実額は着実に増加。 |
| 自社株買い規模 | 年間数千億円規模の機動的取得枠を設定 | 純利益の10〜20%還元が主流 | EPS(1株当たり利益)の成長を強力に後押しし、株主還元の積極性はグローバル基準。 |
| 株式分割(2024年秋) | 1株 → 5株に分割実施 | 1単元(100株)50万円以下推奨 | 新NISAの成長投資枠で個人が買いやすくなり、個人株主の構成比と売買高が大幅に改善。 |
数値データを精査すると、日立の株価上昇が決して投機的な熱狂ではなく、強固なファンダメンタルズに裏打ちされていることが分かります。特に売上高に対する利益率の劇的な改善は、低収益セクターを切り離し、Lumadaとエネルギーという高収益ドメインにリソースを集中させた経営判断の正しさを証明しています。
掲示板・SNSのリアルな反応|「高値警戒感」と「長期ガチホ」で揺れる投資家心理
Yahoo!ファイナンスの個別銘柄掲示板、みんかぶ、X(旧Twitter)などの投資家コミュニティを定点観測すると、日立に対する市場参加者の声には明確な「二面性」が浮かび上がってきます。
掲示板で最も支配的なのは、長年保有してきた長期投資家たちの歓喜と称賛の声です。
「日立はかつて『ボロ株』と叩かれていた頃から握り続けているが、今や東証で最も安心できる銘柄になった」
「株式分割のおかげでNISA口座で買い増しやすくなった。配当も増え続けており、もはや一生手放す理由がない」
こうした「ガチホ(長期保有)」勢の書き込みからは、同社に対する絶大な信認が伝わってきます。
一方で、これからエントリーを検討している個人投資家の間では、強烈な「高値警戒感」と「押し目待ちの焦燥感」が渦巻いています。
「目標株価が引き上げられているのは知っているが、チャートがずっと右肩上がりでどこで入ればいいか分からない」
「PERやPBRの水準を見ると、従来の重電・製造業の物差しでは完全に割高に見えて手が出せない」
「少し調整したと思って指値を入れても、海外勢の買いが入ってすぐに反発してしまう」
といった悲鳴にも似た投稿が後を絶ちません。
投資家心理を行動経済学の観点から分析すると、ここには典型的な「アンカリング効果」が働いています。過去の「何でも作っている古臭い重電企業・日立」の株価イメージに囚われている投資家ほど、現在の株価水準に心理的抵抗を覚え、買い場を逃し続けています。対照的に、日立を「シーメンスやGEを超えつつあるグローバルDX&エネルギー企業」として冷徹にリレーティング(再評価)した海外の機関投資家が、調整局面で淡々と押し目買いを入れている構図が浮き彫りとなっています。
一般に知られていない盲点とネットの誤解|「日立はもはや製造業ではない」の真実
日立製作所の現在地を正しく見極めるためには、ネット上や一部の旧来型メディアで流布している「3つの大きな誤解」を解いておく必要があります。
誤解その1:「日立は今でも白物家電やモーターを売って稼いでいる」
街の電気店やテレビCMの印象から、「日立=家電メーカー」というイメージを抱いている一般層は依然として少なくありません。しかし現実には、白物家電事業は海外事業をトルコのアルチェリク社との合弁会社へ移管するなど抜本的に整理されています。現在の収益の源泉は、エネルギー送配電、鉄道システム、そして企業の基幹ITシステムとLumadaです。ハードウェア単体を売り切るビジネスの比率は極めて小さくなっています。
誤解その2:「株価が高すぎて個人投資家には手が届かない」
2024年の株式分割前は、1単元(100株)を購入するために100万円以上のまとまった資金が必要であり、個人の参入ハードルが高い銘柄の筆頭格でした。しかし、1株を5株にする株式分割が行われたことで、現在は数十万円前後の手頃な資金からアプローチが可能となっています。新NISAの成長投資枠にも極めてフィットしやすい価格帯に是正されています。
誤解その3:「急ピッチで上がりすぎたため、バブル崩壊のような暴落が来る」
株価チャートの角度だけを見れば過熱感を警戒したくなりますが、受注残高(バックログ)の質を検証すると実態は異なります。特に日立エナジーが手掛ける変圧器や送電設備は、世界的な電力網整備や脱炭素、AIデータセンターの急増に伴い、数年先まで顧客の予約で埋まっています。キャンセル不能の長期契約が多く、景気後退期にあっても業績が急激に崩れにくい「ディフェンシブ性」と、DXによる「グロース性」を兼ね備えている点が、一般的なシクリカル(景気敏感)銘柄と決定的に異なる点です。

アナリスト予想と今後の見通し|【プロの結論】買うべき人・慎重になるべき人の判断基準
主要証券各社や外資系投資銀行のアナリストによる最新のレーティングを見ると、日立製作所に対する評価は総じて「強気(Buy/アウトパフォーム)」が多数を占めています。算出される目標株価のコンセンサスも、事業ポートフォリオ改革の成果とエネルギー分野の構造的な追い風を織り込み、高水準での推移が続いています。2026年以降の経営計画においても、継続的な自社株買いとフリーキャッシュフローの極大化が明言されており、株主価値の向上に対するコミットメントは揺らいでいません。
しかし、いかに優良な企業であっても、すべての投資家にとって最適な選択肢であるとは限りません。自身の投資目的やリスク許容度に基づき、冷静な判断を下すことが求められます。
【プロの結論】日立への投資が向いている人・慎重になるべき人の条件
▼日立への投資が向いている人の条件:
- 3年〜5年以上のスパンで世界的なメガトレンドに乗りたい人:生成AIの普及、データセンター増設、送配電網の刷新、企業のDX推進という、後戻りできない構造的成長の波を1銘柄で丸ごと享受したい投資家。
- トータルリターン(株価上昇+増配)を重視する人:配当利回り単体だけでなく、自社株買いを含めた総還元性向の高さとEPS成長によるキャピタルゲインを狙いたい投資家。
- 日本を代表する真のグローバル優良株をポートフォリオの核に据えたい人:海外売上高比率が高く、為替や地政学リスクにも耐えうる強靭な事業分散を評価できる投資家。
▼投資に慎重になるべき人の条件:
- 年利4〜5%超の「高配当インカムゲイン」だけを今すぐ得たい人:株価の上昇スピードが配当の伸びを上回っているため、現時点での見かけの配当利回りは1%台後半〜2%前後にとどまります。利回り最優先なら金融株や商社株の方が適しています。
- 数週間〜数カ月での短期的な急騰・値幅取りを狙う人:すでに時価総額十数兆円を超えるメガキャップ企業であるため、小型グロース株のような数日で株価が2倍になるようなボラティリティは期待できません。
- 一時的なマクロ経済の調整(世界同時株安など)に耐えられない人:市場全体の調整局面では、どんな優良株であっても数%〜十数%の下落は発生します。「押し目で買えなかった」と慌てて高値掴みし、短期の下げで狼狽売りしてしまう心理的耐性の低い方にはおすすめできません。
【日立の株価は】に関するよくある質問(FAQ)
Q1:日立製作所の株式分割はいつ行われ、何株に分割されたのですか?
A1:日立製作所は2024年10月1日付(基準日:2024年9月30日)で、普通株式1株につき「5株」の割合で株式分割を実施しました。これにより、従前は100万円以上必要だった単元株(100株)の購入資金が大幅に引き下げられ、新NISA成長投資枠などを活用した個人投資家が格段に買いやすい環境が整いました。
Q2:配当金の権利確定月はいつですか?また、配当利回りはどれくらいですか?
A2:配当の権利確定月は「3月末(期末配当)」と「9月末(中間配当)」の年2回です。配当金自体は業績拡大に伴い着実に増配基調を維持していますが、株価が力強く上昇し続けているため、現在の配当利回りは概ね1%台後半から2%近辺で推移しています。
Q3:海外売上比率が高いですが、急速な円高が進んだ場合の株価リスクはありますか?
A3:日立はグローバル展開を加速させており、為替の円高振れは短期的には海外利益の円換算額を押し下げる要因となります。しかし、現地生産・現地調達の比率を高めているほか、買収した日立エナジーやGlobalLogicなどは外貨建ての強固なキャッシュフロー基盤を持っています。かつてのような「単純な輸出型製造業」に比べ、為替変動に対する耐性は格段に強靭化されています。
まとめ:変革を成し遂げた日本の巨星、その先にある未来図
日立製作所の株価が歴史的な高値圏で力強い歩みを続けている背景には、偶然や相場環境の恩恵ではなく、過去十数年にわたり流し続けた「血の滲むような改革の汗」があります。祖業や名門子会社への執着を断ち切り、世界のメガトレンドである「脱炭素・電力インフラ」と「デジタルDX(Lumada)」に経営資源を集中させた覚悟こそが、現在の企業価値の飛躍をもたらしました。
もちろん、世界景気の後退懸念や地政学的リスクによる短期的な株価の上下動は常に想定しておく必要があります。しかし、電力網の更新や生成AIによるデジタル変革という大潮流が続く限り、日立が築き上げた独自の参入障壁は揺らぎません。過去の固定観念を捨て、グローバル市場で真に稼げる構造改革を完遂した日本企業のロールモデルとして、その現在地と未来図を冷静に見据えることが賢明な判断へとつながるはずです。 (出典: 日立 の 株価 は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
