退職金の税金計算で手取り激減?2026年最新の落とし穴と控除の真実
長年勤め上げた会社から支払われる退職金は、多くのビジネスパーソンにとって老後生活の生命線です。「額面で2,000万円あるから安心だ」と胸をなでおろしていた定年退職者が、いざ指定口座に振り込まれた金額を見て「なぜこんなに引かれているのか」と青ざめる事例が後を絶ちません。退職金は税制上きわめて手厚く優遇されている所得区分ですが、仕組みを正しく把握していないと、手続きひとつの不備で数十万から百万円単位のキャッシュを失う構造が存在します。
さらに現在、終身雇用を前提とした税制の抜本的見直しが進められており、優遇税制そのものの行方にも関心が集まっています。額面通りの退職金を想定してライフプランを組んでいた層にとって、税金計算のメカニズムを把握することは喫緊の防衛策です。手取り額を決定づける計算ロジックから最新の制度改定、確実にお金を手元に残すための実務ポイントまでを網羅して解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職金は「退職所得控除」と「2分の1課税」により他の所得より格段に税負担が軽い一方、書類1枚の未提出で20.42%が一律天引きされる。
- 要点2:勤続20年を境に控除額が跳ね上がる「20年の壁」は見直し論議が加速しており、短期勤続やiDeCo併用ルールなど法改正への注視が欠かせない。
- 要点3:「一時金」と「年金」の受け取り方次第で、住民税や社会保険料を含めたトータル手取りに数百万円規模の決定的な格差が生じる。
退職金の手取りが激減する落とし穴とは?税金計算の基本と退職所得控除の仕組み
退職金にかかる税金は、毎月の給料やボーナスにかかる税金とは根本的に計算式が異なります。国税庁が定める税制において、退職金は長年の勤務に対する報奨金であり、老後の生活原資であるという配慮から「退職所得」として他の所得と完全に分けて計算する「申告分離課税」が適用されます。この退職所得の最大の防壁となっているのが「退職所得控除の計算方法」です。
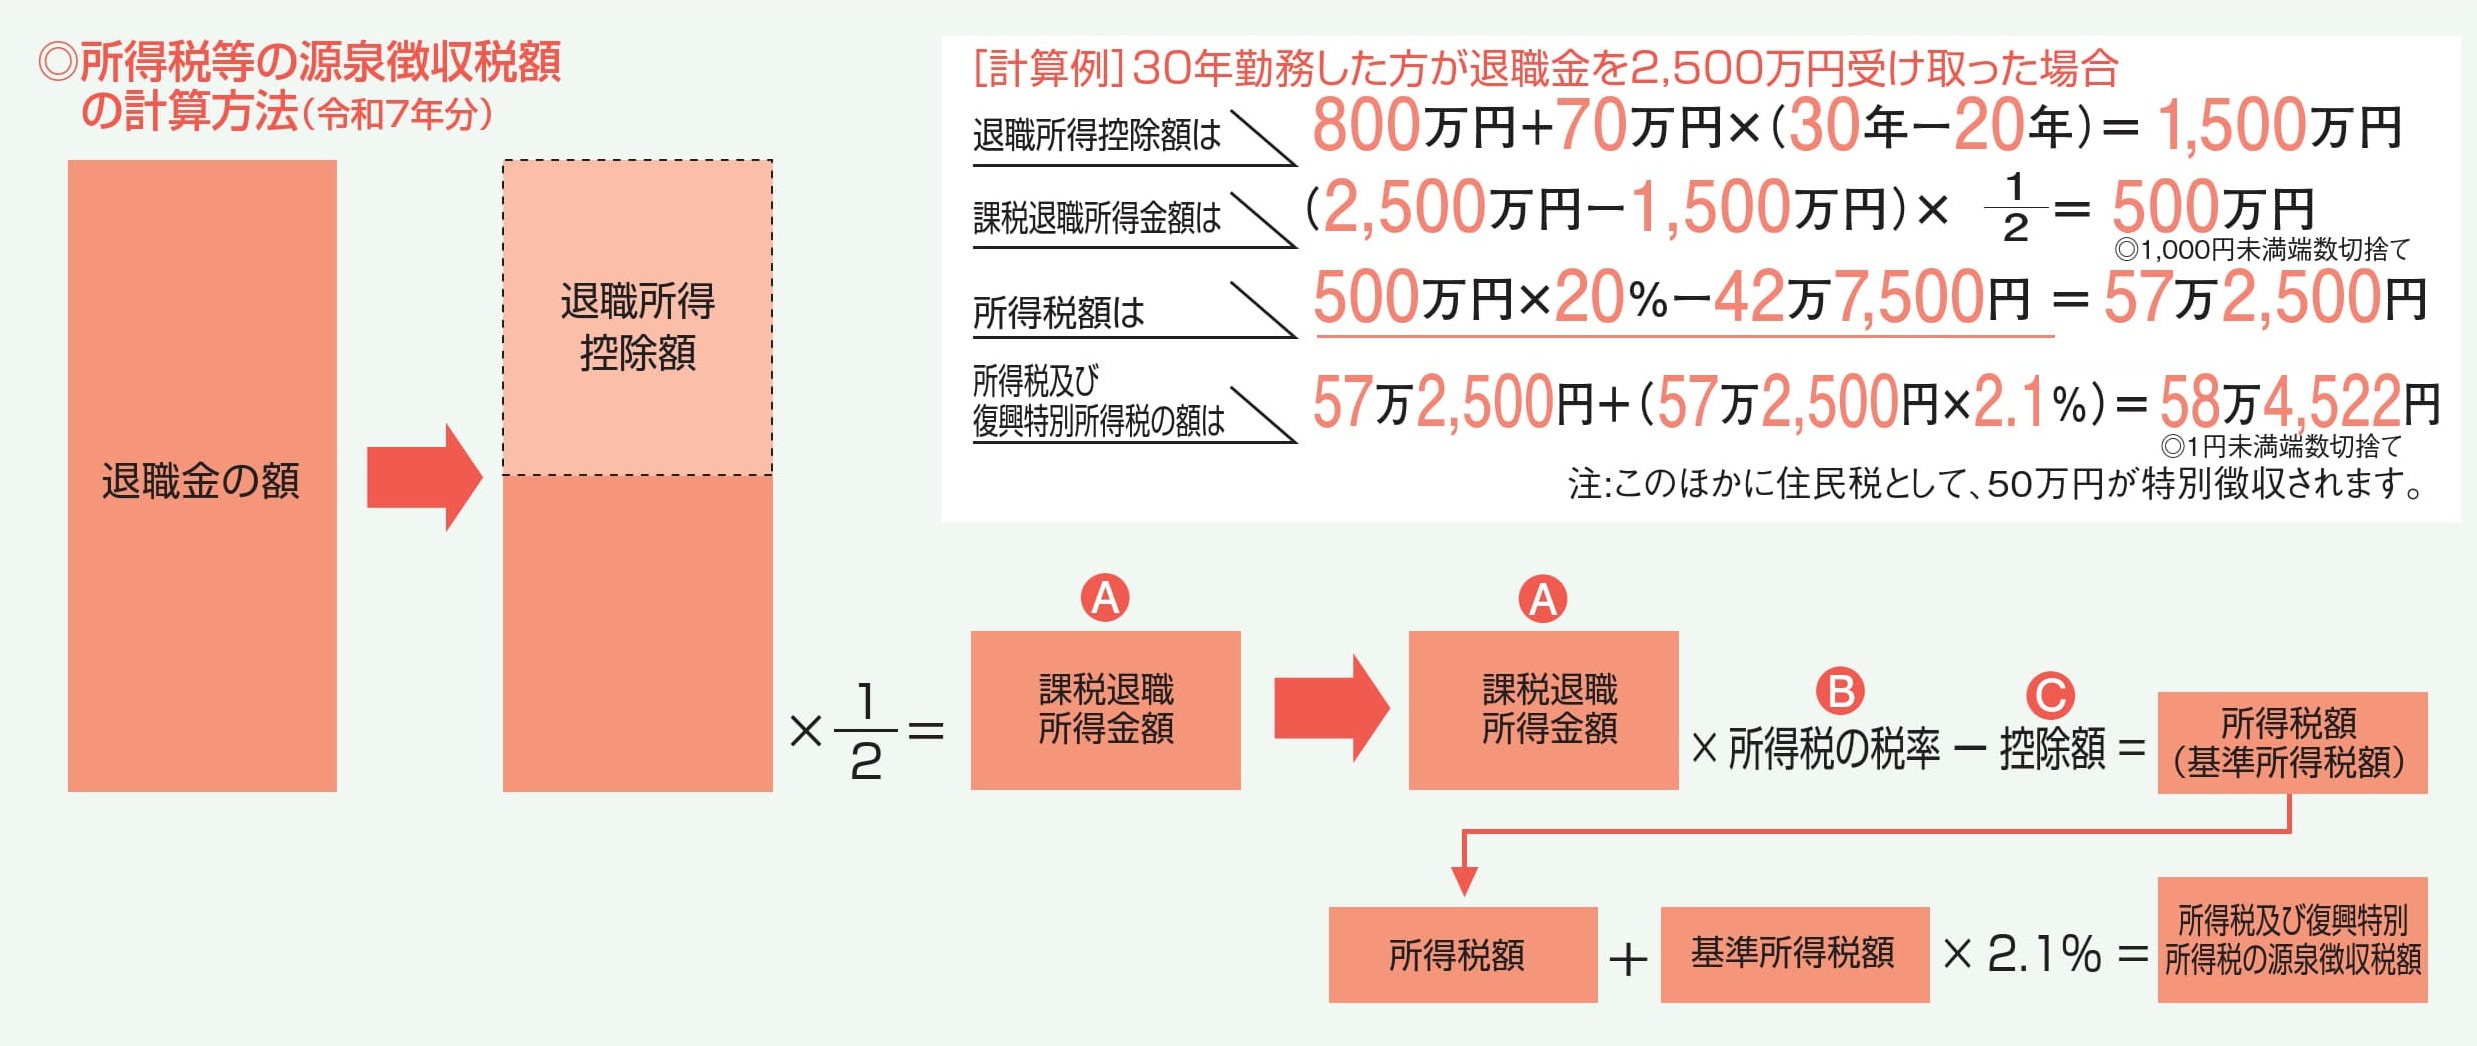
退職所得控除額は勤続年数に応じて算出され、勤続年数が長ければ長いほど非課税枠が加速度的に広がる仕組みになっています。端数の月数は切り上げられ、1年と1日勤務した場合は「2年」として計算されます。
【退職所得控除額の算出式】
- 勤続年数20年以下:40万円 × 勤続年数(最低保障額は80万円)
- 勤続年数20年超:800万円 + 70万円 ×(勤続年数 - 20年)
たとえば大学を卒業して38年間同じ企業で勤め上げた場合、控除額は「800万円 + 70万円 × 18年 = 2,060万円」に達します。つまり、退職金が2,060万円以下であれば所得税も住民税も一切かからず、額面そのままが手取りとなります。
さらに控除額を差し引いた後の金額に対しても、原則として半額にする「2分の1課税」が適用されます。最終的な課税退職所得金額は以下の数式で導き出されます。
課税退職所得金額 =(退職金支給額 - 退職所得控除額)× 1/2(千円未満切り捨て)
この「控除を引いた上でさらに半分にする」というダブルの優遇によって、一般的な給与所得に比べて税額が極限まで圧縮される構造になっています。しかし、この手厚い仕組みには複数の「落とし穴」が存在し、知らずに放置すると本来払う必要のない多額の税金が天引きされる事態に直結します。
【2026年最新】退職金増税の議論と「勤続年数20年の壁」見直しの真相
現在、退職予定者が最も神経をとがらせているのが、政府税制調査会を中心に議論が進められてきた「退職所得控除の勤続年数20年の壁」に関する見直し議論です。現行制度では勤続20年を超えると1年あたりの控除枠が40万円から70万円へと1.75倍に跳ね上がるため、「同一企業での長期勤務を過度に優遇し、成長産業への労働移動を阻害している」という指摘が財政審議会などで相次ぎました。
「退職所得控除が一律1年40万円に引き下げられ、手取りが数百万円単位で削られるのではないか」という不安が世論を揺るがしましたが、2026年現在の税制枠組みにおける実態と経緯を冷徹に整理する必要があります。
政府関係者や税制調査会の答申資料を精査すると、急激な増税による退職間近の世代への打撃を考慮し、一律の増税措置には強い反発が生じた背景があります。ただし、特定パターンの優遇縮小はすでに法制化され、厳格に運用されています。
代表例が「短期退職手当等」に対する2分の1課税の除外規定です。国税庁通達(タックスアンサーNo.1420)に基づき、役員等以外の一般従業員であっても勤続年数5年以下の者が受け取る退職手当については、退職金から退職所得控除を引いた残額のうち「300万円を超える部分」には2分の1ルールが適用されなくなりました。また、役員等としての勤続年数が5年以下の場合は全額について2分の1計算が認められません。
さらに確定拠出年金(iDeCo)の一時金受取と退職手当の併用に関する期間調整ルールなど、重複受給による控除の多重取りを封じる措置は着実に強化されています。「20年の壁」自体の即時全廃は見送られているものの、転職が一般的となった社会構造に合わせて税制のフラット化が進められている現実は直視しなければなりません。
退職金手取りシミュレーション|所得税速算表と住民税でみる実質手取り額
退職金の税額を正確に算出するには、課税退職所得金額を求めた上で、所得税と住民税をそれぞれ個別に計算します。
所得税の計算には「退職金の所得税速算表」を用い、求めた所得税額に復興特別所得税(基準所得税額の2.1%)を加算します。また「退職金の住民税計算」は地域を問わず全国一律で10%(道県民税4%+市区町村民税6%)の分離課税となっています。
【国税庁準拠:所得税速算表】
- 195万円以下:税率5%(控除額0円)
- 195万円超 330万円以下:税率10%(控除額97,500円)
- 330万円超 695万円以下:税率20%(控除額427,500円)
- 695万円超 900万円以下:税率23%(控除額636,000円)
- 900万円超 1,800万円以下:税率33%(控除額1,536,000円)
勤続条件や受取額による実際の手取りの差を、以下の比較データ表にまとめました。
| 試算モデルケース | 控除額・課税対象額 | 天引き税額(所得・住民) | 実質手取り額・評価 |
|---|---|---|---|
| 勤続10年・退職金400万円 (一般退職・自己都合) | 退職所得控除:400万円 課税退職所得:0円 | 所得税:0円 住民税:0円 合計:0円 | 手取り:4,000,000円 (全額無税。手取り率100%) |
| 勤続20年・退職金1,200万円 (一般退職・定年等) | 退職所得控除:800万円 課税退職所得:200万円 | 所得税:104,652円 住民税:200,000円 合計:304,652円 | 手取り:11,695,348円 (手取り率約97.5%。控除の恩恵大) |
| 勤続30年・退職金2,500万円 (会社都合・早期優遇) | 退職所得控除:1,500万円 課税退職所得:500万円 | 所得税:584,522円 住民税:500,000円 合計:1,084,522円 | 手取り:23,915,478円 (手取り率約95.7%。約108万円の税負担) |
| 勤続38年・退職金2,000万円 (大企業定年退職) | 退職所得控除:2,060万円 課税退職所得:0円 | 所得税:0円 住民税:0円 合計:0円 | 手取り:20,000,000円 (長大勤続により無税枠内に収まる) |
| 勤続4年・退職金600万円 (短期退職手当等該当) | 退職所得控除:160万円 控除後残額:440万円 課税退職所得:290万円 | 所得税:196,542円 住民税:290,000円 合計:486,542円 | 手取り:5,513,458円 (300万円超部分の半減除外が影響) |
このように、同じ2,000万円前後の退職金であっても、勤続年数によって税額は「ゼロ」から「100万円超」まで大きく変動します。自身の勤続月数から控除枠の境界線を事前に割り出しておくことが不可欠です。

知らないと20.42%即天引き?退職所得の受給に関する申告書と確定申告の要否
退職金の税務において、実務上最も多くの人が肝を冷やすのが「退職所得の受給に関する申告書」の提出ミスです。人事部から送られてくる退職関係書類の中に紛れ込んでいるこのA4用紙1枚を提出したかどうかで、退職金支給日の振込額が劇的に変わります。
この申告書を会社経由で所轄税務署長へ提出している場合、企業側が先述の「退職所得控除」と「2分の1課税」を適用した上で源泉徴収税額を正しく計算し、課税関係をすべて完了させてくれます。
ところが、提出を失念したり「よくわからないから後回しにした」りした場合、会社側は退職所得控除を一切適用することができません。その結果、退職金総額に対して一律20.42%(所得税20%+復興特別所得税0.42%)が源泉徴収される法定制限がかかります。
2,000万円の退職金を受け取るケースで申告書を出し忘れると、本来は無税であるはずの支給額から408万4,000円が問答無用で天引きされ、約1,591万円しか振り込まれません。通帳記帳を見てパニックに陥る退職者の大半は、この申告書未提出トラップに起因しています。
救済措置として、翌年2月16日から3月15日の確定申告期間中に自ら確定申告を行えば、過大に徴収された税金は全額還付されます。しかし、手元に入るはずだった数百万円の資金が数か月から半年近く凍結される資金繰りリスクは極めて深刻です。
退職金源泉徴収票の見方も抑えておく必要があります。交付された支払調書や源泉徴収票の「退職手当等の支払金額」「退職所得控除額」「源泉徴収税額」の欄をチェックし、申告書が正しく反映されているかを確認します。通常、適正に源泉徴収が行われていれば確定申告は不要ですが、以下の条件に該当する場合は確定申告を行うことで税金が戻る可能性があります。
- 年の途中で退職し、その後再就職しておらず、年間の給与所得が少額にとどまる場合(基礎控除や社会保険料控除が余っているケース)
- 多額の医療費を支払った、住宅ローン控除の枠が給料だけでは使い切れないなどの各種所得控除を追加適用したい場合
【実態検証】会社都合と自己都合の退職金格差真相と「一時金vs年金」の損益分岐点
現場の実態調査で見逃せないのが、退職理由による「退職金額自体の格差」と、「一時金受け取りか年金受け取りか」の選択による手取りの逆転現象です。
厚生労働省の「就労条件総合調査」や中央労働委員会の賃金事情等総合調査のデータを分析すると、自己都合退職の場合、会社都合(定年や整理解雇、早期退職優遇制度など)に比べて退職金の支給水準が20%から40%程度低く設定されている企業が全体の半数以上を占めます。これは就業規則に定める「自己都合退職減額率」によるものです。
SNSや相談コミュニティでは「自己都合で辞めたら退職金が想定より2割削られ、さらに勤続年数が中途半端だったため税控除も少なく二重のショックを受けた」という現職離脱者のリアルな告解が散見されます。
さらに深刻なのが「一時金(一括)」と「年金(分割)」の受取形式の選択です。多くの確定給付企業年金規約では、年金形式を選択した方が利率が付与されるため「総支給額」は多く見えるように設計されています。しかし、税金と社会保険料の現場検証を行うと、まったく逆の結論が浮かび上がります。
- 一時金受け取り:手厚い「退職所得控除」+「2分の1課税」+「分離課税」が適用され、健康保険料や介護保険料の算定基準には一切含まれない。
- 年金受け取り:全額が「公的年金等控除」を適用した後の「雑所得」として他の所得と合算(総合課税)される。毎年の所得税・住民税が跳ね上がるだけでなく、翌年の国民健康保険料(または後期高齢者医療保険料)および介護保険料の最高限度額まで跳ね上がるトリガーとなる。
首都圏在住の元メーカー勤務者(60代・男性)の証言によると、「額面で年利1.5%相当増えると言われて全額年金受け取りを選んだ結果、年間数十万円の国民健康保険料と介護保険料が重くのしかかり、結局手元に残るキャッシュは一時金で一括受領した同期よりも180万円近く少なくなっていた」という痛切な実態が明かされています。
【プロの結論】受給方法に向いている人・慎重になるべき人の明確な判断基準
社会保障制度と税制が緊密にリンクしている現在、退職金の受取方法は単なる利率の比較ではなく、自身の資産規模とライフスタイルに基づいた合理的な選別が求められます。
【「一時金(一括受領)」が絶対的に向いている人】 住宅ローン残債の一括繰り上げ返済を計画している人や、勤続年数が長く退職所得控除枠が1,500万〜2,000万円以上確保できる人です。また、退職直後に国民健康保険へ切り替える予定がある場合、一時金で受給しておけば社会保険料の高騰を完全に遮断できます。資金運用を自ら規律を持って行える金融リテラシーのある層には一時金が最適解となります。
【「年金形式(分割)」を慎重に検討・活用すべき人】 手元にまとまった大金があると使い込んでしまう浪費リスクを自覚している人や、公的年金(国民年金・厚生年金)の受給開始を70歳以降へ繰り下げる計画を持ち、60代前半〜半ばの生活キャッシュフローが完全に枯渇してしまう人です。ただしその場合でも、全額を年金にするのではなく「一時金で非課税枠上限まで受け取り、残りを年金にする」というハイブリッド選択が可能な規約であれば、それを選ぶのが資産防衛の鉄則です。

一般に知られていない盲点とネットの誤解
ネット上の情報やマネー系掲示板で流布されている言説の中には、制度の断片だけを捉えた危険な誤解が少なくありません。代表的な3つの盲点を是正します。
誤解①:「退職金をもらうと翌年の住民税で破産する」
これは最も多い誤解です。通常の給与所得者の場合、住民税は前年の所得に対して課税されるため、退職した翌年に高額な住民税の納付書が届いて苦しむケースがあります。しかし、退職金そのものに対する住民税は、支払われる段階で天引き(現年分離課税)されています。翌年に退職金額を理由とした追加の住民税が請求されることは制度上あり得ません。翌年に住民税が高額になる理由は、退職金ではなく「退職前年の給与ボーナスが高かったこと」が原因です。
誤解②:「退職金を複数社からもらっても、それぞれで控除枠がフルに使える」
同一年内に2社以上から退職金を受け取る場合や、前年以前4年以内(iDeCo受取等の場合は直近19年以内)に他の退職金を受け取っている場合、重複期間の勤続年数を控除額から除外する調整計算が行われます。複数社から受取予定がある場合は、控除枠の重複計算により2社目の手取りが想定よりも大幅に目減りします。
誤解③:「退職所得控除は非課税枠だから、余ったら翌年に繰り越せる」
控除額はあくまでその退職手当等の計算時のみ有効な枠であり、使い切れなかった控除枠を翌年の給与所得や雑所得に充当したり、将来へ繰り越したりすることは一切不可能です。
【退職金の税金計算】に関するよくある質問(FAQ)
Q1:退職金から引かれる住民税は、他の所得と合算されて税率が上がりますか?
A1:合算されません。退職金に対する住民税は「現年分離課税」方式が採用されており、他の給与所得や事業所得、株式譲渡益などとは一切合算されず、一律10%(都道府県民税4%+市区町村民税6%)の固定税率で源泉徴収されます。したがって、どれほど退職金の額が大きくても住民税率が10%を超えることはありません。
Q2:iDeCoの一時金と会社の退職金を同じ年に受け取るとどうなりますか?
A2:受給時期が重複すると、勤続年数とiDeCo加入期間の「重複期間」について退職所得控除の二重取りが排除される調整が行われます。結果として控除枠が圧縮され、想定外の税金が発生する可能性があります。退職金を先に受け取る場合は5年、iDeCoを先に受け取る場合は最長20年の受給間隔を空けるなど、受給タイミングの綿密なスケジュール管理が必要です。
Q3:退職所得の受給に関する申告書を会社に出し忘れた場合、税金は戻ってきますか?
A3:確実に全額取り戻せます。出し忘れた場合は20.42%が一律天引きされてしまいますが、翌年2月以降に税務署へ確定申告(還付申告)を行うことで、本来の退職所得控除および2分の1課税を適用した正規税額との差額が指定口座へ還付されます。ただし申告から還付まで1〜2か月を要します。
Q4:病気やケガでやむを得ず退職する場合、税制上の特例はありますか?
A4:心身の障害に起因して退職したと認められる「障害退職」の場合、通常の勤続年数によって算出された退職所得控除額に、一律で「100万円」が加算されます。これにより、さらに税負担を軽減することが可能です。
まとめ:制度の仕組みを把握し、最後の手取りを守り抜くために
退職金の税金計算は、一見すると複雑な数式と制度の迷路のように見えます。しかし本質は極めて明快であり、「退職所得控除の計算式」「2分の1課税」「申告書の確実な提出」という3つの要点を押さえておくだけで、不利益の大部分を回避できます。
定年退職という節目は、給与所得者から年金生活者、あるいは再雇用・個人事業主へと自身のマネーフローが根底から変化する瞬間です。額面の甘い響きだけに目を奪われることなく、税金と社会保険料が差し引かれた後の「純粋な手取り額」を正確に逆算することこそが、後半戦のライフプランを盤石にするための第一歩となります。 (出典: 退職 金 税金 計算(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
